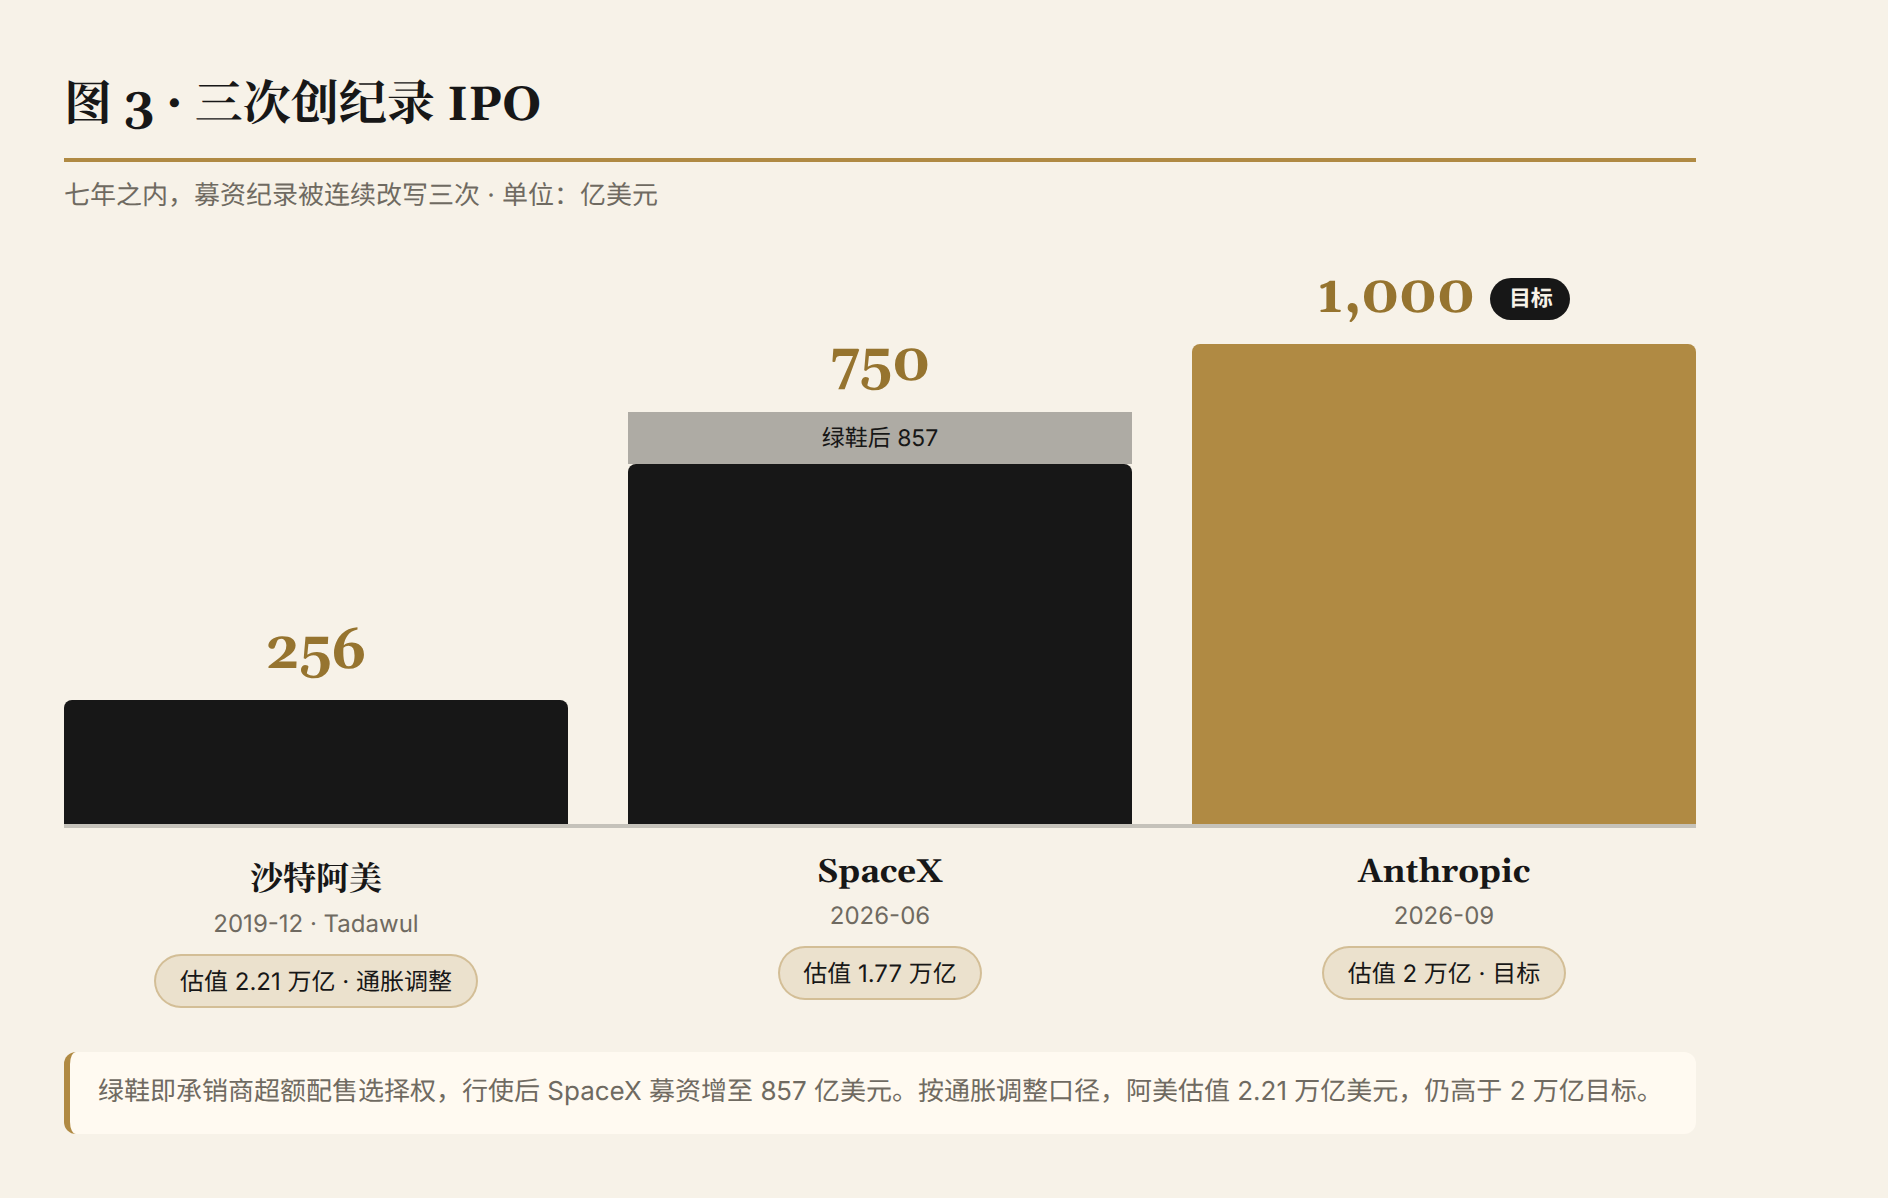
9 月 11 日(上周五),Reuters 独家报道:Nvidia 正洽谈以最多 100 亿美元锚定入股 Anthropic 的 IPO。这场上市的轮廓随之完整:募资最高 1000 亿美元,估值约 2 万亿美元,挂牌窗口在 11 月美国中期选举之前。若按此落地,募资额与估值都将超过 SpaceX 今年 6 月刚立的纪录(募资 750 亿美元、绿鞋后 857 亿,估值 1.77 万亿美元),成为有史以来最大的一次 IPO。上一个纪录保持者沙特阿美,2019 年募了 256 亿美元;SpaceX 的募资额是它的近三倍,Anthropic 还想再往上加三成。
纪录会不断刷新。真正的问题在规模之外:这笔钱从哪里来,到哪里去。
一、财务角度:每笔投资都连着更大的采购
把过去十个月的合同按时间摆开,循环的形状自己会浮出来。
2025 年 11 月 18 日,三方官宣一笔捆绑交易:Anthropic 承诺在微软 Azure 上采购 300 亿美元算力,这批算力运行 Nvidia 芯片;Nvidia 投资最多 100 亿美元,微软跟投最多 50 亿。合同里留着一个技术脚注:Anthropic 将基于 Grace Blackwell 与 Vera Rubin 部署最多 1 吉瓦算力。按行业估算,1 吉瓦 AI 算力的采购成本在 200 亿至 250 亿美元之间,300 亿美元承诺与 1 吉瓦体量在同一个数量级上互相印证。
2026 年 4 月,同样的结构又来了两单。Google 承诺投资最多 400 亿美元,首期 100 亿按当时 3800 亿美元估值入场,其余 300 亿挂钩商业里程碑。Amazon 当日注资 50 亿,并保留最多 200 亿的追加期权。对价照旧写的是采购:Anthropic 与 Amazon 签下十年至少 1000 亿美元的 AWS 承诺,将动用超过 100 万颗 Trainium2 芯片,与 Google 和 Broadcom 的协议覆盖多个吉瓦的 TPU 算力。
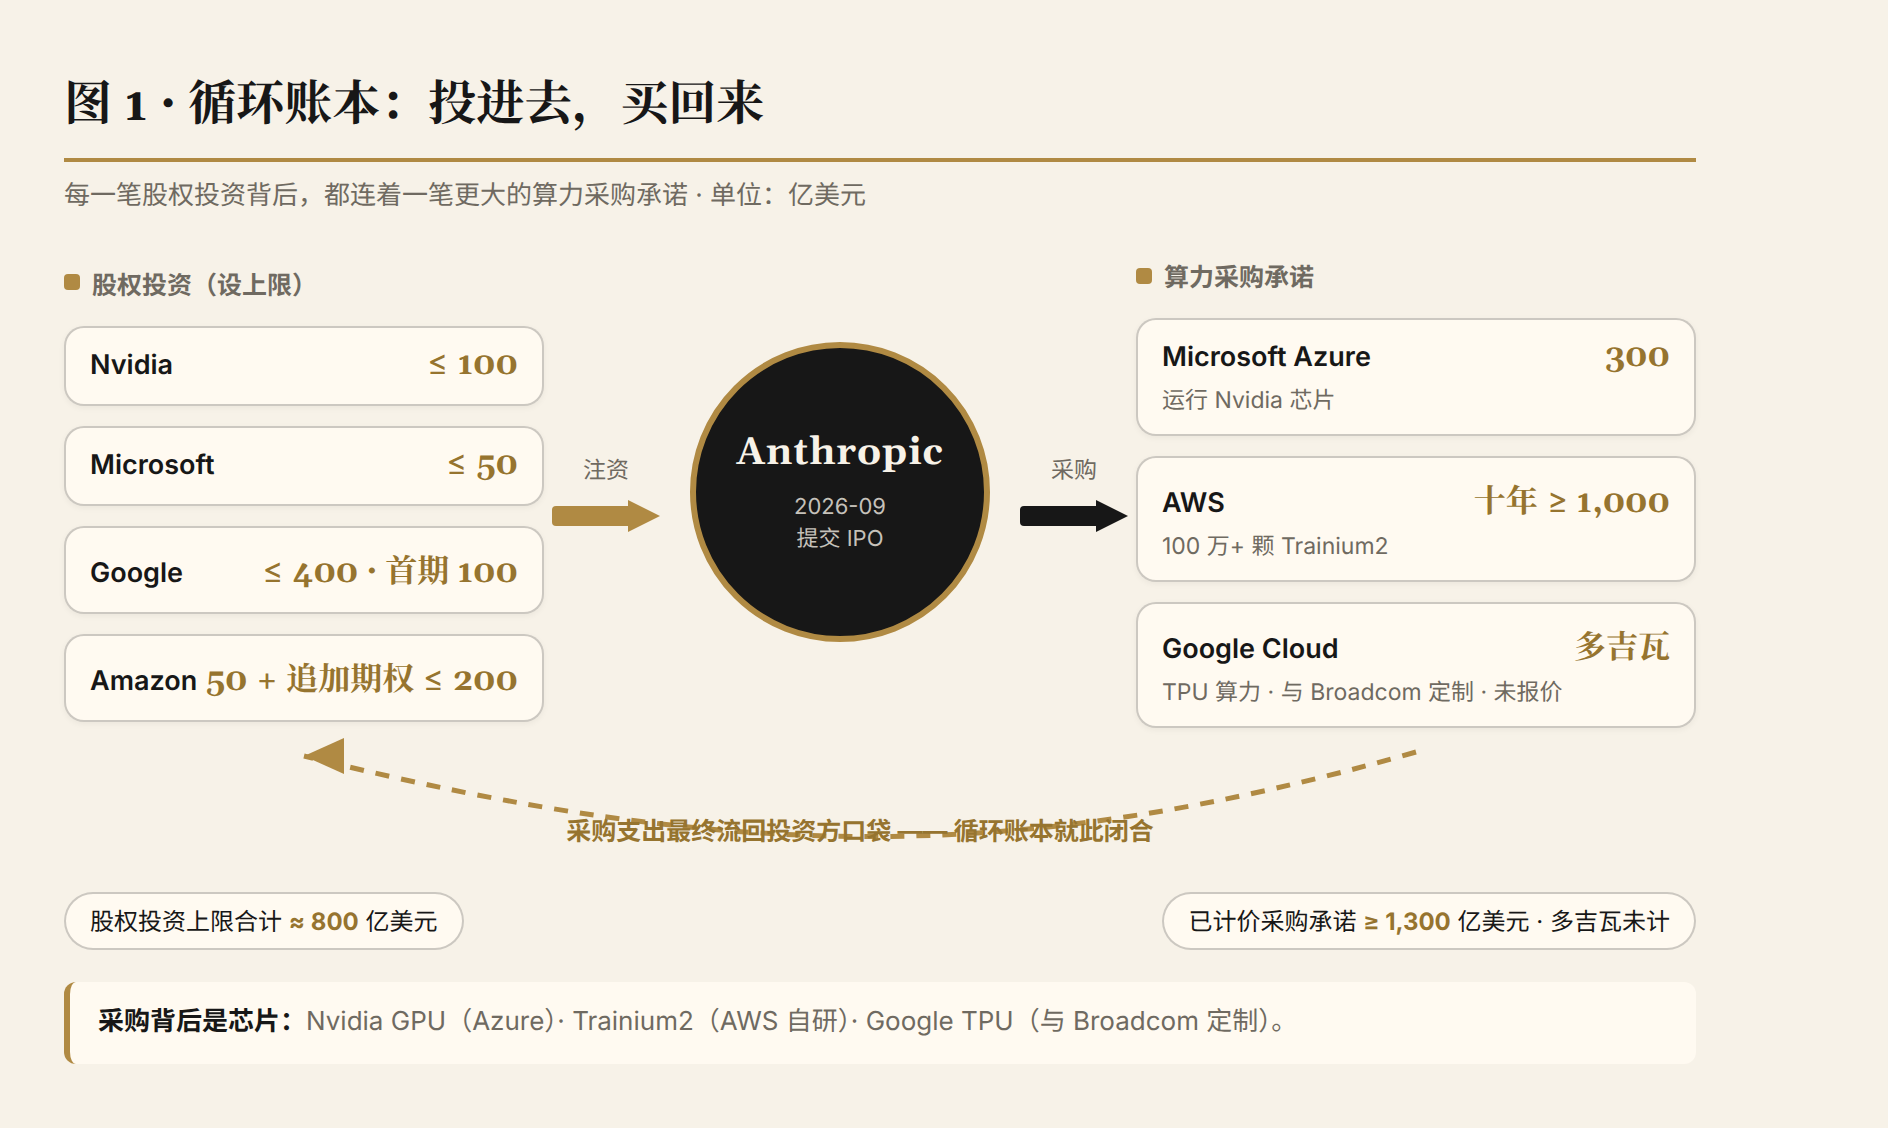
四家注资,采购承诺全部落在其中三家的云上(Azure、AWS、Google)。承载这些算力的核心半导体由 Nvidia、Google 与圈外的 Broadcom 供应,第四家注资方 Nvidia 的收入就藏在这批芯片里。这几笔合同,一个形状:每一笔股权投资背后,都连着一笔金额更大的采购承诺。
这份账目前只能算个大概。Fortune 今年 6 月梳理:Amazon 账面上的 Anthropic 权益已达约 740 亿美元(4 月申报口径),即 422 亿可转债加 320 亿无投票权优先股,持股比例处于中高双位数区间。Google 经法庭文件确认持股约 14%,合同上限 15%。这笔账不难自己算:三朵云投进 Anthropic 的钱,先在基础设施账单里赚回一遍,再在股权增值上赚一遍。
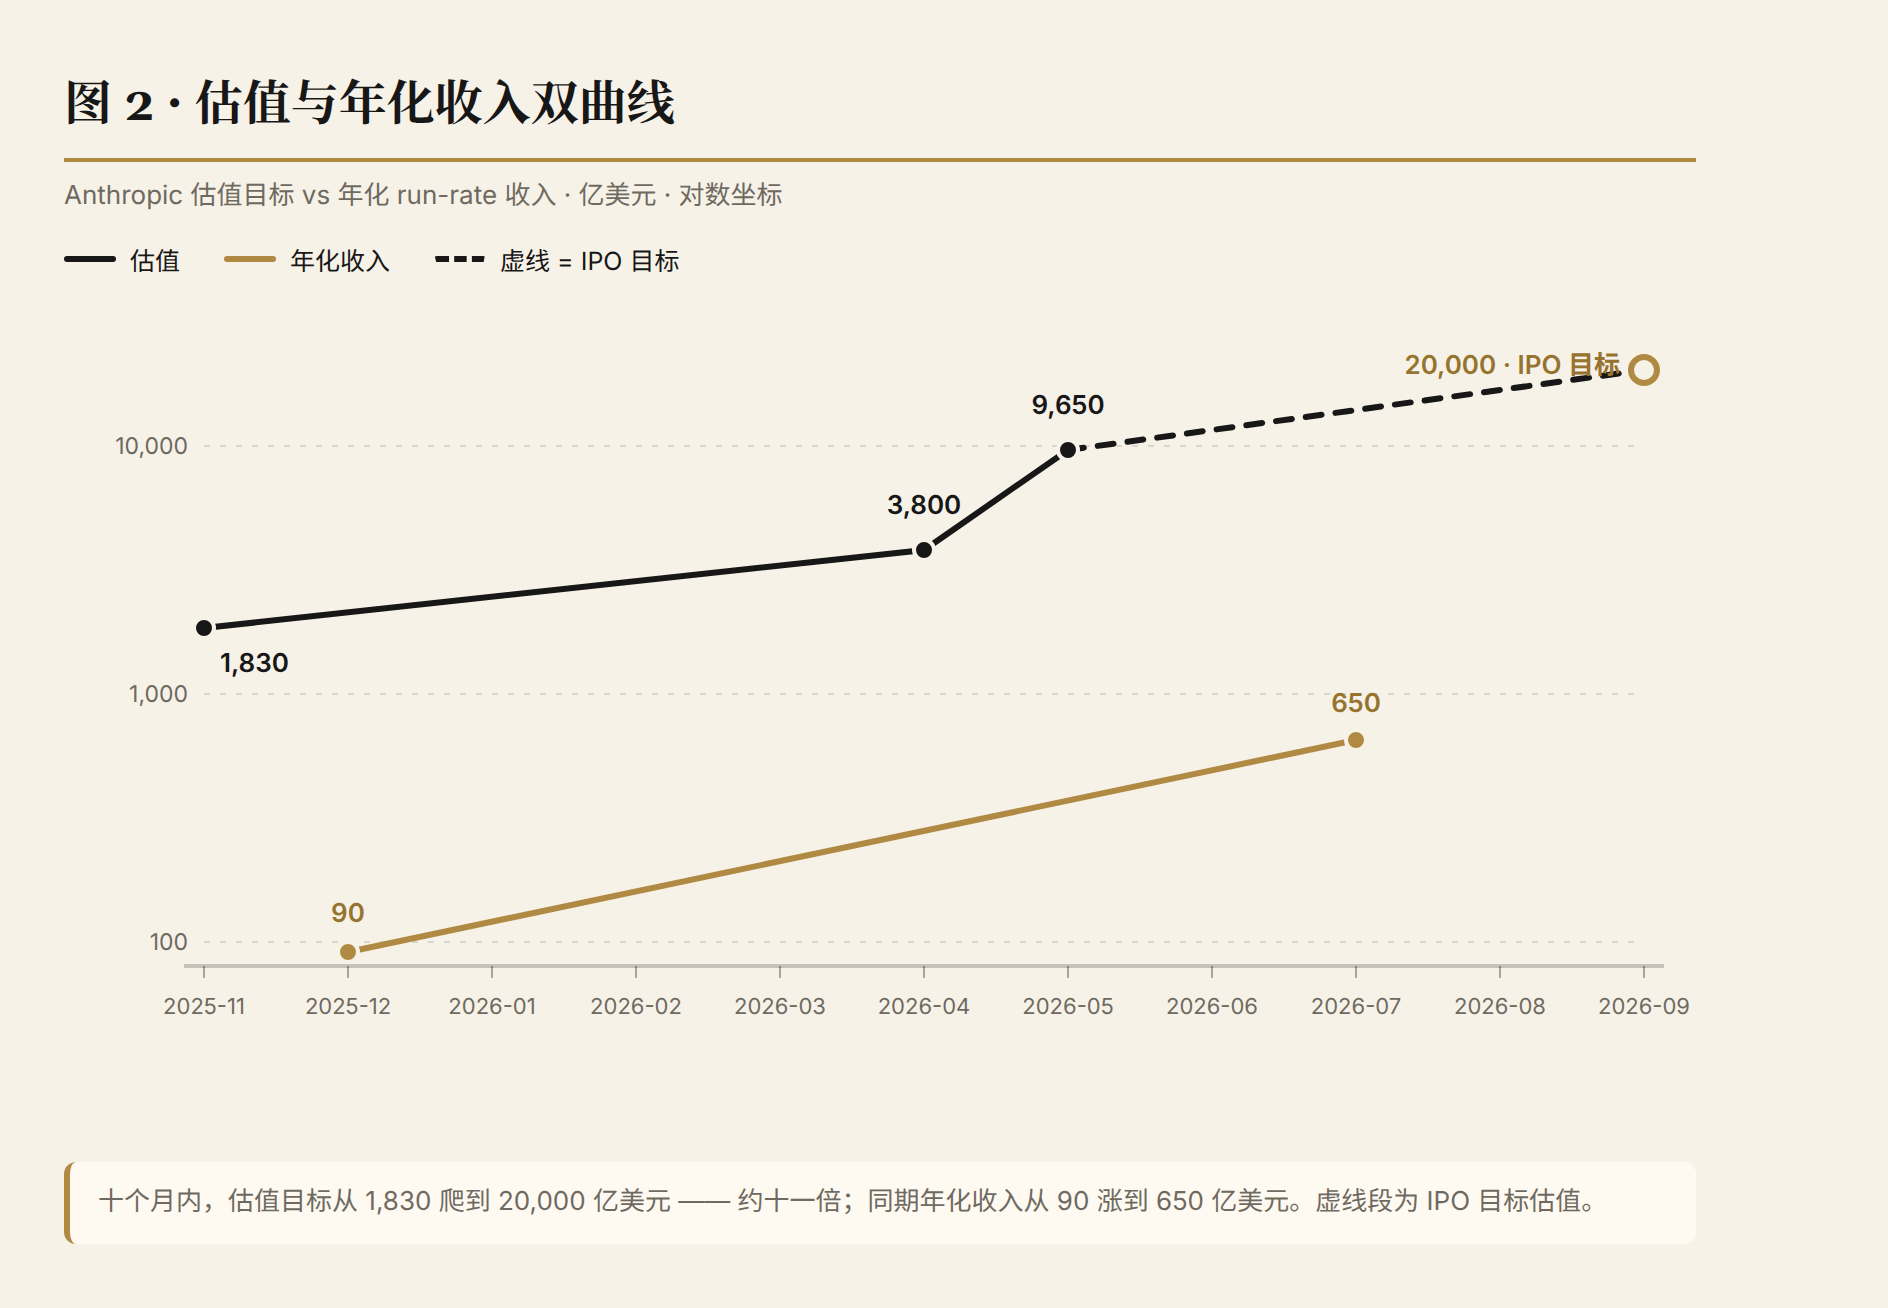
十个月里,估值走出四级台阶:1830 亿美元(2025 年 11 月)→ 3800 亿(2026 年 4 月)→ 9650 亿(5 月,Series H 单轮募资 650 亿美元)→ 2 万亿(9 月 IPO 目标),涨到约十一倍。同一时段,年化收入从约 90 亿美元(2025 年底)涨到 650 亿以上(2026 年 7 月底),高倍数因此有收入基数作支撑。
软肋与台阶同在。收入冲向 650 亿美元年化的过程中,公司签下的算力采购承诺(Azure 300 亿、AWS 十年千亿、Google 与 Broadcom 的多吉瓦)名义加总已经盖过这场史上最大 IPO 计划募集的金额,公司同时组建自研芯片团队,试图把成本曲线的斜率握回自己手里。2 万亿美元估值撑在 2028 年 1900 亿至 2000 亿美元的收入投影上,而投影成立的前提,是算力成本占收入的比例被控制在某个区间内。这个比例现在是多少,公开世界里没有任何文件披露过。
SpaceX 六月提供了一个刚发生的对照组。它上市时,招股书第一次摊开家底:最近季度净亏 42.8 亿美元,累计赤字约 413 亿,单季资本开支 101 亿、其中 77 亿投向 AI。市场随即表现出定价纪律:发行价定在 135 美元,低于此前路演预期的 175 美元,Morningstar 公开质疑估值。认购依然火爆,超额需求超过 3500 亿美元,绿鞋执行后总募资 857 亿。招股书的每一页都是谈判筹码,Anthropic 要走进的是同一个房间。
二、技术角度:领先窗口以月计
财务账之外,2 万亿美元首先押在 Claude 的模型成色上。这一层的信号并不一边倒:有的基准上是实打实的领先,有的已经被反超,基准表本身还叠着口径的水分。
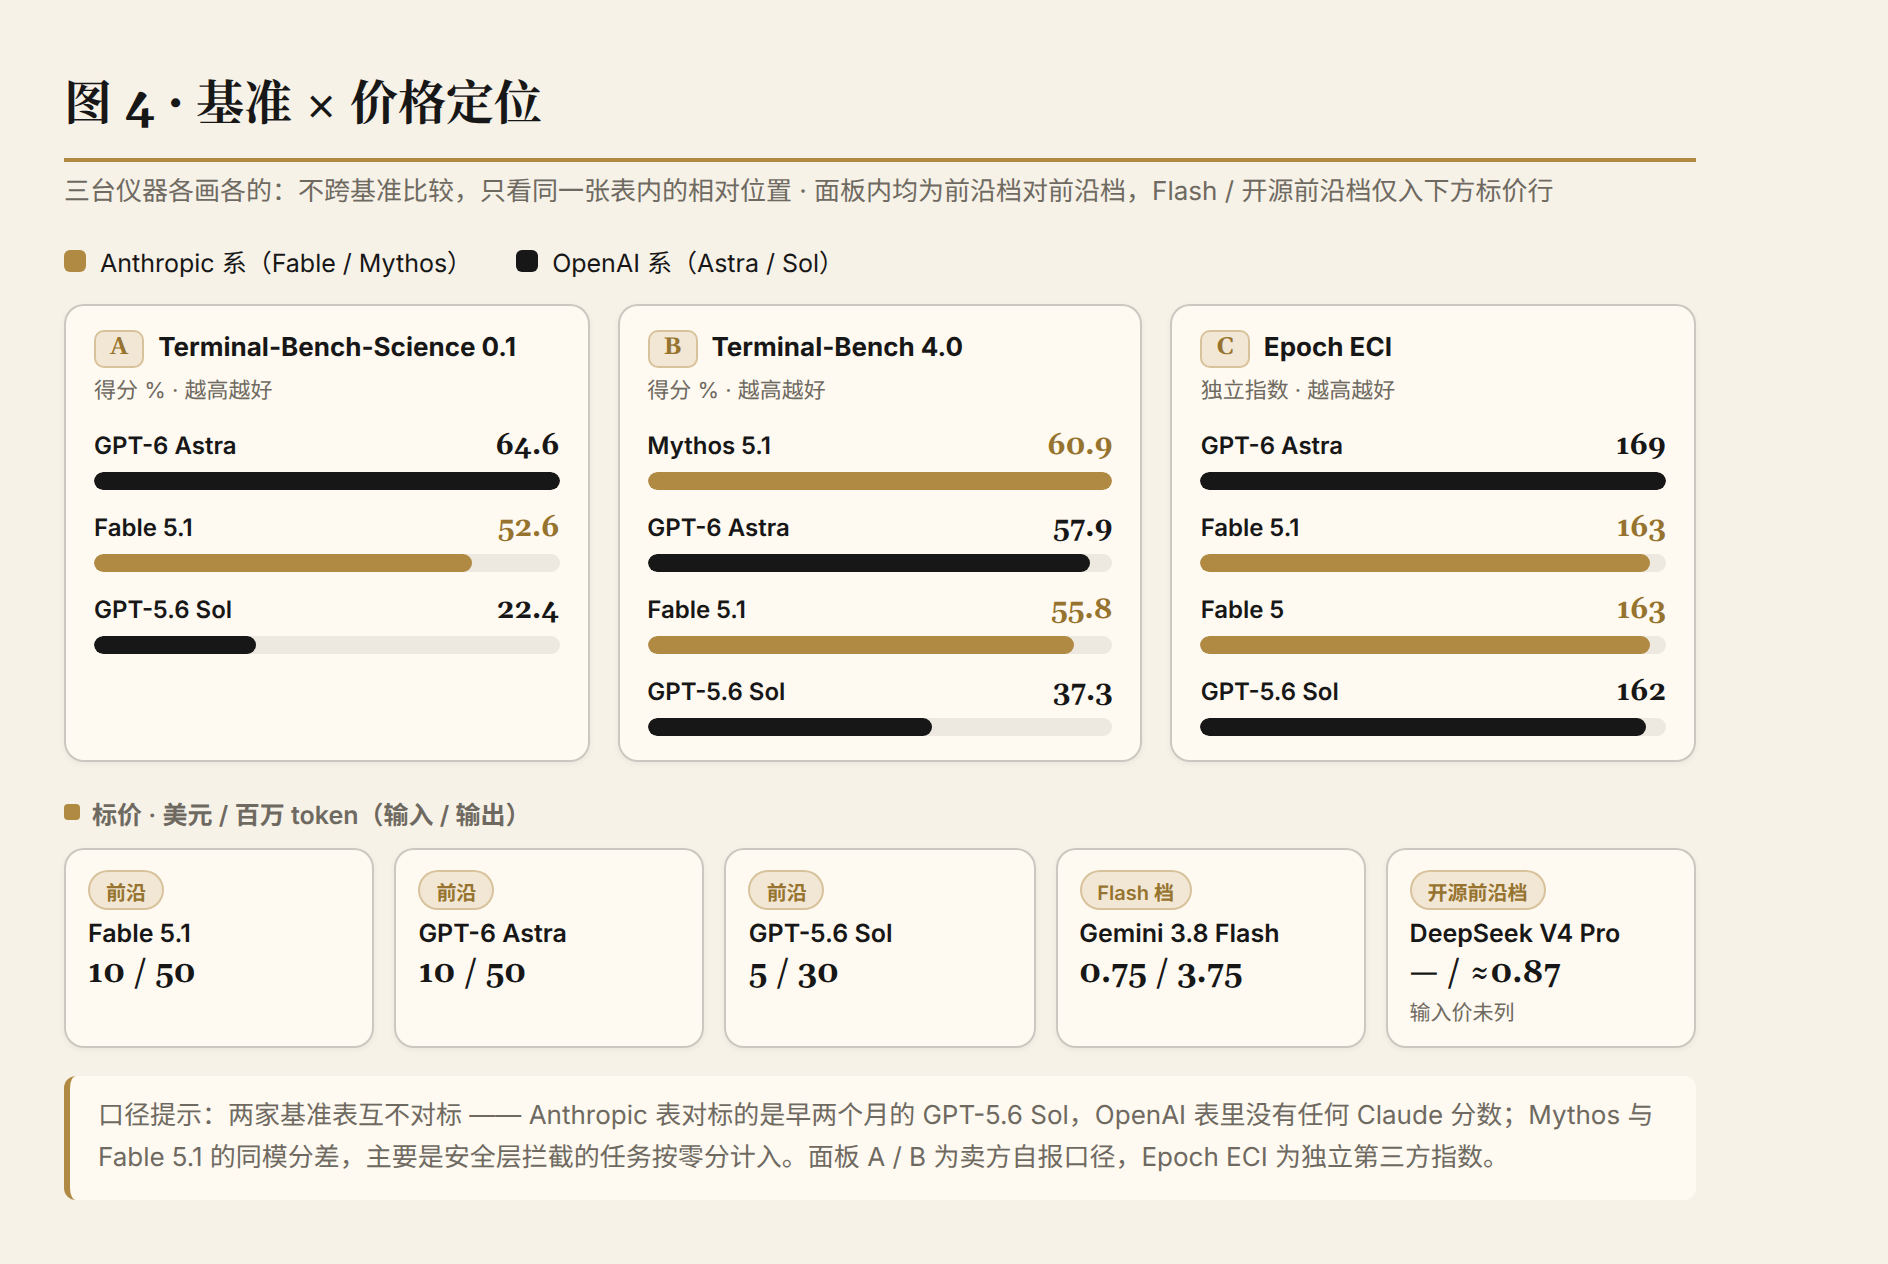
Anthropic 当前的前沿是 Fable 5.1 与 Mythos 5.1,两者是同一个模型的两套部署:Fable 面向公开市场,Mythos 减轻安全层限制,只经网络安全与生命科学验证计划向受核组织开放,目前仅限美国。按 Anthropic 自己的基准表,Fable 5.1 在 Terminal-Bench-Science 0.1 拿到 52.6%,GPT-5.6 Sol 同表 22.4%。在长程终端任务与自动化工作流两类测试上,Anthropic 的领先幅度是全场最大的。
领先没有停留太久。OpenAI 的 GPT-6 Astra 随后把 Terminal-Bench-Science 推到 64.6%、Terminal-Bench 4.0 推到 57.9%,两项都越过 Fable 5.1(52.6%、55.8%),定价还定在同一档(每百万 token 输入 10 美元、输出 50 美元)。独立指数给出了同方向的读数:Epoch ECI 上 Astra 169,Fable 5.1 与上一代 Fable 5 同为 163。Artificial Analysis 的口径里,Astra 达标消耗的 token 只有 GPT-5.6 Sol 满力输出的三分之一、Opus 5 高档输出的五分之一——同样的活,对手正在用更少的算力账单做完。
基准表本身也需要打折读。两家实验室互不给对方出分:OpenAI 的表格里没有任何 Claude 数字,Anthropic 的表格对标的又是比 Astra 早两个月的 Sol。同模双门的分差同样有口径水分,Mythos 60.9% 对 Fable 5.1 55.8% 的差距,主要是 Fable 侧被安全层拦截的任务按零分计入。把这些水分挤掉,经得起核对的结论仍然成立:Anthropic 在编码与长程任务上稳居第一梯队,只是这个梯队的领先以月计,不以年计。
产品布局要做的,是趁窗口还开着,把这份模型成色尽量多地换成收入。Anthropic 的基本盘在 agentic 与编码:Artificial Analysis 的 Coding Agent Index 上,Fable 5.1 在 Claude Code 里拿到 70 分居首(对手在 Codex 里跑分,脚手架差异贡献了部分差距)。Claude 是三大云全部提供的前沿模型里唯一的一个,企业客户超过 30 万家(2025 年底口径)。定价策略是明牌:Fable 5.1 的输入标价是 GPT-5.6 Sol 的两倍、是 Gemini 3.8 Flash 的十三倍,同时在 9 月把缓存读取价格砍掉 75%。不参与价格竞争,靠可靠性溢价收钱。这个模式能否持续,正是估值争议的核心。
收入端的算术反而显得克制。年化收入从约 90 亿美元(2025 年底)到 650 亿以上(2026 年 7 月底),七个月七倍。2028 年 1900 亿至 2000 亿美元的投影,隐含的是两年三倍,增速要求其实在放缓。投影本身不疯狂,前提只有两个:份额守得住,价格守得住。
三、竞争角度:更强与更便宜同时到来
竞争压力从三个方向同时收拢。
最先压上来的是 OpenAI,压力打在能力上。Astra 在两项 Terminal-Bench 上反超,同价、token 效率更高,Epoch ECI 领先 6 分。OpenAI 同时握着价格武器:CFO Sarah Friar 在 9 月的 Goldman Communacopia 会议上披露,GPT-5.6 Luna 发布后降价,用量随之涨了十倍,OpenAI 在 OpenRouter 上的份额登顶(9 月口径)。更强与更便宜,OpenAI 在两个方向同时通胀。
Google 的压力打在价格上。Gemini 3.8 Flash 定价每百万 token 输入 0.75 美元、输出 3.75 美元,是 Fable 5.1 的十三分之一,吞吐 300 token 每秒。它有已知的短板:同类任务消耗的 token 偏多,实际成本优势会打折扣。但十倍量级的标价差就贴在门口,「贵十三倍还能继续卖」的窗口能开多久,是 Anthropic 定价权最直接的压力测试。
压力最重的一道来自中国开源模型:更便宜,而且正在追平。
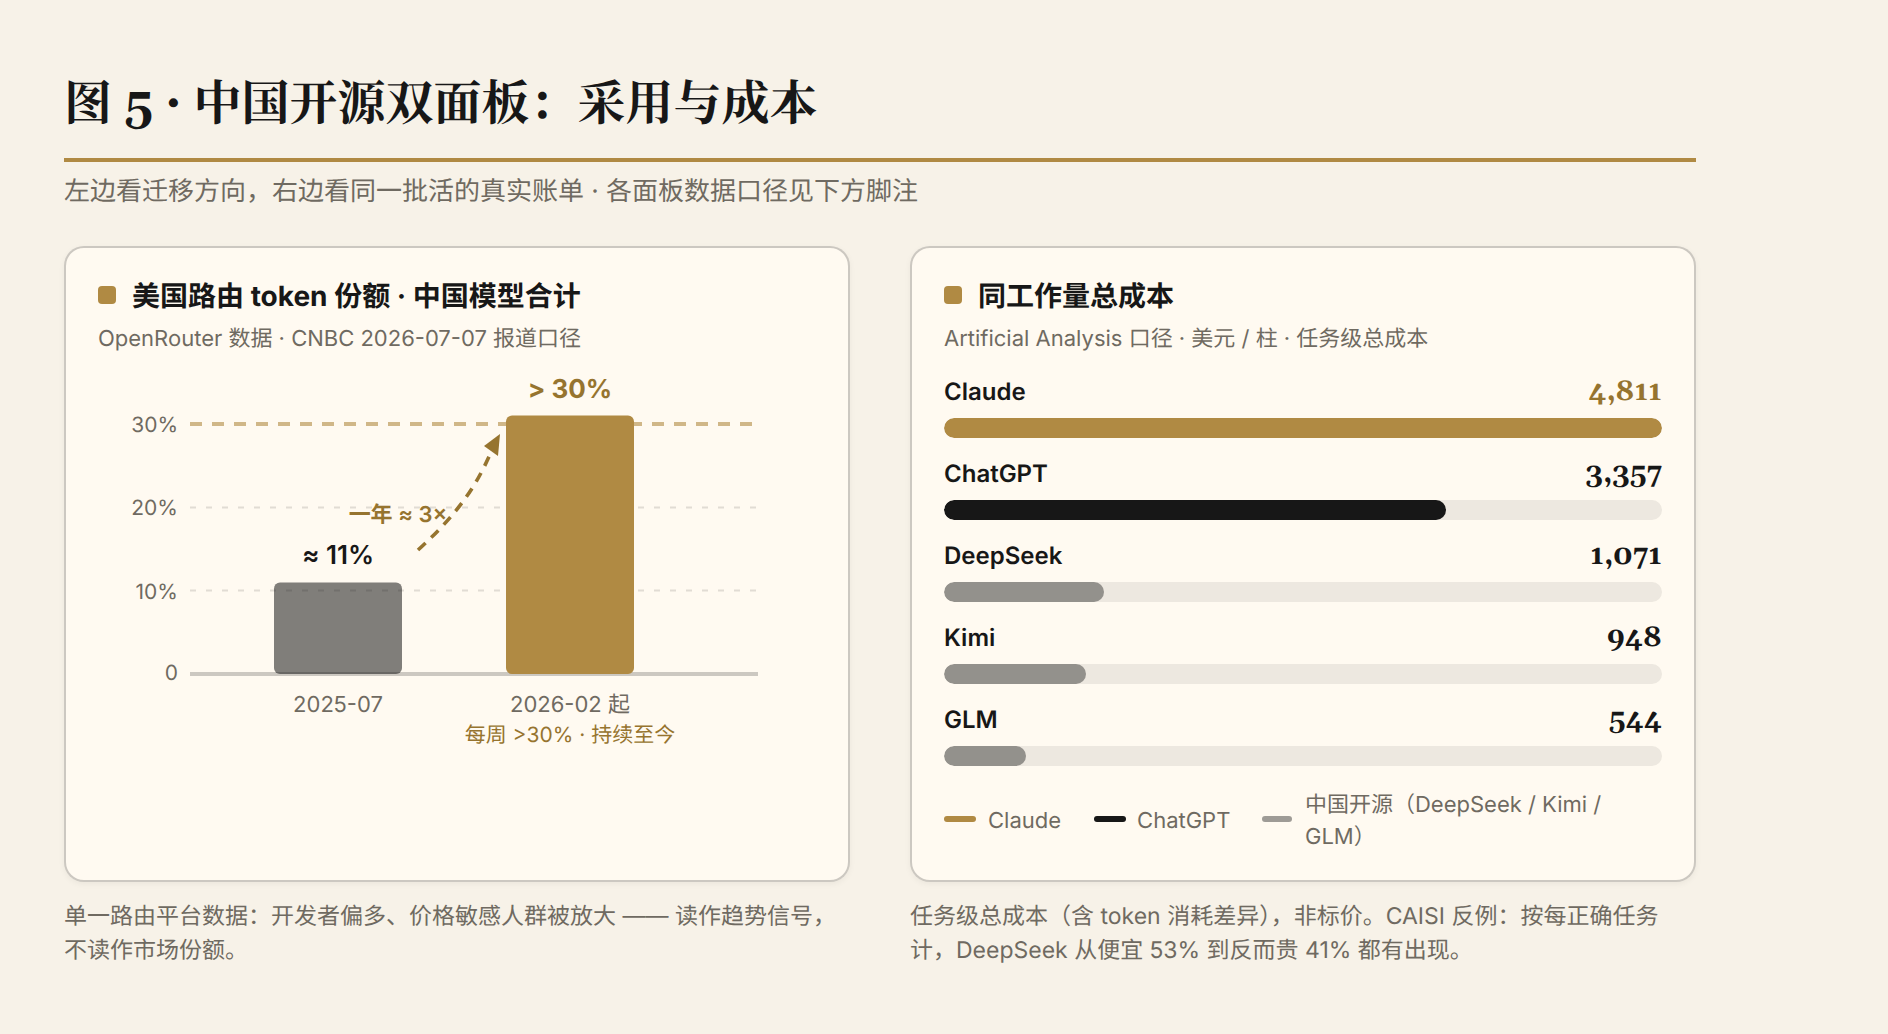
先看采用:OpenRouter 数据显示(CNBC 7 月 7 日报道),中国模型(DeepSeek、Qwen、GLM 等)占美国路由 token 的比例自 2 月起每周超过 30%,一年前这个数字约为 11%。这是单一路由平台的数据,开发者偏多、价格敏感人群被放大,读作趋势信号比读作市场份额更稳妥,但一年近三倍的迁移方向没有争议。
再算经济账:Artificial Analysis 对同一批工作量的总成本测算,Claude 约 4,811 美元,ChatGPT 约 3,357 美元,DeepSeek 约 1,071 美元,Kimi 约 948 美元,智谱 GLM 约 544 美元,Claude 大约是最便宜中国模型的九倍。标价口径下 OpenRouter 估计中国模型便宜 60% 至 90%,两种口径不混着读:前一句是含 token 消耗的任务总成本,后一句是标价差。反向的注脚也存在:CAISI 的七基准任务级研究发现,按「每正确完成一个任务」计算,DeepSeek 从便宜 53% 到反而贵 41% 都有出现,便宜的模型有时要靠更多轮次补正确率。
质量是最后一道边界:CSIS 今秋的评估认为中国模型距美国前沿「以月计而非以年计」。第三方评测口径下,开源 Flash 档(DeepSeek V4 Flash、GLM-5.3 Flash、Qwen3.8 Flash-Next,全部 MIT 权重)落后闭源前沿 5 至 15 分,但便宜 5 至 30 倍;DeepSeek V4 Pro 在 SWE-bench Verified 上与闭源榜首的差距已缩到 1 分以内。开源没有追平前沿,但「前沿溢价」的地板正在被一层层抬上来。
安全叙事作为动作,是竞争版图里最特别的一层。把时间线摆开:4 月 7 日,Mythos 以预览形态登场,只开放给少数合作机构,理由是过于危险不宜公开发布;5 月 28 日,Anthropic 在 Opus 4.8 公告里承诺「数周内」向全部客户开放 Mythos 级模型;6 月 9 日兑现的是 Fable 5 公开、Mythos 5 照旧门控;9 月 1 日,同样的结构原样重演。宽开放的承诺至今没有兑现,门控的门槛倒是第三次原样立在那里。同月,Fable 5.1 封掉了「上下文编辑」这条公开记录在案的蒸馏通道。9 月 12 日周六,Reuters 独家见报次日、IPO 前夜,Dario Amodei 发表长文,呼吁全行业给模型能力提升的节奏降速,并给出三步计划,文章特别强调放慢不等于放弃商业优势,也不等于放弃美国的领先位置。呼吁克制的能力曲线,与陡峭的估值曲线,出现在同一周里。两件事并不矛盾,但它们同框出现,本身就是一条信息。
这一系列动作,每一层都能在账本上找到对应的进项。企业客户为「负责任的 Claude」付的钱,和 Mythos 门控所演示的克制姿态,是同一套叙事的两种卖法。6 月 2 日的行政令允许 NSA 与 CISA 通过机密基准流程指定「受覆盖前沿模型」,被指定者从此多背一层合规成本——追赶者要过的门变多了,先站进门里的那一家,反而站得更稳。而追赶者以月为单位逼近的时候,呼吁全行业放慢脚步的,正是跑在最前面的那一家。
四、估值判断:2 万亿买的是什么
截至 9 月 14 日,可核实的事实链是:Anthropic 私募累计融资超过千亿美元,已秘密递交上市文件,Reuters 报道 Nvidia 洽谈 100 亿美元锚定入股,IPO 拟募资最高 1000 亿美元、估值约 2 万亿,挂牌窗口在 11 月中期选举前,谈判仍在进行,条款可能变化。三个判断:
一、上市文件会第一次把这本循环账摊开在所有人面前。 关联交易、算力成本占收入的比重、对四家巨头的依赖程度,这些数字此前只存在于私募信息层,没有任何法律要求公开。招股书一来,它们必须见光。SpaceX 六月刚刚演示过见光的后果:披露越细,定价越冷静,发行价定在了路演预期之下。Anthropic 的关联方名单比 SpaceX 长得多,摊开之后的每一页都会被放大读。
二、这场 IPO 定价的,是资本开支的承受力和增长的质量。 2 万亿对 650 亿年化,市销率约 31 倍,SpaceX 以招股书口径推算不足 70 亿美元的年收入撑起了 1.77 万亿估值,按同样算法约合 260 倍市销率。Anthropic 的倍数要站住,取决于两个数字:算力成本占收入比,与 2028 年 1900 亿至 2000 亿收入投影的兑现。中国开源正从三个方向压这条路径:同样的活便宜约一个数量级、美国路由份额一年从 11% 涨到 30% 以上、与闭源的质量差距以月计收缩。两道闸同时存在:30 万企业客户的切换成本与合规粘性,编码与长程任务上的可靠性溢价。压力是真实的,传导是未定的。
三、治理结构与安全叙事,一起成为估值的正负项。 Anthropic 是公益企业,Long-Term Benefit Trust 持有特殊 Class T 股份、有权选举董事,Google、Amazon 等大股东没有投票权、没有董事席位、连观察员席位都没有。这套结构能否在公开市场保住,决定「负责任 AI」有没有金融表达。而当安全承诺写进股权结构、写进行政令的分级名单,它就从成本项变成了定价权的组成部分。这笔实验的周期,会比这场 IPO 本身长得多。
后继关注点,按可验证程度排序:S-1 公开当日优先核对三个数字(算力采购承诺总额与收入的比值、四家巨头的双向资金流、Class T 条款)。Nvidia 锚定投资是否落定。11 月中期选举前的定价窗口。中国开源在美国路由平台的月度份额。Astra 与 Fable 的下一轮交锋。Mythos 是否在年底前开放自助通道:从 4 月预览到 9 月重演,门控已三轮立在那里,这是检验安全叙事成色的最硬试金石。最后是 OpenAI 的同步上市进程:两家实验室的招股书并排放在一起,才是 AI 资本链的完整对账单。
(本文事实与数字截至 2026 年 9 月 14 日,均出自文中引用的公开报道与文件;文中判断为社论观点,不构成投资建议。)