本文讨论一组归于摩根士丹利 Howard Kao 团队 2026 年 5 月 21 日报告的 Rubin VR200 NVL72 机架估算:它的价值在于拆开 GPU、内存和系统配套的成本关系,而不是提供今天的采购报价。
数据边界(2026-10-19 复核): 本次未取得可独立复核的研报原文与完整报价条件。下文金额保留为初稿采用的历史二手估算,不是 NVIDIA 官方定价、已成交合同或当前供应商报价;税费、交付范围、采购数量与内存归属也不能默认相同。BOM 成本、ODM 售价和供应商毛利是三个不同口径,不应混算。
先看可复算部分: 若采用文中四舍五入后的假设,780 万美元相对 400 万美元增加 95%;396 万美元 GPU 占总价约 50.8%,200 万美元内存占约 25.6%。这验证的是算术,不是输入价格。想看分项,跳到数据一览;要把采购价连接到经营回报,可继续读万卡 Token 工厂投资、经营与退出测算。
一台机架780万美元,钱花在了哪里
VR200 NVL72 面向 72 颗 Rubin GPU 和 36 颗 Vera CPU 的机架级系统。初稿采用的 780 万美元 是历史机架价格估算,比较基准为 GB300 的约 400 万美元,不能直接当作当前 ODM 的可成交价格。硬件配置应对照 NVIDIA DGX Vera Rubin 用户指南,该文档不为本文的价格假设背书。
但真正震撼市场的不是总价,而是增量价值的流向。
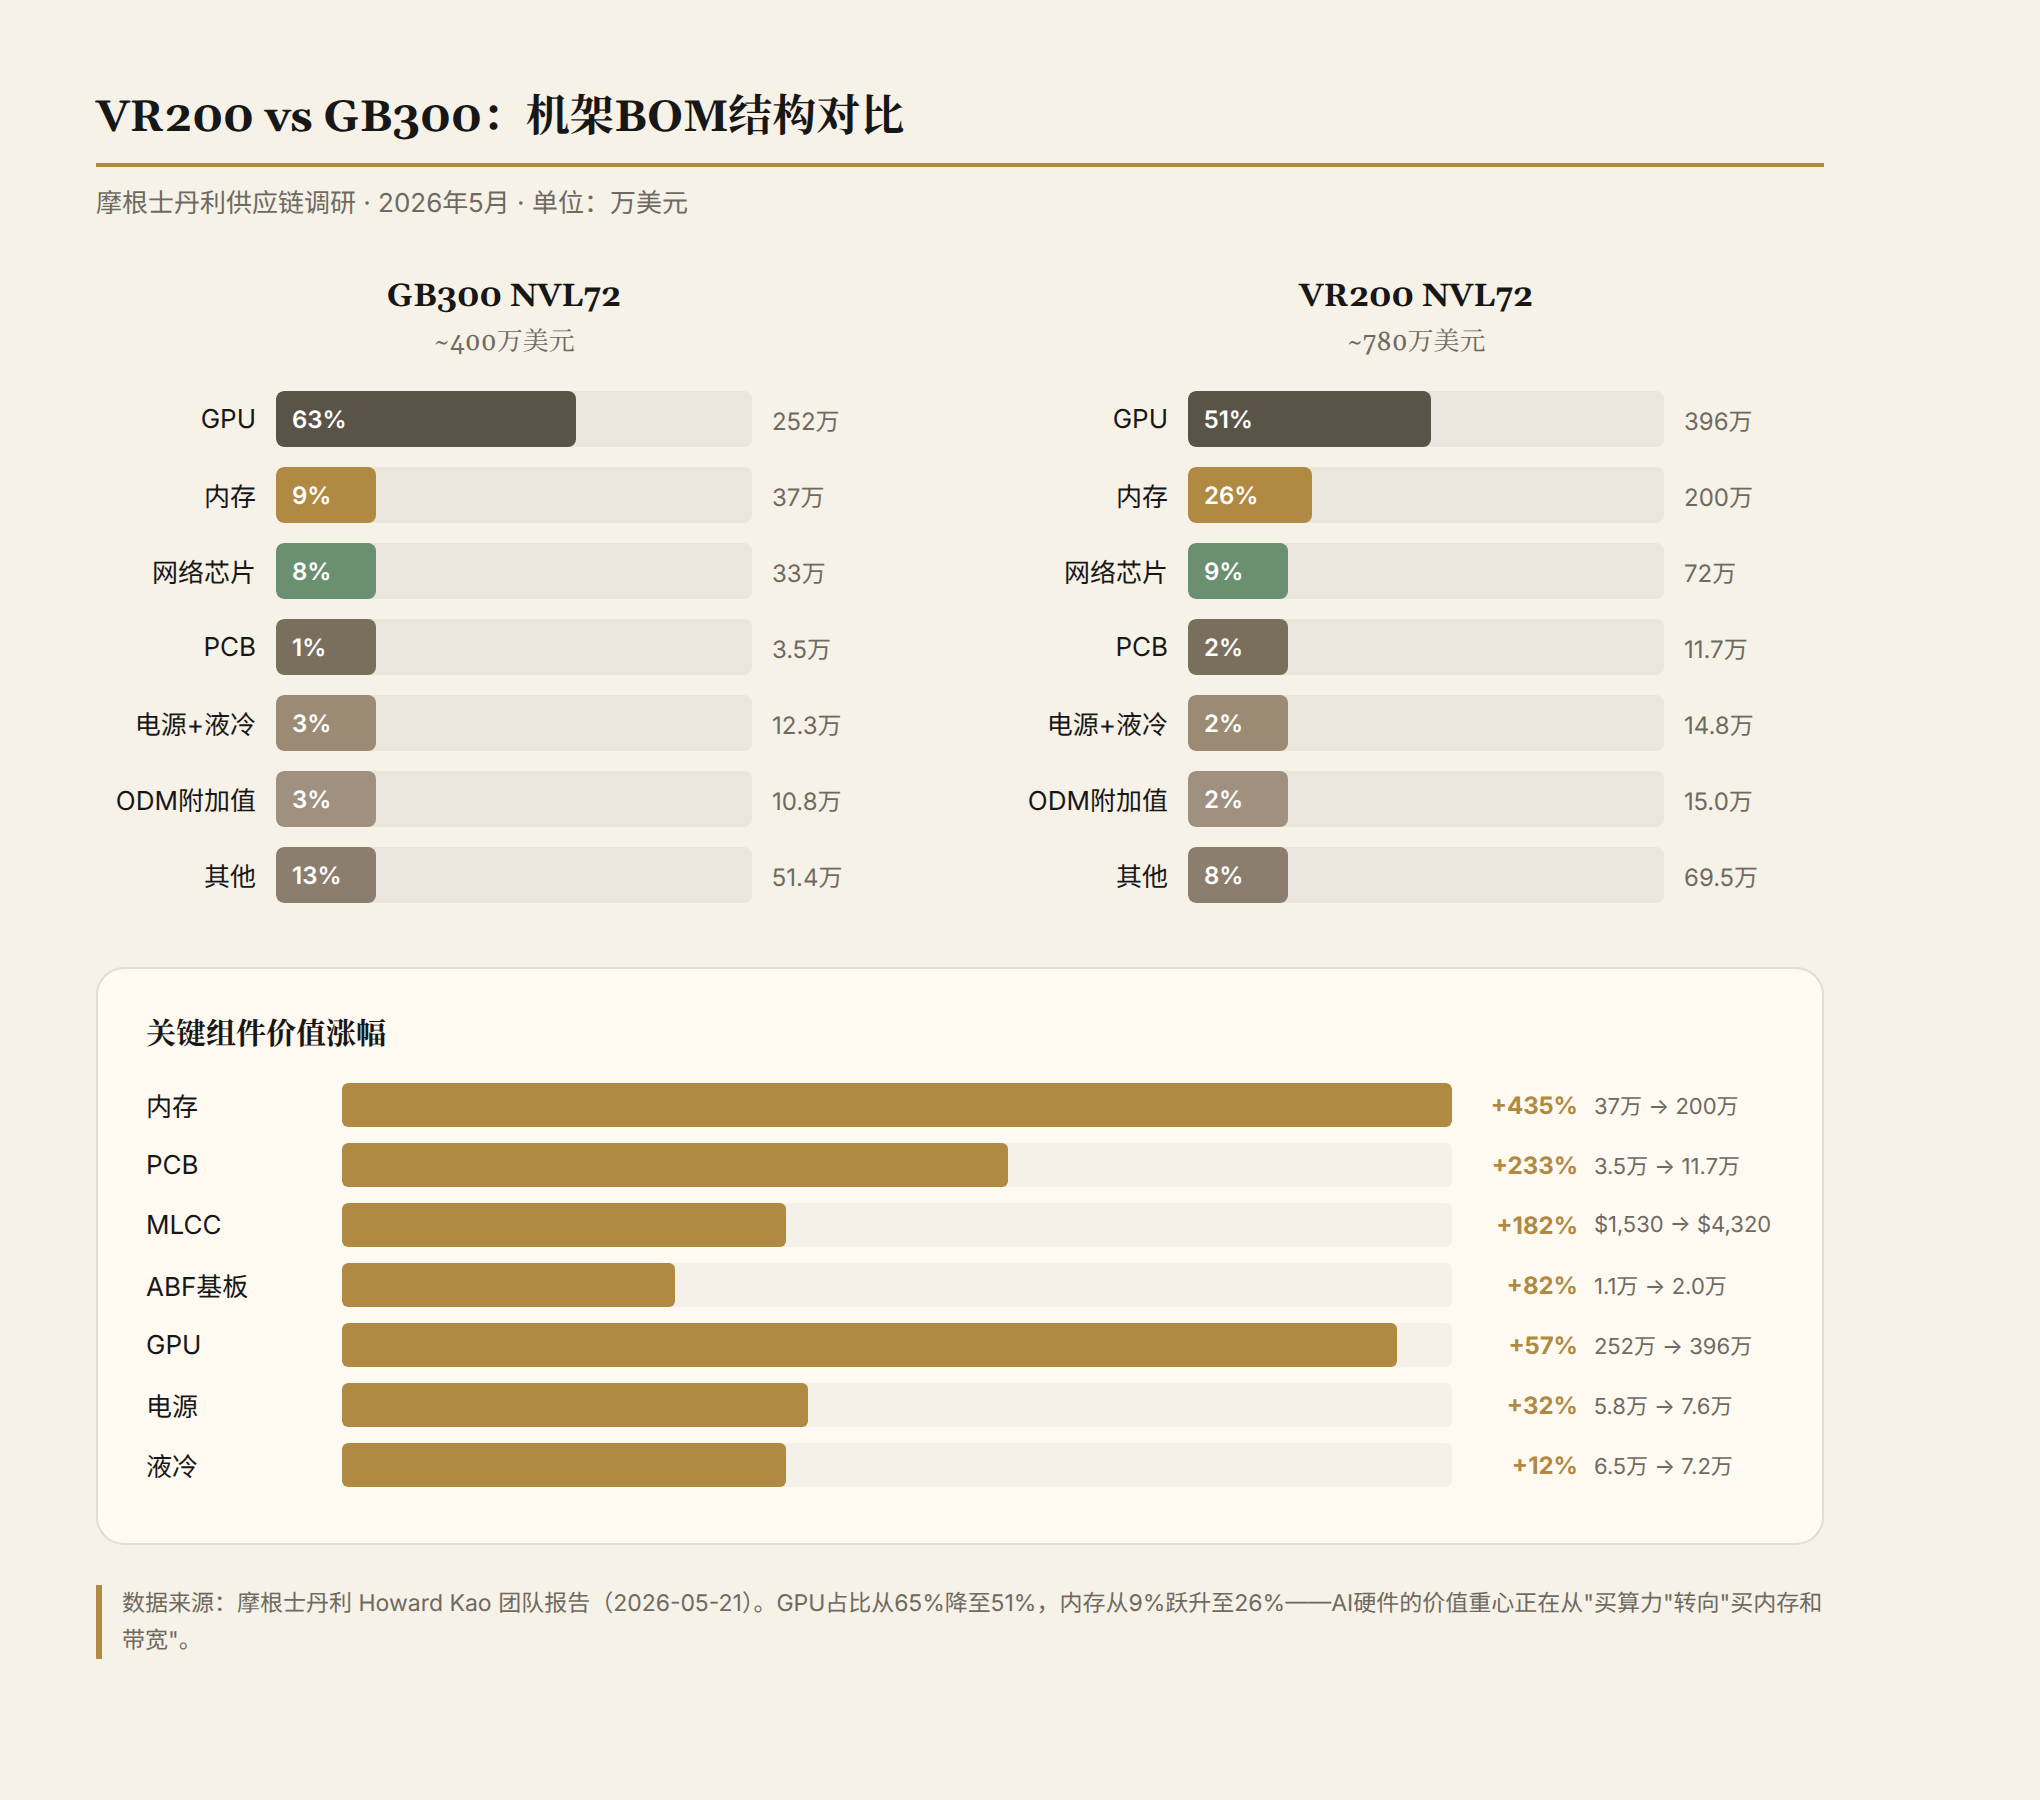
历史示意图:保留初稿估算,图中金额和百分比并非当前报价;复算口径与修正以本文文字为准。
在这组估算中,GPU 仍是最大的单项,约 396 万美元,相对 252 万美元增加约 57%。用表内约数复算,其占比从 63% 降到约 51%;内存(HBM4、LPDDR5X 与 NAND)从约 9% 升到约 26%。PCB、MLCC 与 ABF 基板也有明显增量,但各项增长仍以这组历史输入为前提。
没有一项在下降。全在涨。
内存:从配角到"新GPU"
内存估算从 37 万美元升至 200 万美元,按表内约数复算增幅约 440.5%。初稿的 435% 无法由这两个数直接复现,不能把未取得的未舍入数据当作解释。三项假设构成这部分增量:
HBM4(高带宽内存第四代):72颗GPU × 288GB = 20.7TB。HBM4 产能由 SK 海力士主导,供应极为紧张,单价远高于上一代 HBM3e。估算约40-50万美元。
LPDDR5X:初稿按 54TB 与每 GB 8-10 美元估算;按十进制容量复算约 43.2-54 万美元。这是当时模型中的容量与单价假设,不是当前采购行情。
3D NAND:这是最大的结构性增量。Rubin 首次大规模集成 NAND 闪存,用于模型加载和检查点(checkpoint)保存。一个机架的 NAND 存储成本超100万美元,而 GB200 时代几乎为零。
加总来看,内存相关成本接近200万美元,已经是GPU成本(396万)的一半以上。如果把英伟达以约70%毛利率转卖 SOCAMM(一种高密度内存模组,把多颗 DRAM 芯片封装成一个紧凑模块)的加价部分算进去,内存相关的实际经济价值可能更高。
这里藏着一个待核对的变量:初稿引用的直采 SOCAMM 情景,把机架估算从 780 万降到约 670 万美元。两数相差 110 万美元,但缺少采购范围和计价明细时,不能把这个差额直接认作 NVIDIA 的净利润,也不能保证买方实际能节省同样金额。
PCB:增幅最大的隐形赢家
PCB 的估算价值从 3.5 万美元升至 11.7 万美元,按约数复算增幅约 234.3%。
增量来自三个层面的叠加:
新增高价值模组。 ConnectX 模组 PCB(每机架72块,单价270美元)和中板 PCB(Midplane PCB,每机架18块,单价1500美元),这两类在 GB300 中根本不存在,纯增量贡献约4.64万美元。
现有板全面升级。 计算板从22层 HDI(高密度互连)升级到26层,覆铜板(CCL)等级从 M7 提升到 M8,单块均价从650美元涨到1400美元。交换板从24层跳到32层,均价从800美元涨到1450美元。值得注意的是交换板的升级幅度比计算板更激进——说明网络互联的复杂度提升速度不亚于计算本身。
物理规格提升。 计算板尺寸增大,新增44层中板 PCB。
层数增加、材料升级、新模组引入,三重驱动让 PCB 成为这轮价值重估中弹性最大的环节。对 PCB 供应商(欣兴、臻鼎等)和上游 CCL 厂商而言,这是结构性增长而非周期性波动——AI 服务器需要的不是更多的板,而是更复杂、更贵的板。
MLCC和ABF:容易被忽视的增量
MLCC(多层陶瓷电容) 从1530美元升至4320美元,增幅182%。计算板单板 MLCC 成本从25美元涨到90美元,交换机板从20美元涨到45美元。每块新增的 BlueField DPU 模组和 ConnectX 模组都自带 MLCC 用量。
村田制作所的数据给出了直觉:一台 AI 服务器搭载约3万颗 MLCC,是智能手机的30倍、汽车的3倍。一个 NVL72 机柜消耗高达44万颗。AI 服务器正在成为 MLCC 的全新需求引擎。
ABF 基板 从1.1万美元升至2.0万美元,增幅82%。驱动因素清晰:Rubin GPU 的 ABF 基板单价从约100美元翻倍到200美元(芯片面积增大、层数增加),同时 NVSwitch ASIC 从18颗翻倍到36颗,ConnectX 芯片从36颗翻倍到72颗。芯片越多,需要的"底座"越贵——这是最直接的乘数效应。
电源和液冷:被功率密度逼出来的刚需
电源 从 5.8 万美元升至 7.6 万美元,按约数复算增幅约 31.0%。不过,价格模型与供电规格仍是两个不同的问题。
规格更正: NVIDIA 硬件指南列出 4 个电源托盘,每个额定 110kW,机架内通过 54V DC 母线配电。110kW 不是整机柜功耗,4 个托盘的额定容量之和也不能直接当作运行耗电。不同代际的高压直流路线不能混入同一机架 BOM;计算电费仍需负载、利用率、实测功耗和 PUE。
台达电已与至少三家美国云厂商合作 HVDC 方案,预计2026年下半年出货。电源是少数存在架构断代的环节——从 AC 到 DC、从54V到800V,每一代切换都意味着供应链格局重塑。
液冷 在历史估算中从 6.5 万美元升至 7.2 万美元,按约数复算约增加 10.8%;若另计约 5 万美元的 Side-car CDU,合计约 12.2 万美元。液冷计算托盘并不意味着整机所有部件都无风扇,仍应区分计算散热、电源冷却和机房侧设施边界。
ODM:绝对利润在涨,但定价权在降
在初稿使用的历史估算中,ODM 附加值从 GB300 的 10.8 万美元增至 VR200 的 15.0 万美元,按约数复算增幅约 38.9%。附加值增加不等于已经确认的利润增加。
增量来源遍布全机架:计算板组装测试从1.2万增至1.6万,计算托盘组装从2.9万增至3.2万,交换板组装从2475美元增至3150美元,机架组装从2.2万增至2.9万,新增 ConnectX/BlueField 模组组装贡献约4500美元。复杂度在全面提升,ODM 要干的活更多了,不是更少。
但这里有个微妙点:毛利率从约2.7%降到约1.9%。机架总价翻倍了,分母增长太快。大摩分析师明确表态"投资者应关注绝对美元利润的增长,而非毛利率的下滑"。逻辑上对,但资本市场对毛利率的敏感度是真实的。
更值得关注的长期趋势是**寄售模式(Consignment)**的扩散。鸿海在2025年Q4财报电话会首次提及:客户自行采购核心零部件,ODM 只负责组装,从而减轻 ODM 的营运资金压力。广达随后在2026年Q1也确认,预计2026年下半年部分项目转向寄售。
短期利好:降低 ODM 库存风险,改善现金流。长期隐忧:如果核心元器件的采购权从 ODM 转到云厂商手中,ODM 在价值链中的议价权会进一步被压缩——你只是一个"高级代工厂",不是"方案商"。
两个深层信号
信号一:AI硬件的成本结构正在从"买算力"变成"买内存和带宽"
按表内约数,GPU 占比从 63% 降到约 51%,内存从约 9% 升到约 26%。SOCAMM 与 DRAM 的归属及加价口径尚未核对,不能再次叠加就得出内存已经超过 GPU 的结论。
这与推理领域的趋势完全吻合。在 Decode(逐 token 生成输出)阶段,瓶颈不是算力而是内存带宽。大模型推理的经济性上限,很大程度上由内存成本决定,而不是 GPU FLOPS。Rubin 的 BOM 结构在硬件成本层面印证了同样的事实:AI 的昂贵,越来越不是"计算"的昂贵,而是"存储和搬运"的昂贵。
这意味着什么?当内存成本超过 GPU 成本时,产业链的定价权可能从 NVIDIA 向三星、SK 海力士转移——前提是 HBM 产能不再严重紧缺。目前这个前提还不成立,但方向值得关注。
信号二:NVIDIA 的毛利率见顶风险是真实的
不是因为竞争(目前没有真正的竞争对手),而是因为三重结构性压力:
- 内存占比上升,而内存的定价权不在 NVIDIA 手里。GPU 毛利率再高,如果整机架成本中被内存吃掉的部分越来越大,系统级毛利率会被稀释。
- 云厂商直采 SOCAMM,可能改变采购与加价边界。上述 110 万美元情景差额仍需核对,不能直接归为 NVIDIA 利润。
- 寄售模式扩散,核心元器件采购权从 NVIDIA/ODM 向云厂商转移,进一步压缩 NVIDIA 的加价空间。
这不是说 NVIDIA 的毛利率明天就跌。但在 Rubin 这一代,系统性风险已经在 BOM 结构中显现。
数据一览
| 组件 | GB300 价值 | VR200 价值 | 涨幅 | 核心驱动 |
|---|---|---|---|---|
| GPU | ~252万 | ~396万 | +57% | 架构升级,但占比被稀释 |
| 内存(全部) | ~37万 | ~200万 | 约 +440.5% | 按表内约数复算,不含重复加价 |
| PCB | ~3.5万 | ~11.7万 | 约 +234.3% | 层数升级 + 材料升级 + 新模组 |
| MLCC | ~1,530 | ~4,320 | +182% | 单板用量翻倍 + 新模组增量 |
| ABF 基板 | ~1.1万 | ~2.0万 | +82% | GPU基板翻倍 + 芯片数量翻倍 |
| 电源 | ~5.8万 | ~7.6万 | 约 +31.0% | 电源托盘与配电;额定容量不等于功耗 |
| 液冷 | ~6.5万 | ~7.2万 | 约 +10.8% | 液冷托盘 + QD/歧管增量 |
| ODM附加值 | ~10.8万 | ~15.0万 | 约 +38.9% | 附加值不等于已确认利润 |
| 机架总价 | ~400万 | ~780万 | +95% | — |
金额单位:美元。历史二手估算归于 2026-05-21 研报,原文与供应商报价尚待核对。分项表不是完整可加总 BOM;约数增长率与原转载百分比可能不一致,不能据此反推真实合同或供应商利润。
判断与展望
高确定性判断:
- 存储(HBM/LPDDR/NAND)是未来两年确定性最高的赛道之一。供给端高度集中,需求端 NVIDIA 每代产品的内存配额在指数级增长。
- 液冷已从"可选"变为"必选"。200kW+ 功率密度下,风冷物理上不可行。
- 电源架构从 AC/54V 向 800V HVDC 的切换是确定性趋势,台达电卡位领先。
中等确定性判断:
- PCB/CCL 的结构性升级(层数+材料)是毛利率提升逻辑,不是简单的出货量逻辑。国内 PCB 厂商(胜宏科技、沪电股份等)在 AI 服务器领域的订单能见度很高。
- ODM 短期绝对利润上升,但长期定价权受寄售模式挤压。
需要持续跟踪的变量:
- CPO(共封装光学,把光模块和芯片封装在一起以降低功耗和延迟)的爆发时机——NVL576 及后续多机架架构中,光引擎/GPU 比率可能从2-4跳到17甚至35。
- HBM 产能释放节奏——如果2027年供给不再紧张,NVIDIA 的系统级毛利率压力会加大。
- 云厂商直采 SOCAMM 的进度——这直接决定 NVIDIA 内存加价空间还有多少。
初稿使用了归于《Analysis of Rubin rack BOM, component content, and ODM value-added》(2026-05-21)的中文二手解读。本次撤回“经多源交叉验证”的保证性表述。行业展望保留为当时的分析判断,不代表已发生结果,也不构成投资建议。
采购价格之外,网络和光互联也会改变系统边界:可继续读康宁 GlassBridge 的耦合与量产约束与SIGCOMM 2026 的 AI 基础设施研究主线。