
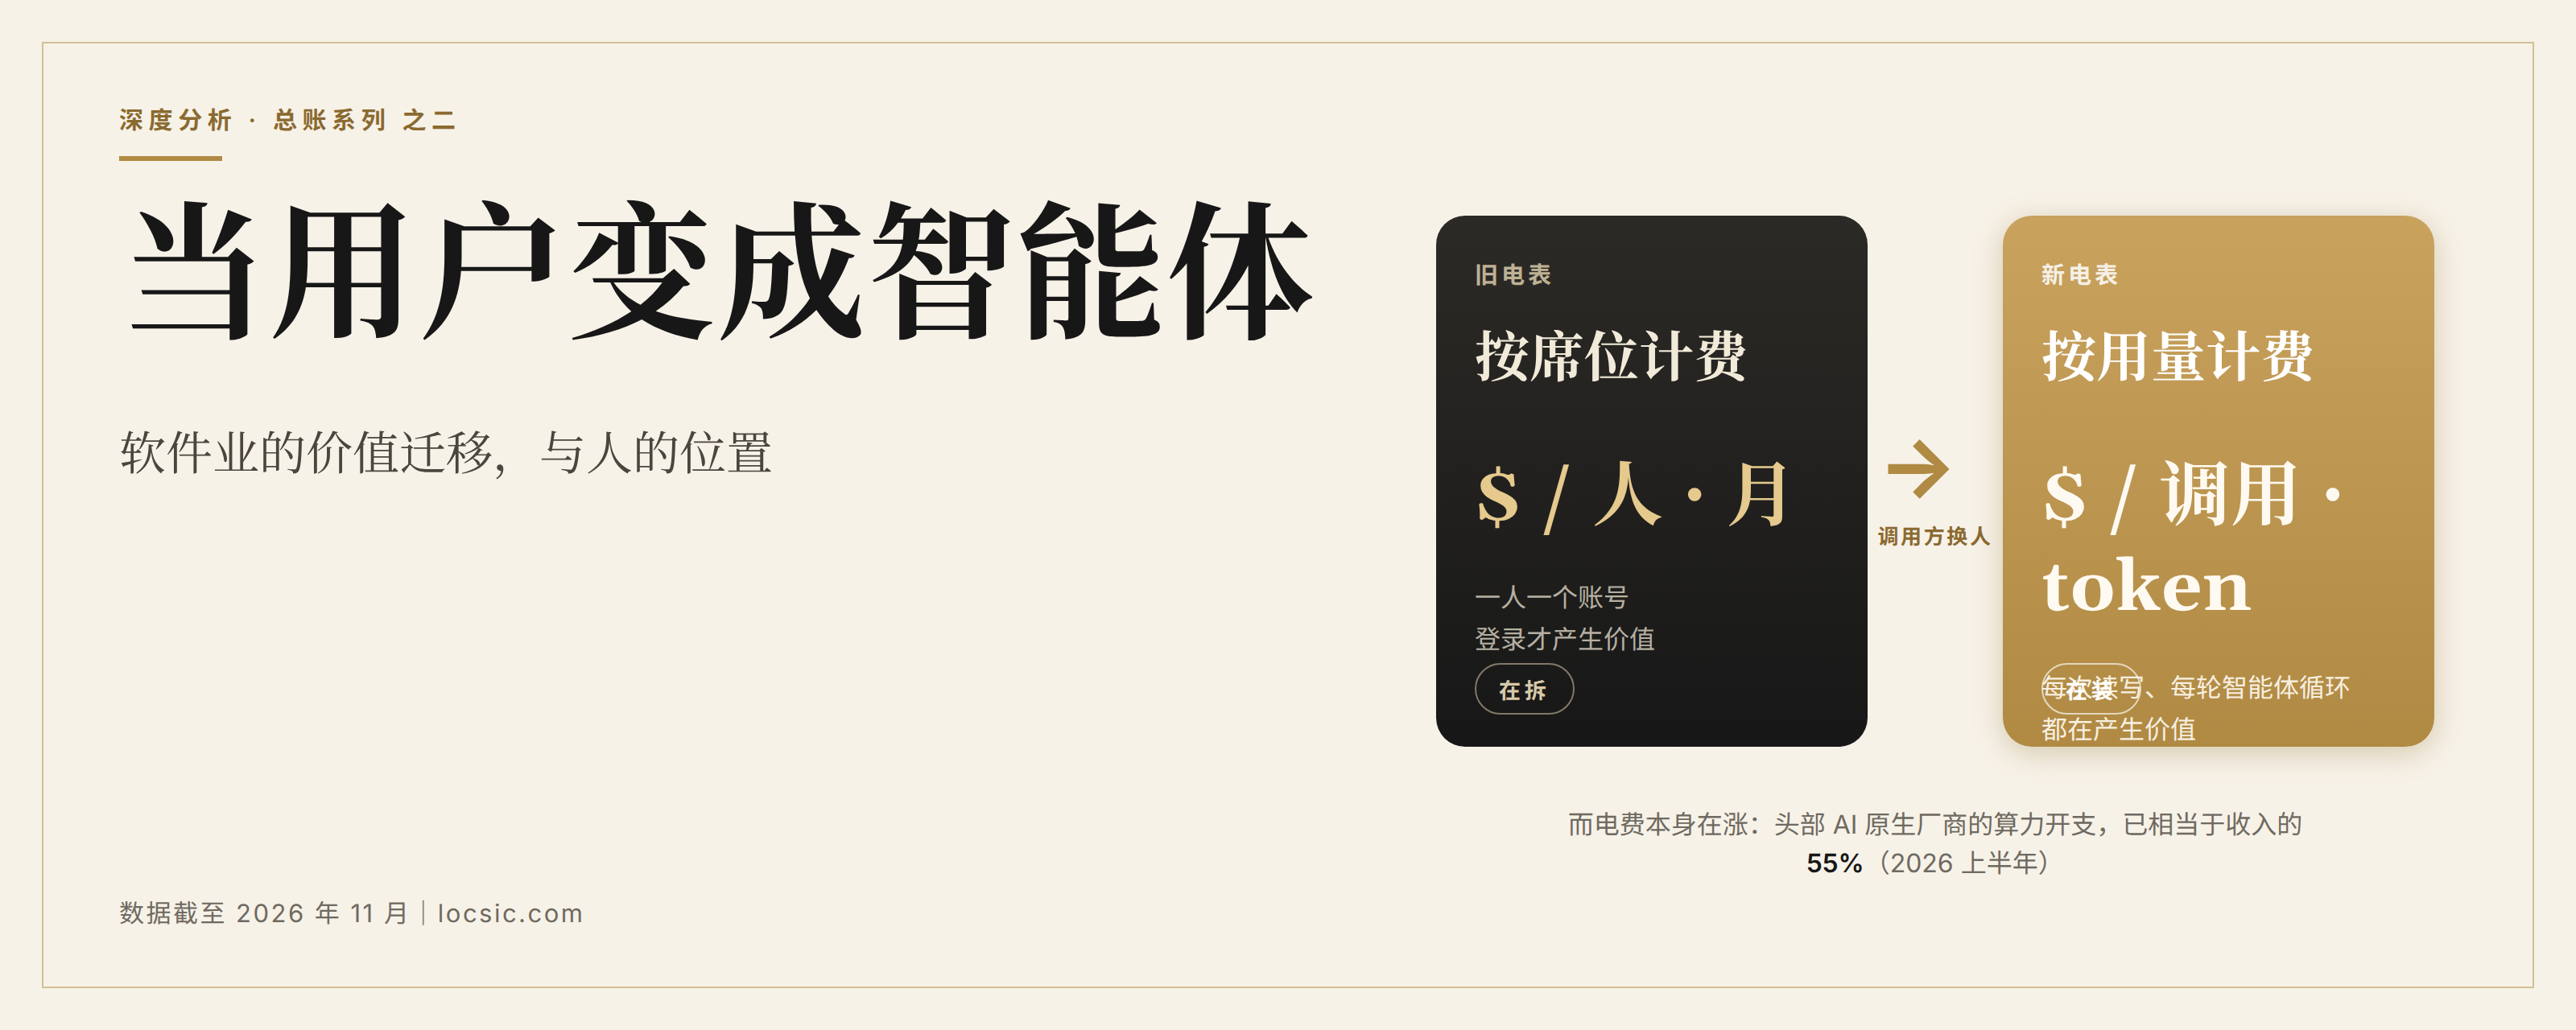
引子:一年两轮抛售
10 月 28 日盘后,ServiceNow 交出一份营收与利润率指标均超过指引上限的三季报(调整后 EPS 1.00 美元,略低于卖方共识的 1.02 美元):营收 41.06 亿美元、同比增长 20.5%,订阅收入增长 21%,AI 产品目标年内第二次上调。次日,股价收跌 26.5%——2012 年上市以来最大单日跌幅,市值一天蒸发约 410 亿美元。导火索是一个前瞻数字:公司把四季度 cRPO(当前剩余履约义务,即未来 12 个月将确认的已签约收入)增速指引(固定汇率)定为 18.5%,低于三季度的 21%(固定汇率;报告口径 20.5%),也低于卖方预期(约 19%–20%,转述)。随后一个交易日,Salesforce、Workday、Atlassian 等软件同行跌 4%–7%(转述),Fortinet、CrowdStrike、Palo Alto Networks 一并下行。媒体称之为 2026 年第二轮软件股抛售。
第一轮发生在年初。2 月,Anthropic 发布 Claude Cowork;Palantir CEO 亚历克斯·卡普(Alex Karp)公开表示,AI 已足以让整类 SaaS 失去存在必要。随后,汤森路透单日下跌近 16%,LegalZoom 下跌约 20%;Salesforce 与 Workday 的股价在那之后的 12 个月里累计跌去约四成。市场给这轮抛售起了名字:SaaSpocalypse,"SaaS 末日"。
两轮抛售之间,行业的基本面是另一副样子:Gartner 10 月下旬预测,2026 年全球软件支出 1.464 万亿美元,同比增长 15.2%。收入在涨,估值在跌,一年两次。这不是"AI 泡沫"或"AI 焦虑"能解释的——市场在反复重估的,是软件现金流的终值。
本文是"总账"系列的第二篇。上一篇《AI 算力链的总账:从 neocloud 到实验室 IPO》算硬件侧:谁在举债建算力、回报押在谁身上。这一篇算软件侧,先摊开两本基本面的账。一本在收入端:软件的计价单位正从席位(seat,按人收费)换成用量(usage,按调用与 token 收费)。一本在成本端:软件的收入里,越来越大的份额要付给算力,毛利率的坐标系正在换轴。两本账背后是同一个变化——软件的主要调用方,正在从人换成 AI 智能体。 人退到提需求、做判断、担责任的位置,钱和成本跟着调用方迁移;估值端的第三本账,结语再算。
一、收入端的总账:总量扩张,结构换血
Gartner 10 月 21 日在 IT Symposium/Xpo 上发布预测:2027 年全球 IT 支出 7.352 万亿美元,同比增长 15%,首次突破 7 万亿;2026 年为 6.391 万亿、增长 14.5%。与本文相关的是三行分项:软件 2026 年 1.464 万亿(+15.2%)、2027 年 1.679 万亿(+14.6%);IT 服务 1.557 万亿(+4.4%)、2027 年再增 4.9%;数据中心系统 2026 年增长 73.8%、2027 年预计再增 55.5%。分析师约翰-戴维·洛夫洛克(John-David Lovelock)的判断值得记下:IT 支出的下一个万亿美元增量,将由 AI 基础设施与 AI 软件共同驱动。他还提醒,内存与存储涨价("内存通胀")会持续到 2027 年——数据中心的名义增速里有相当部分是价格因素,不全是需求量。
这张总表里,三个读数比总数更重要。
第一,剪刀差:软件 +15.2%,IT 服务 +4.4%。 过去二十年,"软件吞噬世界"指软件替代线下流程;这一轮剪刀差说的是软件开始替代服务本身。注意体量:Gartner 口径的 IT 服务市场(1.557 万亿)其实比软件还大,而咨询、实施、运维、客服这些按人天计费的业务,正被按调用量计费的智能体逐段接管——业界把这称为 Service-as-Software(服务即软件)。若把业务流程外包与专业服务计入,广义服务市场在 5 万亿美元量级(业界估计口径,非 Gartner 数据)。软件要吃的不只是 1.5 万亿美元的软件市场,还有数倍于此的服务市场。
第二,钱的去向。 按 Gartner 全口径统计(2026 年 9 月版新闻稿),2026 年全球 AI 总支出 2.67 万亿美元(1 月版为 2.52 万亿;9 月版首次把智能体从 AI 软件中单列,跨版本数字不可直接比较),其中企业在生成式 AI 基础模型上的直接支出仅 283 亿美元,占比刚过 1%;绝大部分沉淀在 AI 基础设施(1.484 万亿,占 55.6%)、AI 服务与企业软件的 AI 模块里。企业 AI 预算的大头花在自己的软件与基建底座上,直接向模型厂商买 API 只是零头。这解释了一个反差:模型层竞争最激烈,财务表现最稳健的却是基础设施与平台软件。
第三,智能体的斜率。 Gartner 同表的"AI 智能体与助手"品类 2026 年支出 292 亿美元,2027 年预计 655 亿——一年增长逾一倍,是软件支出中最陡的一条曲线。另一组预测可作对照:到 2026 年底,40% 的企业应用将集成任务型智能体,而 2025 年初这一比例不足 5%。
增量从哪来、到哪去,下一节按方向拆。
二、谁在涨、谁在缩:九个方向
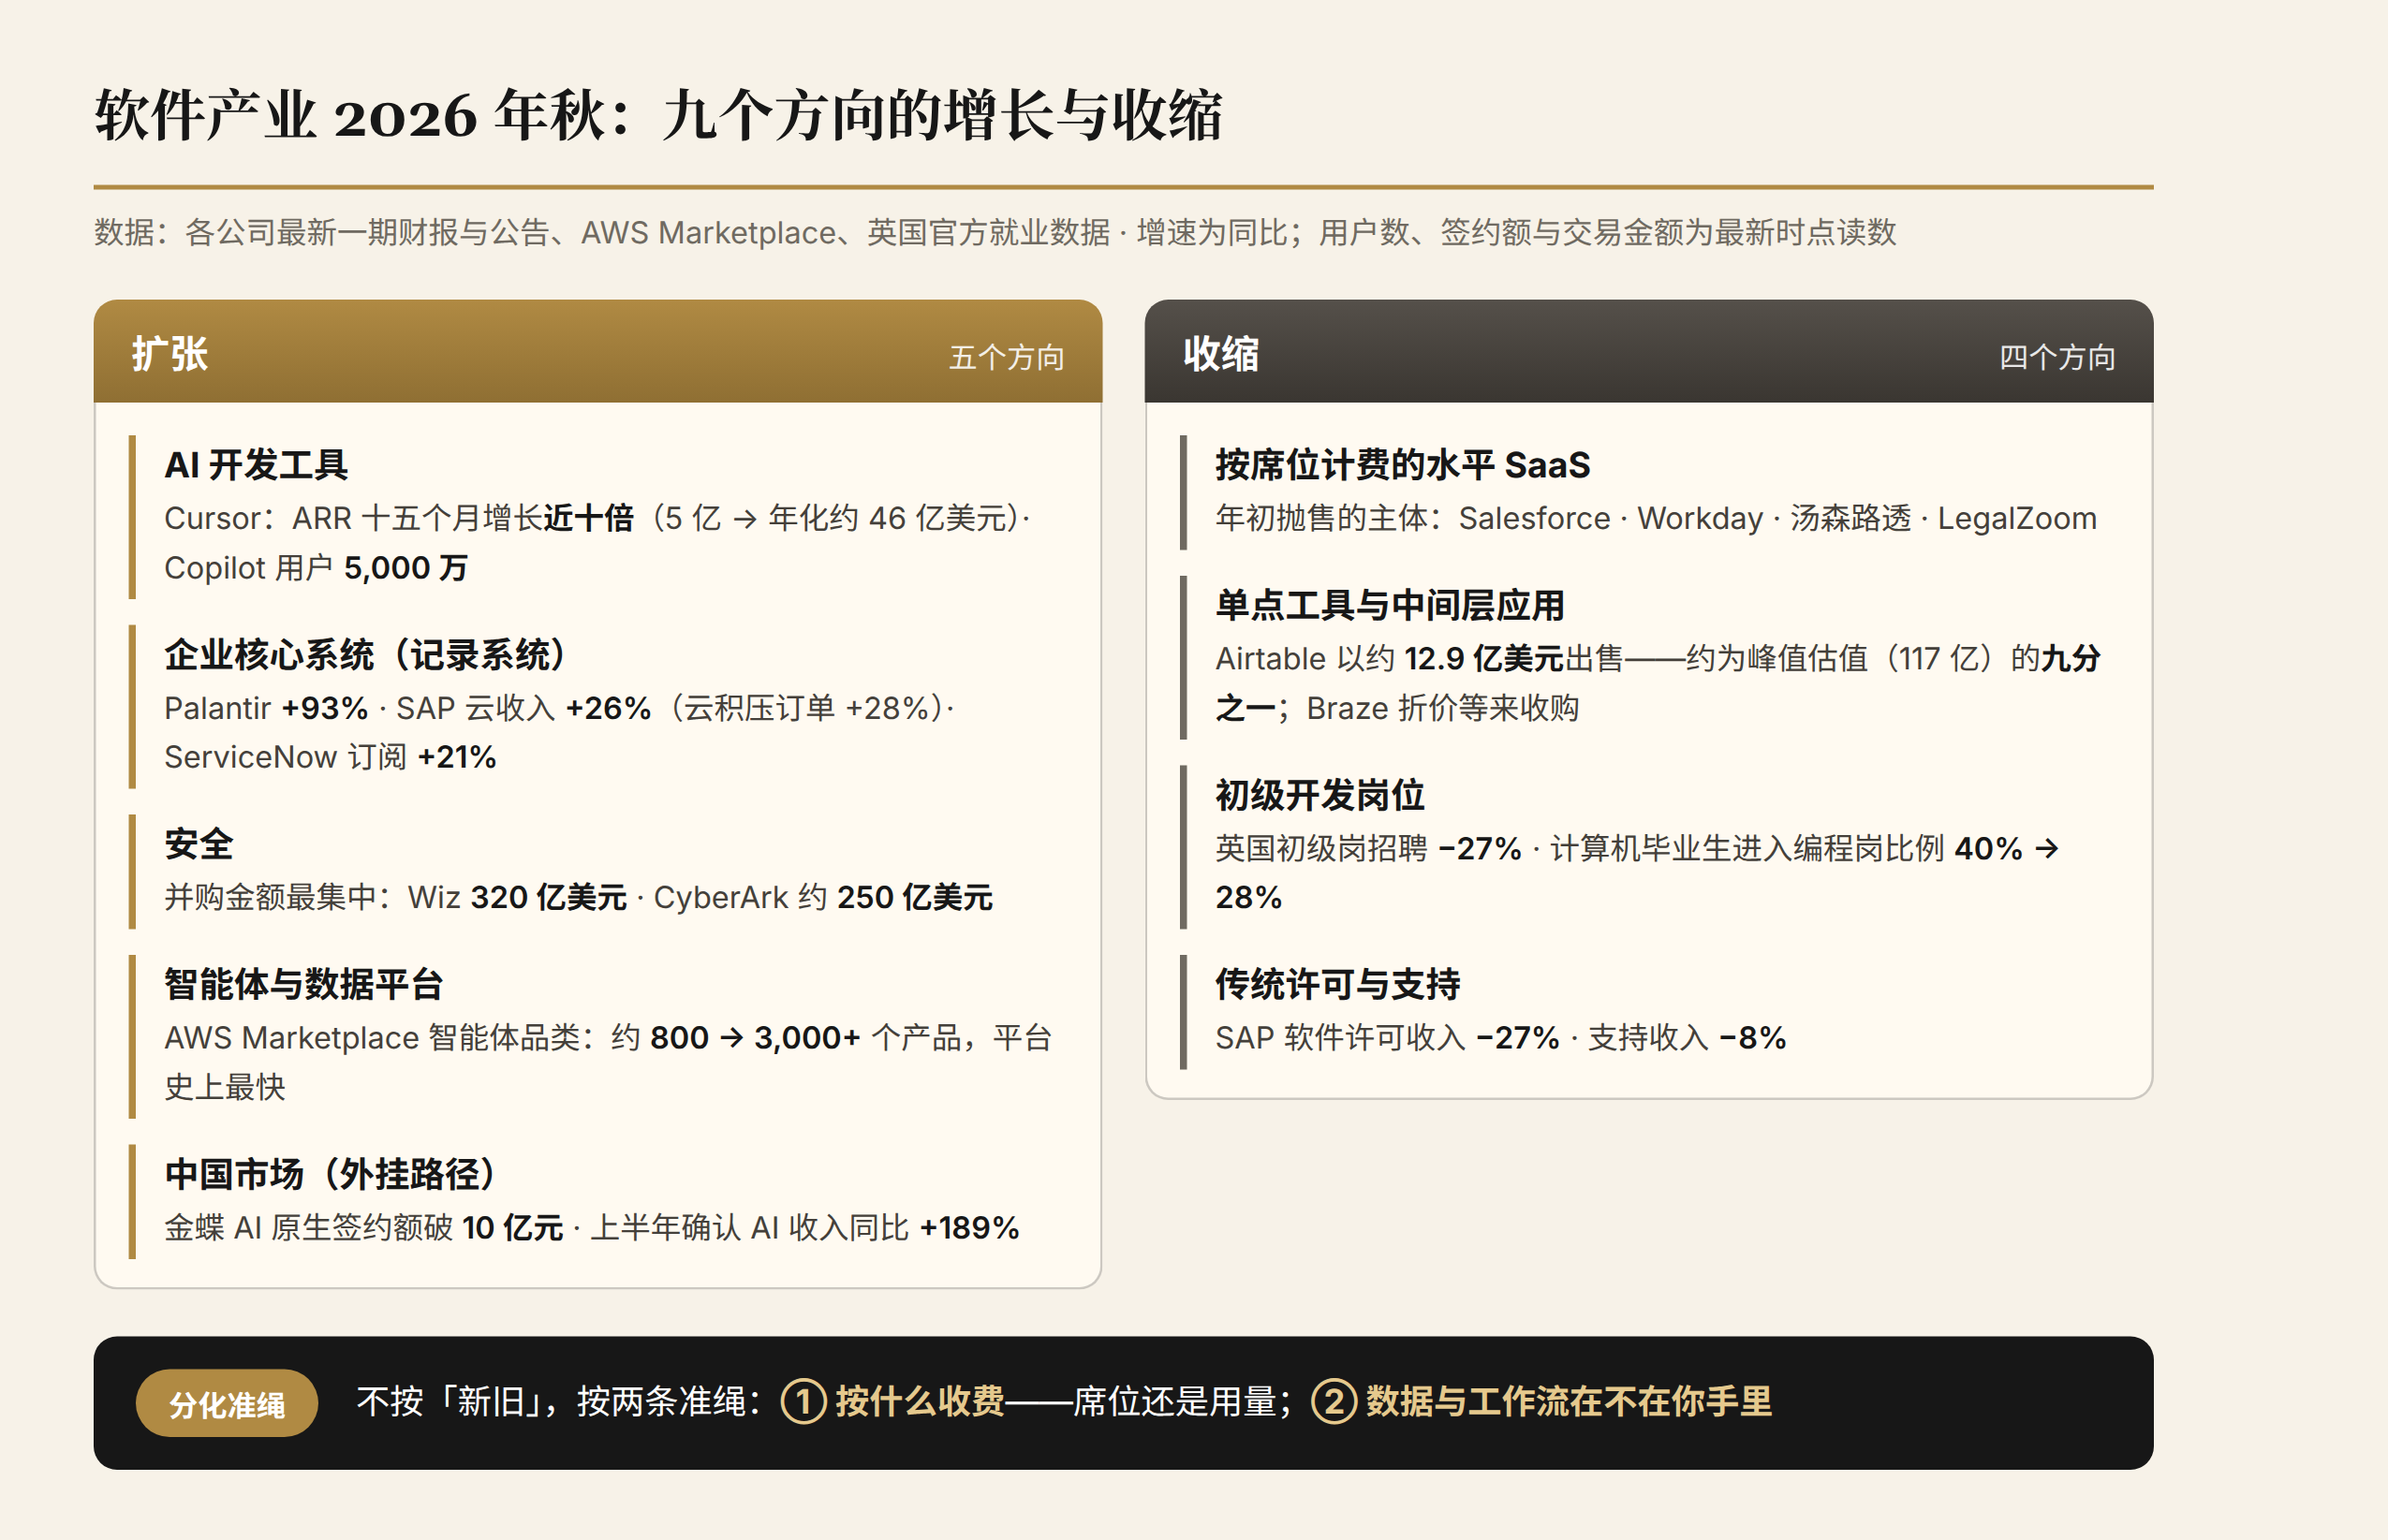
把最近一期的财报并排摆开,九个方向的分化相当清晰。先说结论:分化不按"新旧",按两条准绳——你按什么收费,以及数据和工作流是否在你手里。
扩张的五个方向:
AI 开发工具:增速最陡。SpaceX 三季报披露,8 月 14 日以约 600 亿美元完成收购的 Cursor,自交割日至 9 月 30 日的 48 天里贡献收入 6.08 亿美元,折年化约 46 亿;而 2025 年 6 月其 ARR(年度经常性收入)才突破 5 亿美元、当年 11 月破 10 亿(TechCrunch、公司披露)——十五个月增长近十倍(基数与分子口径不同,仅示量级)。GitHub Copilot 用户达 5000 万,收入环比增长 60%。JetBrains 8 月发布的开发者生态调查(样本逾 1.5 万名专业开发者)显示:90% 的开发者每周至少使用一种编码智能体,68% 每天使用。
企业核心系统(记录系统,Systems of Record):不降反升。SAP 三季度云收入增长 26%、当前云积压订单(Current Cloud Backlog)增长 28%,全年云收入指引上调至区间上端;ServiceNow 订阅收入增长 21%、年合同价值超 500 万美元的大单 19 笔(同比 +135%);Palantir 二季度营收 19.35 亿美元、增长 93%,全年指引约 81.5 亿、隐含增速约 82%。但这一块并非没有阴云:ServiceNow 引发 10 月 28 日抛售的 cRPO 指引放缓(21%→18.5%),正落在"记录系统"自己身上,第八节(判断四)再回到这一点。
安全:大额并购最密集的方向之一。近两年最大的几笔软件并购里有两笔属于安全——谷歌 320 亿美元收购 Wiz、Palo Alto Networks 约 250 亿美元收购 CyberArk。但需求逻辑与估值逻辑是两回事:10 月下旬这轮抛售里安全股同样在跌,Fortinet 的开票额(billings)增长 29% 也没能挡住。
智能体与数据平台:AWS Marketplace 的 Agentic AI 品类从去年约 800 个产品增至 3000 余个,是该平台史上增长最快的品类;Snowflake、Databricks 等合作伙伴 2025 年全年经该渠道的合计销售额突破 20 亿美元。
第五个方向是中国市场的 AI 原生应用,路径不同、方向一致:金蝶前三季度 AI 原生产品签约额突破 10 亿元人民币,上半年确认的 AI 收入同比增长 189%。
收缩或被重定价的四个方向:
- 按席位计费的水平型 SaaS:年初恐慌的主体——Salesforce、Workday、汤森路透、LegalZoom。
- 单点工具与中间层应用:Airtable 的 ARR 约 4.8 亿美元、仍同比增长约 20%,却以约 12.9 亿美元的企业价值出售——约为 2021 年峰值估值(117 亿)的九分之一。更值得注意的是,其智能体业务 Hyperagent 在出售前已被拆分独立、不在交易之内。"给人用的部分"折价卖掉,"给机器用的部分"留下,这几乎是本文论点的现成注脚。Braze 股价较 IPO 发行价累计跌去一半以上,之后 Salesforce 提出 56.6 亿美元的收购要约。
- 初级开发岗位:第四节细说。
- 传统许可与支持:SAP 前三季度软件许可收入下降 27%、支持收入下降 8%。
按席位计费、价值主要体现在界面上的产品在被重新计价;握住记录系统、数据与权限的产品被 AI 加速。要理解这两条准绳为什么成立,得往技术栈里拆一层。
三、机制:调用方不再是人
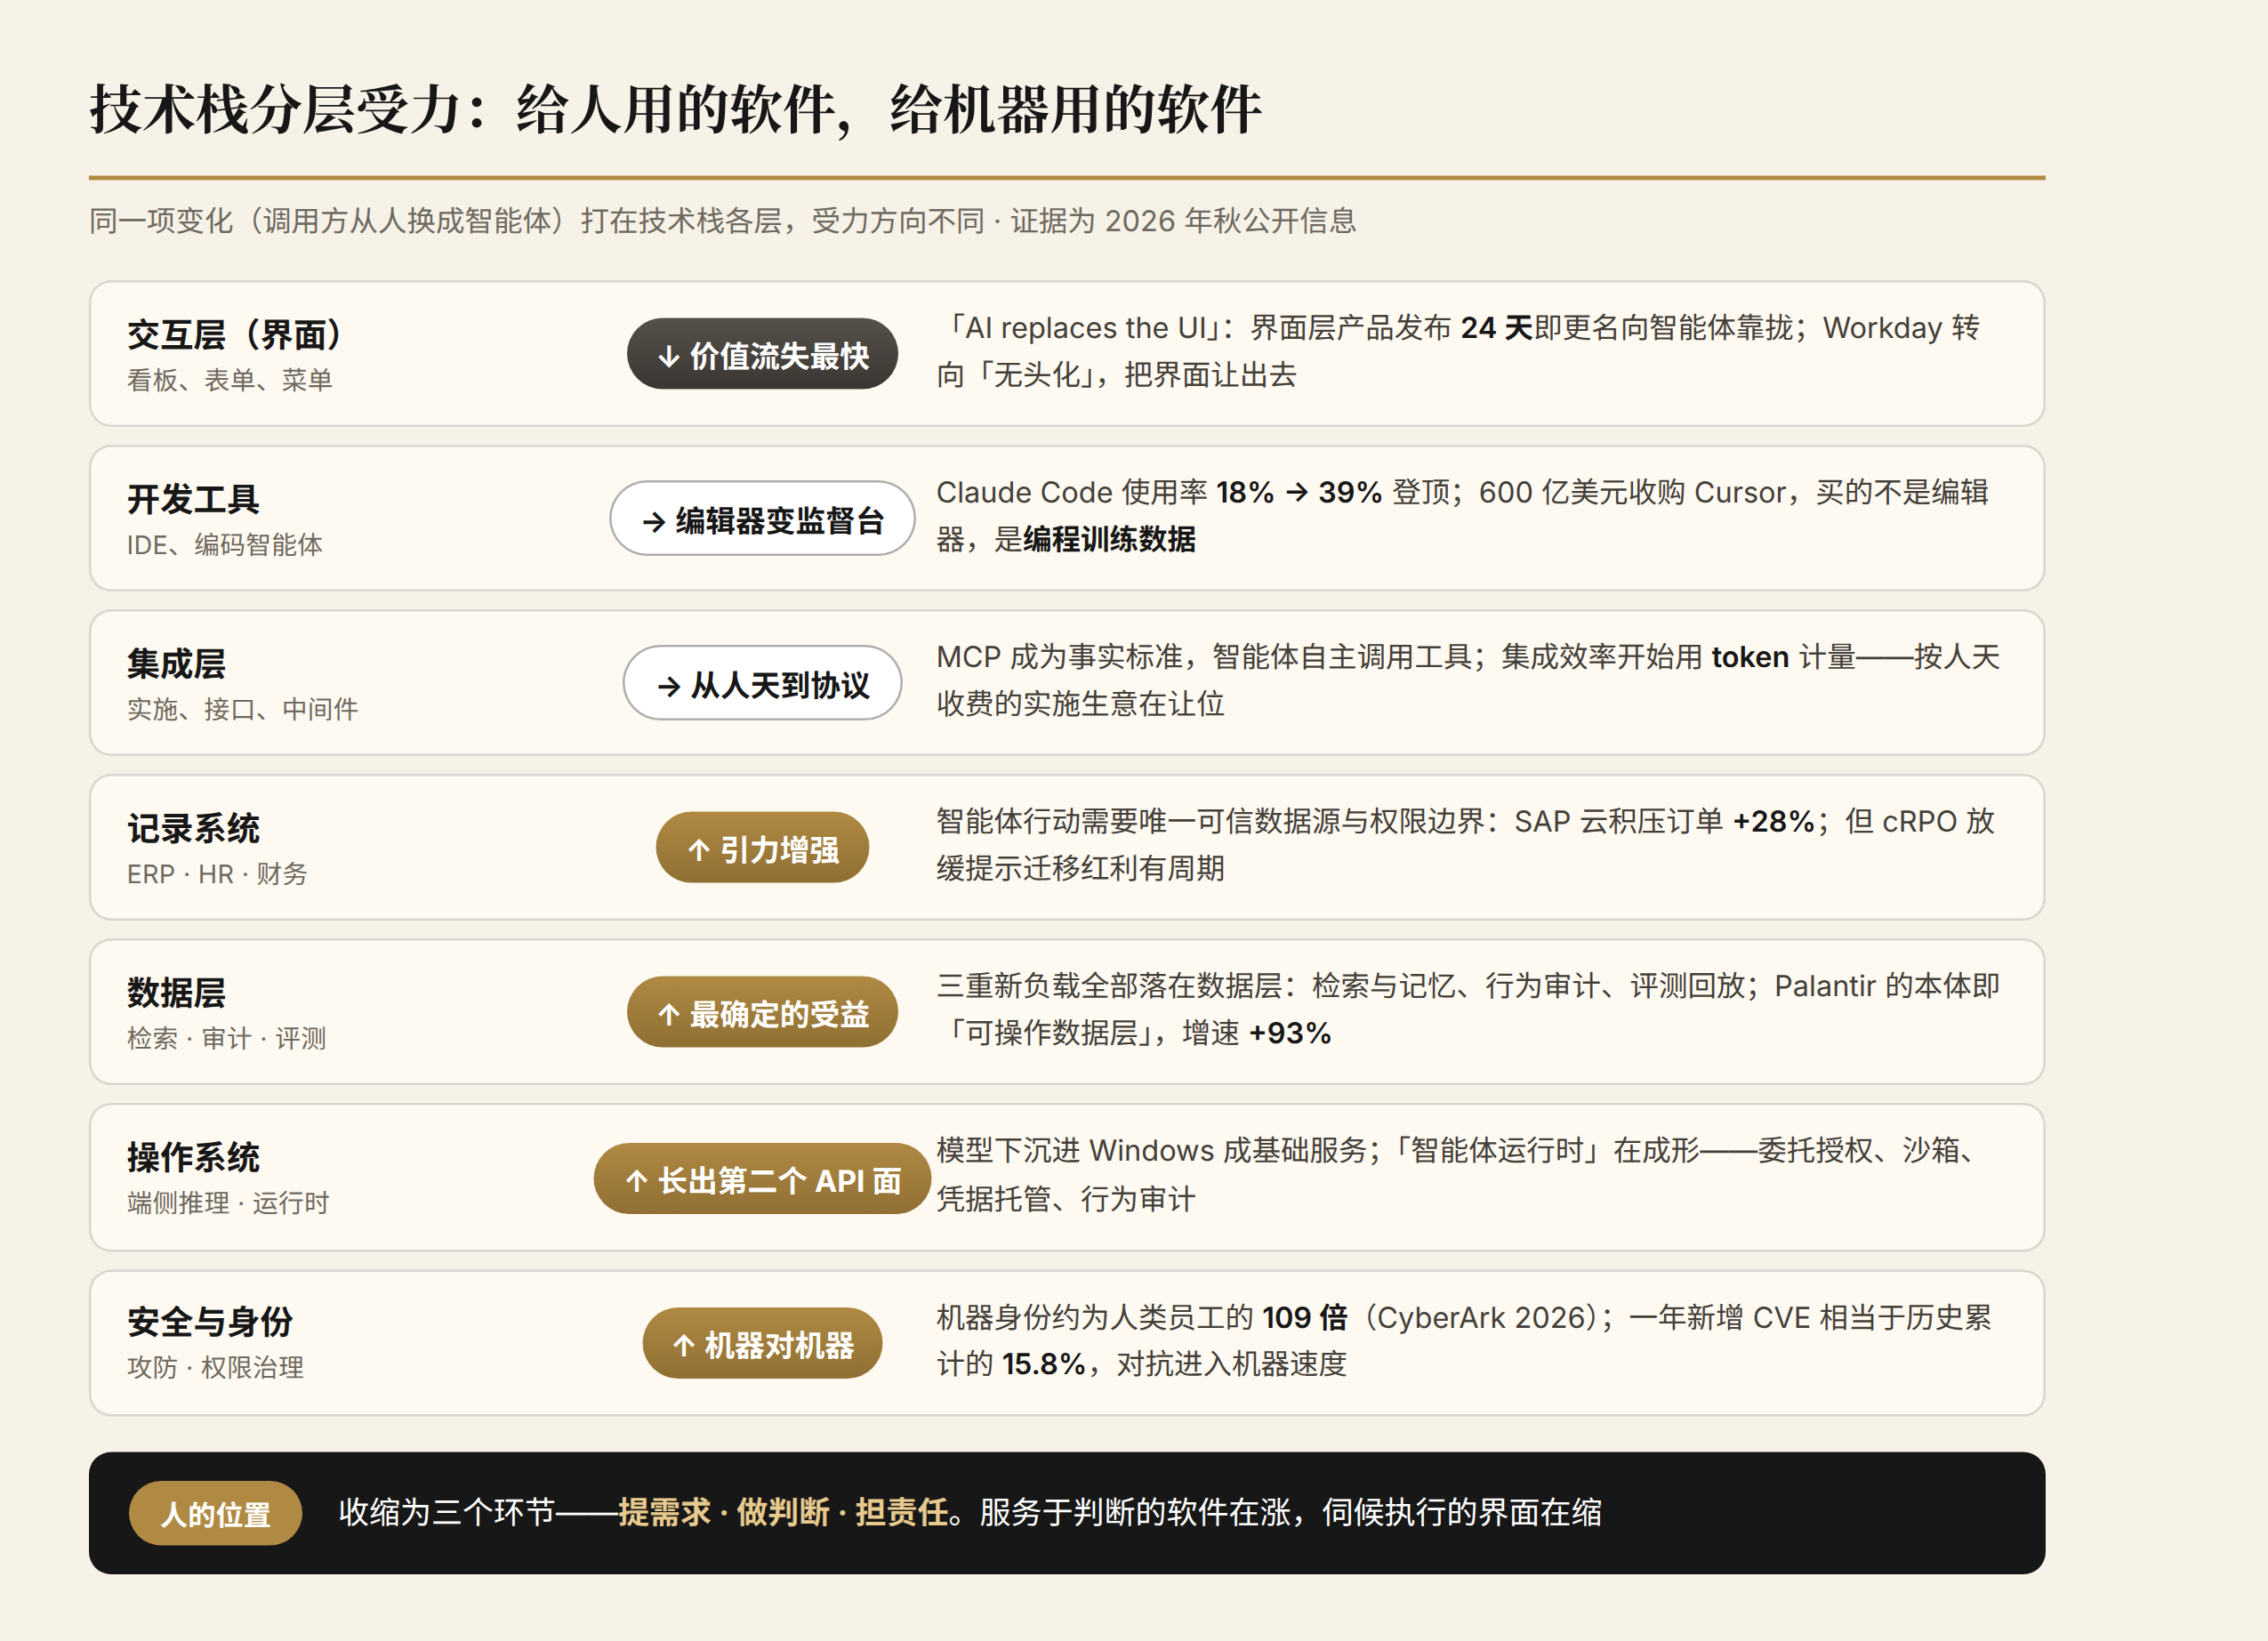
"给人用的软件换成给机器用的",这句话说得太粗会漏掉关键:技术栈每一层的受力方向并不相同。
交互层的价值流失最快。 过去,企业软件的转换成本有相当一部分建在界面上:员工熟悉了多级菜单、表单与看板,迁移成本随之抬高。智能体替人操作软件时,不需要看板,只调 API。也因此,Salesforce 今年 9 月 15 日在 Dreamforce 上发布界面层产品 AIforce,发布口号就是"AI replaces the UI"——让 Claude、Slack 直接调用 Salesforce 的数据、流程与权限,员工不必打开 CRM;不到一个月后的 10 月 9 日,贝尼奥夫把它更名为 SIforce。更名的直接语境是 9 月 29 日的行政令——联邦文件用语以"超级智能(SI)"替代"AI",马斯克随即把 SpaceXAI 更名 SpaceXSI,贝尼奥夫(Marc Benioff)跟进。同期(8 月 26 日)Salesforce 与 Anthropic 宣布 Claudeforce 合作——Claude 进 Salesforce、Salesforce 进 Claude;一个月后 Workday 宣布智能体平台"无头化"(headless),同样与 Anthropic 合作。主动让出界面是防守:界面正从资产变成成本。而人并未退出,人与软件的交互收缩到三个环节——提需求(规格)、做判断(审查)、担责任(批准)。执行环节下沉给机器,判断环节留给人,以及服务于判断的软件。
记录系统的引力在增强。 智能体要行动,就需要唯一可信的数据源、明确的权限边界和完整的审计轨迹——这三样恰是 ERP、HR、财务系统的本体——记录系统。SAP 的云订单在 AI 时代逆势加速,部分原因是云迁移与合规成了 AI 部署的前置投资。巴克莱今年 2 月的判断(据媒体报道)现在看是对的:AI 能侵蚀应用层的界面,撼不动底层的记录系统。但记录系统也有自己的周期问题——ServiceNow 的 cRPO 减速说明迁移红利不是无限的。
集成层从服务生意变成协议生意。 过去打通两个系统靠实施顾问按人天收费;现在 Anthropic 发起的开放协议 MCP(Model Context Protocol,模型上下文协议)成为事实标准,智能体自主调用工具。金蝶披露过一组自测数据:同一集成场景,其智能体平台"灵基"消耗约 1632 万 token,竞品约 2533 万(厂商自测)——集成效率开始可以用 token 计量。点对点接口市场会萎缩,运营协议注册表与安全网关的厂商会拿到新的收费节点。
数据层是最确定的受益者之一。 智能体带来三类全新负载,全部落在数据层。其一是检索与记忆:上下文窗口再大也装不下企业全量知识,每轮任务都是对数据层的高频读写——向量检索管语义召回,知识图谱管实体关系与权限继承,事务库管行动状态;token 成本压力还让检索质量变成成本杠杆:喂给模型的数据越准、越精简,账单越薄。其二是行为记录:智能体自主行动后,"哪个智能体、代表谁、在何时、改了什么"必须可回溯,审计日志从合规负担变成安全底座。其三是评测数据:智能体的轨迹、回放与评测,是微服务时代可观测性体系的翻版。Palantir 的本体(Ontology)本质上是一层预先建模、智能体可直接操作的数据层——第二节 93% 的增速之外,约 60 倍的市销率才是市场给这层价值的定价。
操作系统长出了第二个 API 面。 一边是模型下沉:微软 10 月把 MAI Code 1.1 Flash 集成进 Windows 11 设备,9 月的 Project Zenith 提供开箱即用、可本地运行 300 亿参数以上模型的开发环境——推理在重走 TCP/IP 当年的路,从第三方产品变成操作系统的基础服务。另一边,"智能体运行时"这层新结构在成形:某个智能体能否代表某个人做某件事(委托授权与最小权限)、上下文与记忆存在哪里、跑在什么沙箱、凭据谁托管、行为谁审计。据 The Information 报道,Cursor 被收购后曝出内部调查,涉及员工测试数据疑似经工具链流入模型训练环节——暴露的正是这一层的缺口:数据流向缺少托管与审计。参照容器化时代:Linux 没死,但价值增量长到了 Kubernetes 那一层。
开发工具的操作者已经从人变成机器。 JetBrains 调查里的排名更替是标志性读数:Copilot 的工作场景使用率从一年前的 29% 降至 21%;Claude Code 与 Codex 的基期是今年 1 月:前者从 18% 升至 39%、登顶,后者从 3% 升至 16%。编辑器正在变成监督台。这一层的价值重心随之上移:马斯克在收购 Cursor 时表示(据媒体报道),拥有足够编程训练数据的公司只有三家——OpenAI、Anthropic 和 Cursor。按他的说法,600 亿美元买的不是 IDE,是数据资产。
安全变成机器对机器的对抗。 AI 生成代码很可能是漏洞产出放大的推手之一:2025 年新增 CVE(通用漏洞披露)48174 个,相当于 NVD(美国国家漏洞数据库)建库以来累计总量的 15.8%;NIST 今年 4 月调整机制、放弃全量分析,只优先处理已在野利用的漏洞。攻防两端都进入机器速度:DARPA 的 AI 网络挑战赛(AIxCC)决出成果,Google 的 Big Sleep 智能体 2024 年 11 月首次在广泛部署的软件(SQLite)中找到人类遗漏的可利用漏洞。安全的新对象是非人类身份(Non-Human Identity, NHI):据 CyberArk 2026 年报告,企业内网中智能体等机器身份数量约为人类员工的 109 倍(2025 年版为 82:1)。机器用户比人多两个数量级,这是身份治理、审计与安全支出同步增长的原因。
四、AI 编程:瓶颈从"写"移到"审"
编程是这轮调用方更替走得最远的领域,也是观察其他行业将如何被重塑的最佳样本。影响链分四段,每段的证据不同。
先作一个说明:本节最重要的就业数据来自 Anthropic 的内部报告,而该公司正处于 IPO 窗口期、数据描述的是其自身组织,采信时应打这个折扣。本文尽量以英国官方数据与微软编制数据交叉参照。
生成侧:普及已经完成。 除 JetBrains 的 90%/68%,微软 CEO 萨提亚·纳德拉 2025 年 7 月的口径是 20%–30% 的开发代码由 AI 生成,CTO 凯文·斯科特预测 2030 年达到 95%。开源侧快速追平:阿里的 Qwen3-Coder-Next 以 800 亿总参数、仅 30 亿激活的 MoE(混合专家)架构在 SWE-Bench Verified 拿到超 70%,推理成本大幅下降。
效率侧:实测与直觉相反。 METR 的随机对照试验:16 名资深开源开发者,在平均维护了五年的自有仓库处理 246 个真实 issue——事前预测提速 24%,事后自估提速 20%,实测慢了 19%(试验使用 2025 年初的模型与工具,结果有时效性)。企业侧同样值得警惕:快手在今年 QECon 披露,AI 代码生成率持续上升、需求交付周期却没有缩短;平安人寿的数据是,AI 生成代码最终合入主干并存活的比例平均仅 16.2%,且 82% 的需求中,AI 代码的合入率不足一成。BairesDev 对 705 名开发者的调查给出同一图景的两面:AI 平均每周省下 13 小时,但 67% 的人审查代码的时间反而增加。审查环节也在引入 AI:林纳斯·托瓦兹(Linus Torvalds)今年 8 月确认,AI 辅助审查、提出细粒度修改,已是 Linux 内核开发的常规实践(据媒体报道)。
把数据放在一起,结论指向同一处:代码供给不再是约束,组织消化代码的能力才是。 写得快不等于交付得快,瓶颈从"写"移到了"审与担责"。这也是为什么"AI 将让程序员大规模失业"这一简化的说法既对又错:它消灭的是执行席位,制造的是判断负载。
就业侧:入门岗位在收缩,个体杠杆在放大。 Anthropic 10 月 16 日发布的内部报告(1334 人调查)是目前最详尽的单一样本:引入编码智能体后,192 名工程师的提交量达到六个月前的 5 倍、回滚率没有恶化;到 8 月,员工部署的智能体工时已达人类员工的 6 倍;人均创收是 Meta、谷歌在相同发展阶段的 2–4 倍。但同一家公司,初级技术岗招聘占比从 27% 降至 9%,三分之一的机器学习经理、五分之一的软件工程经理明确因 AI 减少招聘。外部数据方向一致:英国政府数据显示初级软件工程师岗位招聘同比下降 27%,计算机毕业生进入专业编程岗的比例从 40% 降至 28%(GOV.UK 初级招聘快照与《卫报》2026 年 9 月报道);微软研发编制从 8.1 万(2024 年峰值)降至 7.7 万,并向约 6 万员工开放自愿离职计划。另一端,杠杆正向个体倾斜——Anthropic 的招聘经理说"hunger beats tenure"(进取心胜过资历)。两名资浅工程师一个周末做出 Claude Code 图形界面的原型。被挤压的不是资历的中间档,而是资历不足以担责、独立性又不足以定义问题的岗位,入门执行岗首当其冲。
安全侧:外部性开始显形。 上节已给出 CVE 洪水的数字。矛盾已从"漏洞有没有被发现"转向"发现了有没有人消化":2025 年 65% 的开源 CVE 连 CVSS(漏洞严重度评分)都没有。这是 AI 编程给整个产业埋下的账单,也是安全需求的底层依据——但如第二节所说,需求成立不等于估值免疫。
五、成本端的总账:毛利正在被算力重写
以上主要在收入端。S-1 与三季报把另一本账也摊开了:软件的成本结构在变重。
Anthropic 的招股书是最极端的样本。收入端:上半年 162.9 亿美元,约为上年同期(11.6 亿)的 14 倍;二季度单季 115.6 亿,首次反超同期 OpenAI(约 67 亿);三季度据报道已达 168 亿,环比增速回落到 45%。成本端:上半年算力与基础设施支出 89.4 亿美元,相当于收入的 55%(上年同期这一比例是 201%;收入扩张暂时跑在成本前面,但 55% 已是传统软件营业成本占比的两倍以上)。更刚性的是承诺,且必须分清口径。公开 S-1 的合同承诺表内是:最低采购承诺约 2656 亿美元、已签未启租约 3214 亿,另有约 1250–1500 亿美元新增算力估计付款未入表,文件没有给出合计数;表内锚点最硬的是亚马逊,2026 年 4 月的协议规定十年至少采购 1100 亿美元,无论实际用量、不足补差价。媒体测算:Fortune 口径合计至少 4750 亿、计入芯片租赁最高约 7500 亿;9 月草案口径(路透)为"十年至少 5180 亿、约八成不可取消",草案点名构成为谷歌约 1111 亿、微软约 314 亿;公开 S-1 的点名构成则是谷歌约 1145 亿、微软数百亿、博通相关设备租赁约 1600 亿。与成本端数千亿承诺相对照的,是收入端一个小数字:截至 6 月底,Anthropic 客户合同项下的剩余履约义务(RPO)只有约 108 亿美元、75% 将在 12 个月内确认完毕;S-1 自己写明,收入以消费为主、大部分没有长期合同承诺,客户可在很短通知期内减量或终止,公司也预计收入增速随时间下降。成本按多年合同锁定、照付不议;收入按用量计费、随时可减——期限错配是这一页账最重要的结构。账面净亏损 807 亿美元,数字惊人,其中约 724 亿是可转债等融资工具的公允价值变动、不流出现金,另有约 76 亿利息等非经营项目;上半年经营亏损收窄到 6.93 亿,经营活动现金净流入 39.3 亿。还有两组容易被忽略的数据:前两大客户贡献了上半年收入的约五分之一(WSJ 所阅草案口径;10 月 26 日公开的 S-1 中,前三季度已无单一客户占比超过 10%),集中度随收入爆炸快速稀释;2026 上半年约 48% 的收入经由亚马逊、谷歌、微软的云市场完成,向渠道伙伴多付的约 27 亿美元记在销售费用而非成本(Reuters 按 2025 年口径测算约合每收入 1 美元 16 美分)。
把三张表并排看:Anthropic 的账上,算力与基础设施支出相当于收入的 55%,而 S-1 会计口径的营业成本只有 23.8 亿、毛利率约 85%——已交付成本与全部算力投入之间的裂缝,才是这一页账要读懂的地方;ServiceNow 三季度非 GAAP 营业利润率 32.5%,仍是标准的好生意,但它开始把部分订阅收入移进毛利率显著更低的专业服务、换取 AI 导入速度;SpaceX 三季度资本开支 196 亿美元,其中 164 亿投向超级智能分部,同期该分部收入 75.6 亿——分部内每 1 美元收入对应超过 2 美元的当期资本开支。云厂商一侧是同一笔账:微软云毛利率已同比下降至 66%(收入结构向 Azure 倾斜所致),公司对下季的指引约 65%。传统 SaaS 的估值逻辑建立在 75%–80% 的毛利率与接近零的边际成本上;当最大的成本项变成算力账单,这个行业在经济意义上正在部分变成重资产。
这有三层含义。其一,按用量定价不只是"更匹配价值",也是成本转嫁:当厂商最大的成本项变成算力账单(而且大头是刚性承诺),它必须用用量收入去摊平固定成本:Copilot 转按量、Cursor 并入 X 订阅按 API 目录价收费、ServiceNow"进一步转向消费模式",既是进攻也是防守。其二,采购方在抵触:用量计费让预算不可预测,CFO 们要求的承诺用量、额度上限与混合合同会拉长过渡期——终点不是纯用量制,而是混合制。其三,价值向"模型+算力"一体的厂商集中:SpaceX 收 Cursor、甲骨文的订单池里躺着 OpenAI 约 3000 亿美元的多年期合同、Anthropic 背着 5180 亿的算力承诺(9 月草案口径)——三件事指向同一结构。上一篇《AI 算力链的总账》问"谁在借钱建算力";这一篇的回答是:软件的收入,正在越来越多地变成算力的收入。
成本端还有一个中国对照:Anthropic 用多年长约锁定算力供给与成本,中国厂商在用工程优化压成本曲线——智谱上半年单位 token 推理成本较年初下降 80%、API 业务毛利率首次转正;摩根士丹利口径下国内模型 API 均价不降反升(2026 年二季度输入/输出均价较 2025 年一季度上涨约 48%/80%)。成本在降、售价在升,毛利两头改善。同一张算力账单,两种解法。
六、客户侧:电表换了,换成了混合表
所有层的变化落到买软件的人手里,是一件事:计费的电表换了。 人用软件按席位收费——一人一个账号,登录才产生价值;机器用软件按用量收费——每次读写、每个 token、每轮智能体循环都在产生价值。2026 年这条转换进入集中兑现期:GitHub Copilot 6 月转向按量计费(订阅价不变、超额按 token 计的 AI Credits 结算);Cursor 被收购后改版,月费只含 Grok 系模型,Claude、GPT、Gemini 一律按 API 目录价另付,整个编程工具并入 8–200 美元五档的 X 订阅;ServiceNow CEO 在电话会上明说"混合商业模式进一步转向消费模式"。极端读数在 Anthropic 的 S-1:净收入留存率(NRR)约 900%。口径要注明:排除 Pro/Max 个人订阅,衡量的是去年三季度已付费的同一批客户今年三季度的支出倍数(约 9 倍),不能与 SaaS 常规 NRR 横向比;使用 Claude Code 的前 5% 企业客户,月均支出约为未使用者的 20 倍。席位制 SaaS 苦心追求的"粘性",在用量制下直接表现为收入数字本身。
采购方的第二个变化是自建与外购的再平衡。Klarna 是完整案例,数字几经修正后更值得细看:2024 年 2 月 AI 客服上线首月处理 230 万次对话、相当于 700 名全职客服的工作量(注意:这是工作量等效换算,多为外包坐席,不等于裁员 700 人;公司后来的更新口径是 853 名等效、年化节省约 6000 万美元,招股书披露 2024 年实际节省约 3900 万美元)。全职员工从 2022 年底的 5527 人降到 2024 年底的 3422 人、此后继续降至约 3000——主要靠冻结招聘与自然流失(年自然流失率约 15%–20%),没有大规模强制裁员;留下来的员工平均薪资同期从 12.6 万涨到 20.3 万美元。2025 年 5 月,CEO 公开承认 AI 客服"走得太远"、重新招回人工客服——截至 2025 年 6 月的 12 个月里 AI 处理了 69% 的客服会话,复杂投诉与高价值客户场景仍然要人。他在 20VC 上的判断依然尖锐:软件的创造成本趋近于零,SaaS 靠数据锁定收租的模式正在被智能体瓦解。自建不是免费的,但当写一个内部工具的周期从数月缩到数天,"买现成软件"这个默认选项就被打断了。
SaaS 巨头的应对是防御性开放:把界面让出去,守住数据与合规。Salesforce 的 SIforce、Workday 的无头化(第三节),本质是同一步棋。Gartner 的两组预测框定了战场:到 2030 年,约 2340 亿美元的企业应用支出面临智能体分流与重定价;同期,具备智能体能力的 ERP 将形成 720 亿美元的新市场。被分流的是席位,长出来的是调用。
中国的路径有差异但方向收敛。中国客户本就较少按席位付费,AI 落地走的是"不替换存量系统、智能体平台外挂":金蝶灵基以独立采购、MCP 连接存量 ERP 的方式落地 26 家客户,口号是"数据不动,智能流动"。没有席位可丢,反而少了一层冲击;但从项目制转向订阅经营的老问题,不因 AI 消失。
七、十强体检与新势力
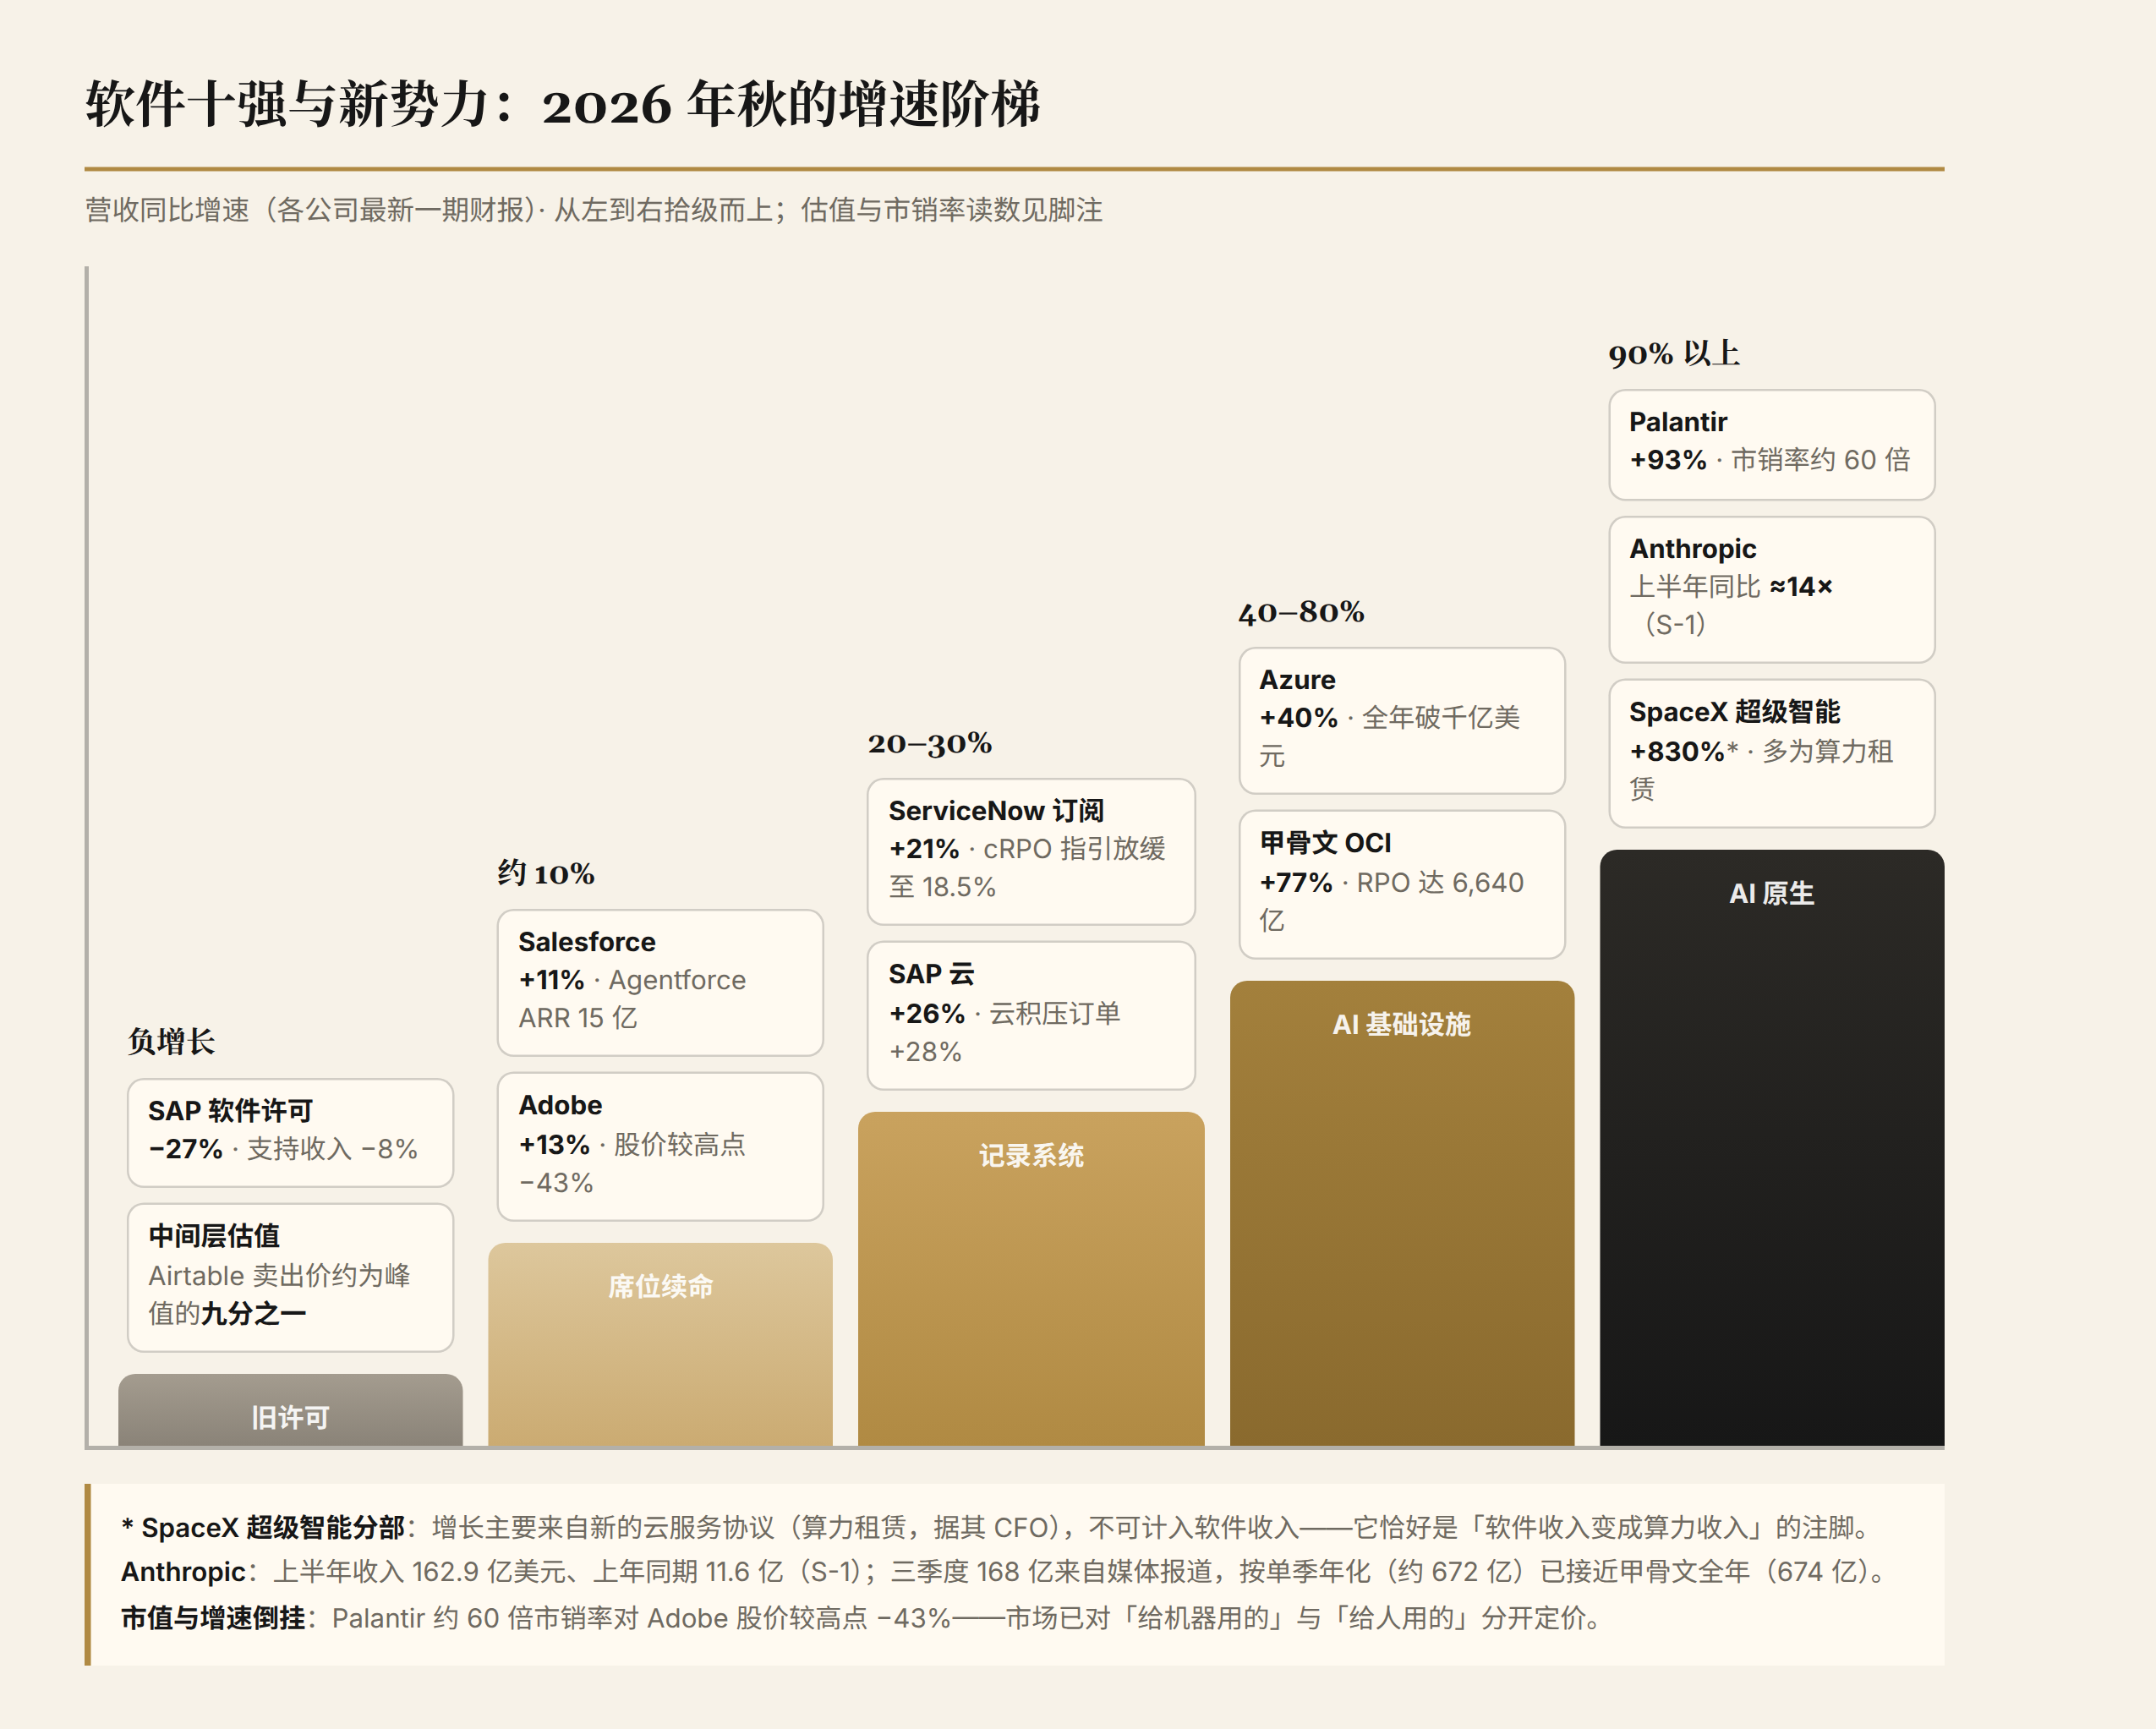
把传统软件十强的最新财报排开,反差是:名单没变,增速排序倒了,估值排序倒得更狠。 微软 FY2026(6 月止)营收 3318 亿美元(+18%),Azure 全年破千亿(1019 亿美元,+40%),M365 Copilot 付费席位一个季度从约 2000 万涨到 3000 万以上:席位制在 AI 附加产品上仍在扩张,过渡期是混合的(见判断三)。甲骨文 FY2026 营收 674 亿(+17%)、云收入 340 亿(+39%),其中云基础设施(OCI)全年收入 181 亿美元、增长 77%;截至 2027 财年第一财季的剩余履约义务(RPO)达 6640 亿美元(+46%),按甲骨文口径其中约一半会在 36 个月内确认(12 个月内约 12%)、单季新增 AI 云合同超 300 亿。Salesforce 最新季度(2027 财年二季)营收 113.5 亿、增长 11%,Agentforce 的 ARR 已达 15 亿美元、约占年收入的 3%——新引擎已经点火,但还远没有接替旧引擎;增速没有塌。Adobe 2026 财年三季度营收 67.6 亿、增长 13%,AI 优先 ARR 同比增长超 150%,全年 ARR 增速指引 10.2%。收入端两位数增长,股价却较 52 周高点跌去四成多:市场对 GUI 创意工具被生成式 AI 替代的定价,没有停在收入数字上。Palantir 年化收入 80 余亿美元、市值约 4780 亿、市销率约 60 倍——市场买的不是今天的收入,是"智能体落地征税权"的期权。
新势力改写榜单的速度更快。Anthropic 三季度收入 168 亿美元(媒体报道的投资人披露口径;S-1 披露至上半年为 162.9 亿)——按单季年化约 672 亿,与甲骨文整个 2026 财年的 674 亿几乎相等;一家成立约五年,一家四十九年。SpaceX 的超级智能分部单季收入 75.6 亿(+830%)、年化约 300 亿,但 CFO 在电话会上明说增长主要来自新的云服务协议——其中大部分是算力租赁收入,明确可归入软件收入的 Cursor 部分年化约 46 亿(Grok 订阅未单独披露)。OpenAI 二季度单季收入约 67 亿美元(WSJ),据 Bloomberg 与 FT 报道,其 9 月底年化收入已近 500 亿。若把模型 API 与订阅计入广义软件收入,前十名里已有 Anthropic 与 OpenAI 两家 AI 原生公司;至于 SpaceX,其增长主要来自算力租赁而非软件,计入软件前十并不成立——这正是第五节论点的注脚。
未来两年的增量已被订单锁定:微软商业 RPO 6770 亿美元(+73%,约 30% 在 12 个月内确认)、甲骨文 6640 亿(+46%)、AWS backlog 5780 亿(同比增长三位数)、谷歌云 5608 亿(Alphabet 10-Q:略高于 55% 在 24 个月内确认),四家合计约 2.5 万亿,订单池主要由 AI 填满。机构对 2026 年的分层预期大致如下:AI 应用与智能体复合增速 35%–50% 或更高,安全 20%–25%,数据与云原生基建 18%–25%,传统 ERP 等记录系统 10%–15%(转述)。市场已经在对"给人用的"和"给机器用的"软件分开定价,也开始对"轻资产"与"重资产"的软件分开定价。
八、走向:五个判断(附验证条件)
判断一:软件总量保持两位数增长,增量主要流向给机器用的软件;AI 软件的主要风险不在毛利率高低,而在收入与成本的期限错配。 收入按用量计费、客户可短通知减量,成本按多年合同锁定、照付不议——RPO 约 108 亿美元对着数千亿美元承诺,就是这个错配的画像。算力开支占收入的比例眼下在改善(上年同期 201%→上半年 55%),但大部分已签约容量尚未上线,S-1 自己提示大批容量交付会压缩利润率;云厂商一侧,微软云毛利率已降至 66%、同比下降。席位制不会立刻死,死的是"纯席位制":按席位计费的水平应用增速回落至个位数,ERP 等记录系统的机构预期仍有 10%–15%。验证:①若 2027 年上半年头部 SaaS 的 cRPO 增速中位数跌破 10%,前半句证伪;②Anthropic 上市后前四个季度,大批容量上线时算力开支占收入比例是否反弹(作者设定阈值:超过 60%);③RPO 与算力承诺之比是否上升——客户开始签长约、错配收窄,是这条判断收敛的标志。
判断二:价值向"模型+算力"一体的厂商集中,中间层最危险。 模型层侵蚀工具层定价权(收购方明言看重其训练数据);应用层的出路是下沉到数据与工作流,或上移到按结果计费;既无数据也无模型的单点应用会被系统性出清。今年的买家只为两类资产付溢价——安全能力与开发者分发入口(Braze 是折价成交,不算反例)。验证:若 MCP 等开放协议保持中立、中间层厂商借协议重建增长与定价权,此判断失效;若协议被单一厂商闭环化,则反向坐实。
判断三:定价转向混合制,而不是一步到纯用量。 席位→用量→结果的过渡形态,是"承诺用量+额度上限+结果分成"的混合合同,因为 CFO 的预算约束与厂商的转价需求在拉锯。验证:2027 年主要厂商财报中,纯用量与混合收入占比的变化方向(代理指标:Copilot AI Credits 的用量披露、X 订阅档位结构、ServiceNow 电话会口径)。
判断四:记录系统的迁移红利在 2027 年前后见顶。 SAP、ServiceNow 当前的高增速,很大部分来自一次性的云迁移与合规改造周期;ServiceNow 的四季度 cRPO 指引(21%→18.5%)是先行信号——管理层把部分订阅收入移入专业服务换取 AI 导入,也说明新增长还没接上棒。迁移完成后,这一类公司从成长股转为价值股:收入稳、估值倍数压缩。验证:ServiceNow 2027 年 1 月的四季报——cRPO 增速是稳在 18% 档还是继续下探。
判断五:服务市场在被替代的同时通缩,"软件吃服务"不是无缝平移。 IT 服务 +4.4% 的增速,同时兼容"被智能体替代"与"价格在跌"两种解释;如果 AI 完成同样工作的价格只有人工的几分之一,更可能的结局是市场整体缩小、软件只接住一部分。验证:按结果计费(outcome-based)的收入何时在企业软件财报中单独披露,那是这条线从叙事变成现实的标志。
验证点(按时间):11 月 2 日 Palantir 三季报(93% 增速能否延续);11 月 16 日当周 Anthropic IPO 定价(区间讨论 1.5–2 万亿美元;5 月私募轮投前 9650 亿;达莫达兰(Damodaran)估算 1.475 万亿——落点正是 AI 软件的估值之锚);11 月 18 日前后 Palo Alto、12 月 1 日前后 CrowdStrike 财报(安全的需求与估值能否分离);2027 年 1 月 ServiceNow 四季报(cRPO);SpaceX 四季报(Cursor 首个完整季度)。
结语
软件产业在同时过三本账:收入端,计费单位从席位换成用量与结果;成本端,越来越大的收入份额要付给算力,一部分"软件"在经济意义上变成重资产;估值端,市场在反复重估终值——一年两轮抛售,抛的都是旧电表。给人用的软件退守判断与责任的三个时刻,给机器用的软件接管执行的长尾;价值从界面流向接口,从席位流向调用,从许可流向结果——也从高毛利、轻资产流向重资产。年初的"SaaS 末日"没有兑现,也没有结束:旧电表在拆,新电表没装完,而电费本身在涨。装完之后,软件业会比今天更大,也会比今天更重、更陌生。
信源说明:Gartner 10 月 21 日 IT 支出预测新闻稿(IT 服务 1.557 万亿、数据中心 +73.8%、"内存通胀"出自该口径);Gartner 9 月 16 日 AI 支出新闻稿(全口径 2.67 万亿/1.484 万亿/283 亿/智能体 292→655 亿;1 月版 2.52 万亿);智能体集成比例(40%/<5%)与 2030 年 2340 亿/720 亿两组预测为转述。ServiceNow 10 月 28 日三季报官方新闻稿与电话会(订阅 +21% 报告口径/+20.5% 固定汇率;cRPO +20.5% 报告/+21% 固定汇率;四季度指引 18.5% 为固定汇率、卖方预期约 19%–20%(转述);调整后 EPS 1.00 对共识 1.02;AI ACV 目标年内再上调至 17 亿美元;订阅收入移入专业服务);次日收跌约 26.5%–27%(各数据源在 26.3–26.9 之间);同业次日跌幅 4%–7% 为转述。Anthropic S-1(10 月 26 日递交,代码 ANT):上半年收入 162.9 亿、净亏 807 亿(含约 724 亿公允价值变动)、营业成本 23.8 亿/毛利率约 85%(CNBC 依 S-1)、算力承诺多口径(公开 S-1 承诺表:最低采购约 2656 亿+已签未启租约 3214 亿+约 1250–1500 亿未入表,合计数留白;亚马逊 2026 年 4 月协议至少 1100 亿、无论用量照付;RPO 约 108 亿、75% 于 12 个月内确认;Fortune 至少 4750 亿、含芯片租赁最高约 7500 亿;"十年至少 5180 亿、约八成不可取消"及草案点名构成(谷歌约 1111 亿、微软约 314 亿)为 9 月草案口径(路透);公开 S-1 点名构成:谷歌约 1145 亿、微软数百亿、博通租赁约 1600 亿(GeekWire 逐项))、客户集中度(WSJ 草案约 1/5;公开 S-1 前三季度无单一客户超 10%)、渠道结构(2026 上半年约 48% 经三大云市场、渠道费同比多付约 27 亿美元记销售费用;Reuters 测 2025 年约合每收入 1 美元 16 美分);二季度 115.6 亿/反超 OpenAI(约 67 亿)与三季度 168 亿据媒体报道(FT、钛媒体等);OpenAI 二季度 67 亿(WSJ)、9 月底年化近 500 亿(Bloomberg/FT);IPO 区间 1.5–2 万亿(Fortune/WSJ 口径)、达莫达兰(Damodaran)估算 1.475 万亿、5 月私募轮投前 9650 亿。SpaceX 2026 三季报与电话会(财联社、虎嗅、Payload、Finsee 等;资本开支 196 亿、其中 164 亿投向超级智能分部;Cursor 交割后 48 天 6.08 亿,ARR 阶梯据 TechCrunch 与公司披露;CFO 算力租赁口径)。微软 FY2026/FY2027Q1(官方电话会与披露:FY2026 Azure 1019 亿美元、+40%(FY2027Q1 重述分部口径、首次按美元披露,旧口径约 +41%);FY2027Q1 云毛利率 66%、同比下降,Azure 占比上升所致;capex 452 亿因第三方容量交付延迟低于计划;商业 RPO 6770 亿、+73%、加权期限 2.3 年、约 30% 于 12 个月内确认;金融界等)。AWS backlog 5780 亿(亚马逊 Q3 电话会,同比增长三位数、管理层称充分多元化);谷歌云 backlog 5608 亿(Alphabet 10-Q:总 5677 亿、云 5608 亿、略高于 55% 于 24 个月内确认)。甲骨文 FY2026 与 FY2027Q1 RPO(赛迪等;OCI 181 亿、+77% 为甲骨文财报自报数)。SAP 2026Q3。Palantir 2026Q2(新浪、腾讯)。Salesforce 2027 财年二季(113.5 亿/+11%、Agentforce ARR 15 亿)及 Dreamforce 发布与更名(官方新闻室、Salesforce Ben 9 月 15 日/10 月 12 日)。Workday(转述)。Adobe FY2026 Q3 财报(67.6 亿/+13%、全年 ARR 指引 10.2%)与市场报道(股价较 52 周高点 -43%)。Airtable 交易(TechCrunch、Benzinga、MSN:EV 12.85 亿、峰值 117 亿、ARR 约 4.8 亿/+20%、Hyperagent 拆分)。Braze(Salesforce 公告)。JetBrains《2026 开发者生态调查》(官方研究博客,2026 年 5–7 月窗口、15509 人)。METR 随机对照试验(转述;2025 年初工具)。QECon 2026(快手、平安人寿)。BairesDev 调查(705 人)。Anthropic 内部效率报告(10 月 16 日;该公司处于 IPO 窗口,采信已注明)。英国就业数据(GOV.UK 初级招聘快照;《卫报》9 月 12 日)。微软编制与自愿离职计划(蓝鲸、字母榜)。NIST/NVD 2026 年 4 月调整、2025 年 CVE 统计与 65% 无评分(techweb、Sonatype,转述)。AIxCC(DEF CON 33)、Big Sleep(Google 披露)。CyberArk《身份安全格局》2026 年版(109:1;2025 年版 82:1)。金蝶 2026 前三季运营公告与灵基自测数据(厂商自测)。Klarna(公司新闻稿、招股书、CNBC、Entrepreneur、20VC,转述)。AWS Marketplace(51CTO、极客网、科技云报到)。X 订阅改版(网易);GitHub Copilot 计费改版(GitHub 官方博客,2026 年 6 月 1 日生效)。Qwen3-Coder-Next(阿里官方)。马斯克、Torvalds 引语(每经、新浪等,据媒体报道)。智谱中报与摩根士丹利中国 API 价格调研(钛媒体转述)。分析框架(调用方更替、收入/成本两本账、五个判断)为作者观点。