
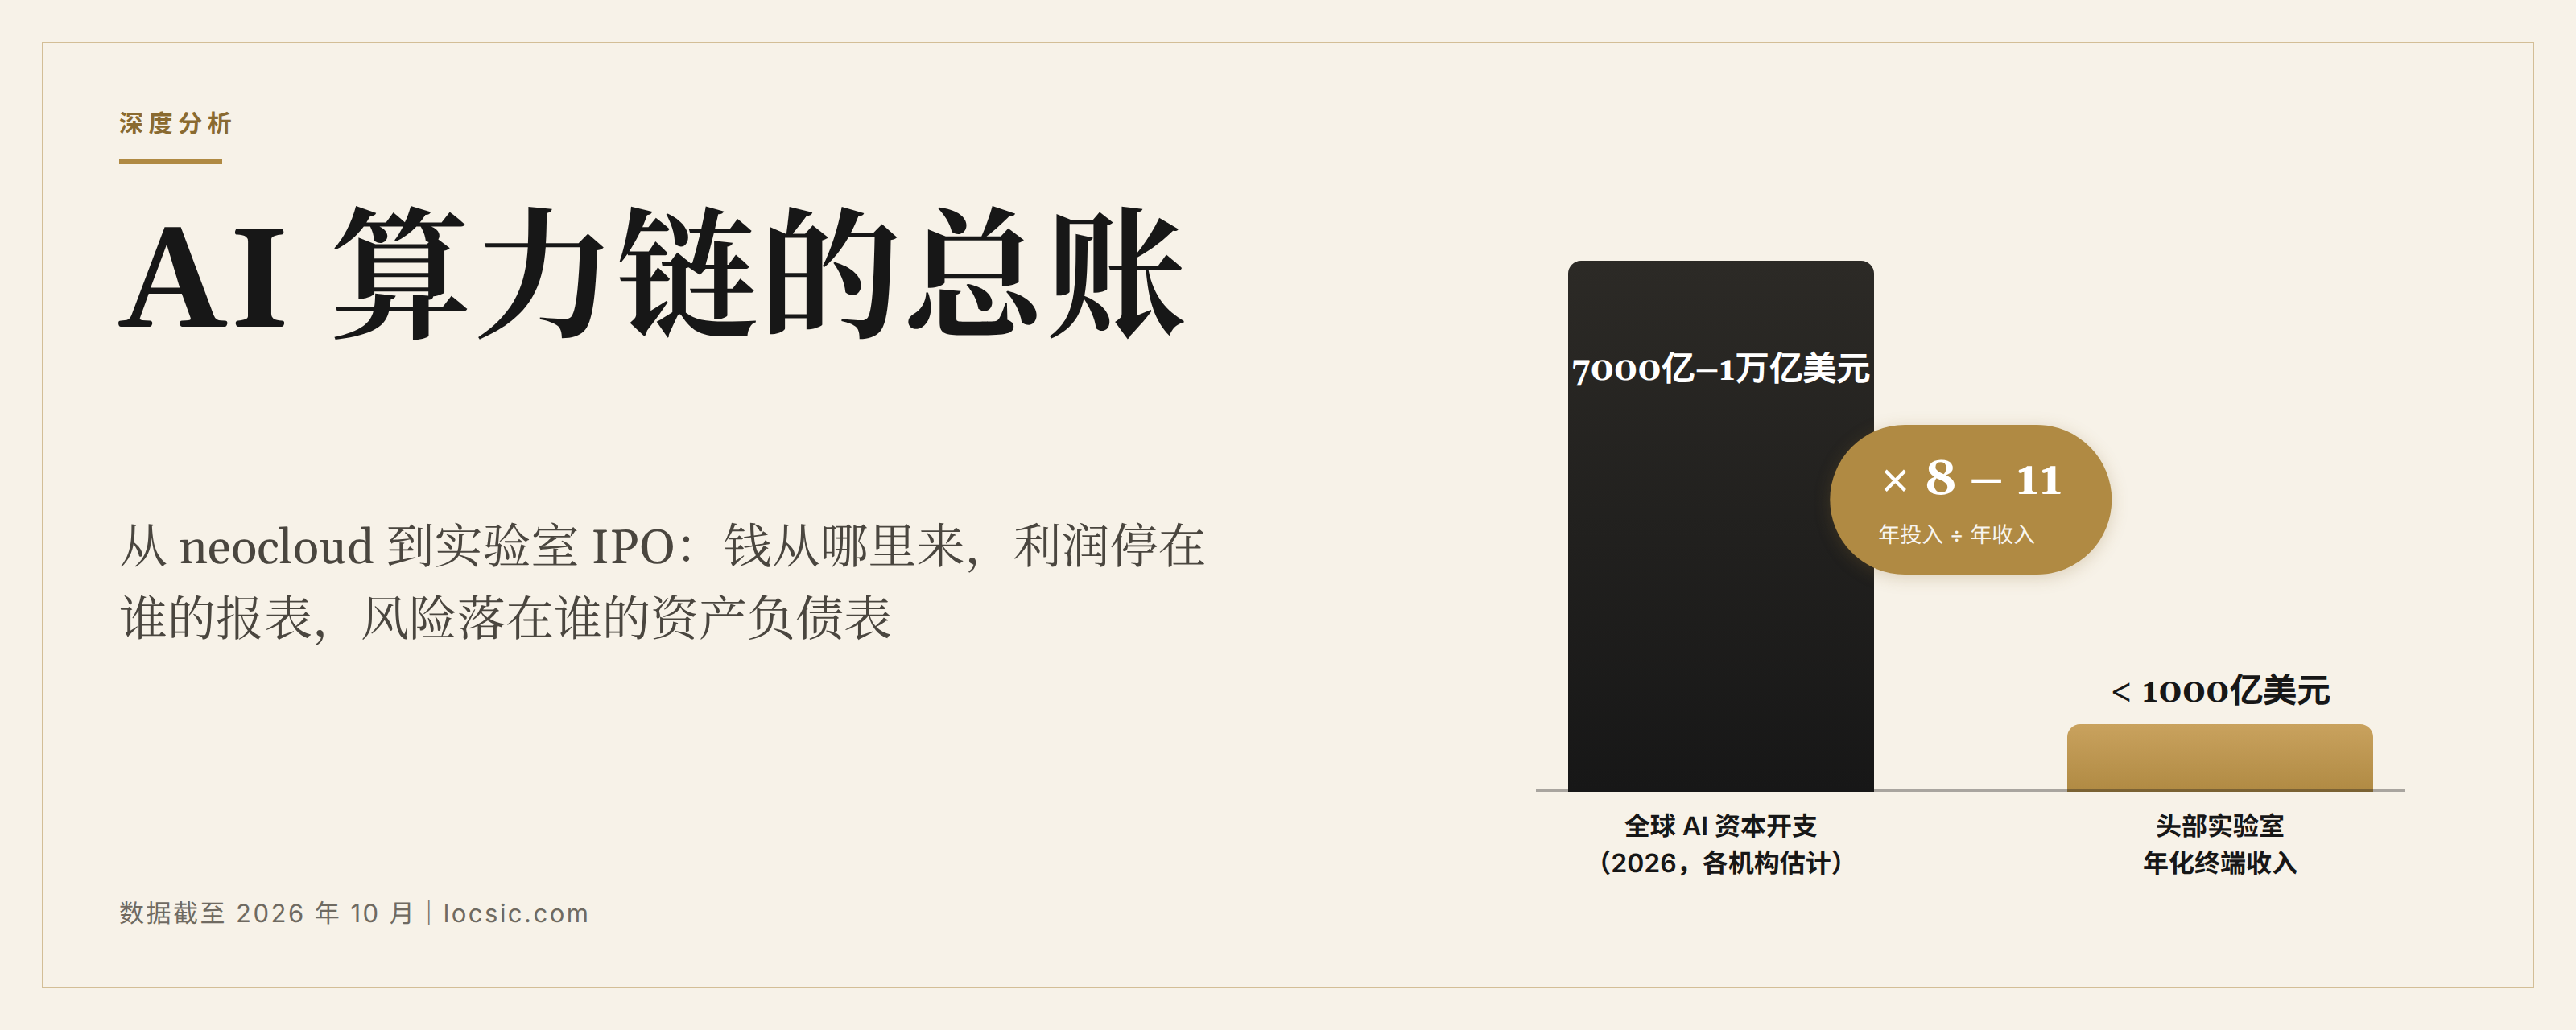
依据公开报道、公司披露与卖方研究整理|数据截至 2026 年 10 月 28 日
十月上旬到下旬,四件事接连发生。据媒体报道,GPU 云服务商 Firmus 的上市在询价启动约三天后撤回。新加坡数据中心商 DayOne 交表两周后,据彭博援引知情人士报道,正考虑把首次公开募资金额从最高 50 亿美元降到 25 至 30 亿。贝恩资本出售数据中心公司 Bridge Data Centres 的流程已持续七个月没有成交。GPU 云龙头 CoreWeave 的债券跌破 80 美分,收益率升到 15% 以上。这四件事分别落在 IPO 市场(两件)、私募退出、公开市场债券三个环节,把它们连起来的是同一条供应链:AI 算力产业的融资,正在多个环节同时被压价。
这篇文章把整条链的总账算一遍。钱从哪里来,经过谁的手,利润停在谁的报表上,风险最后落在谁的资产负债表上。
一、先看两边的数字
支出这一边。按高盛统计,微软、亚马逊、Alphabet、Meta 四家公司 2025 至 2026 两年的资本开支合计约 1.123 万亿美元。各机构对 2026 年全球 AI 相关资本开支的估计在 7000 亿到 1 万亿美元之间。
收入这一边。Anthropic 已公开提交的招股书显示,2026 年上半年营收 163 亿美元,其中二季度单季 115.6 亿。更早的草案经《华尔街日报》10 月 20 日报道,三季度单季约 168 亿美元、环比增长 45%,这个数未包含在已提交文件中。算力基础设施支出承诺:已公开的招股书里,各家媒体算出的合计在 5180 亿到 5670 亿美元之间(口径不同),计入可选与附条件部分最高约 7500 亿(细账见我们此前的招股书解读)。OpenAI 按交表前的媒体报道,年化收入约 250 亿美元,毛利率约 33%,计算承诺也在 6000 亿美元量级。
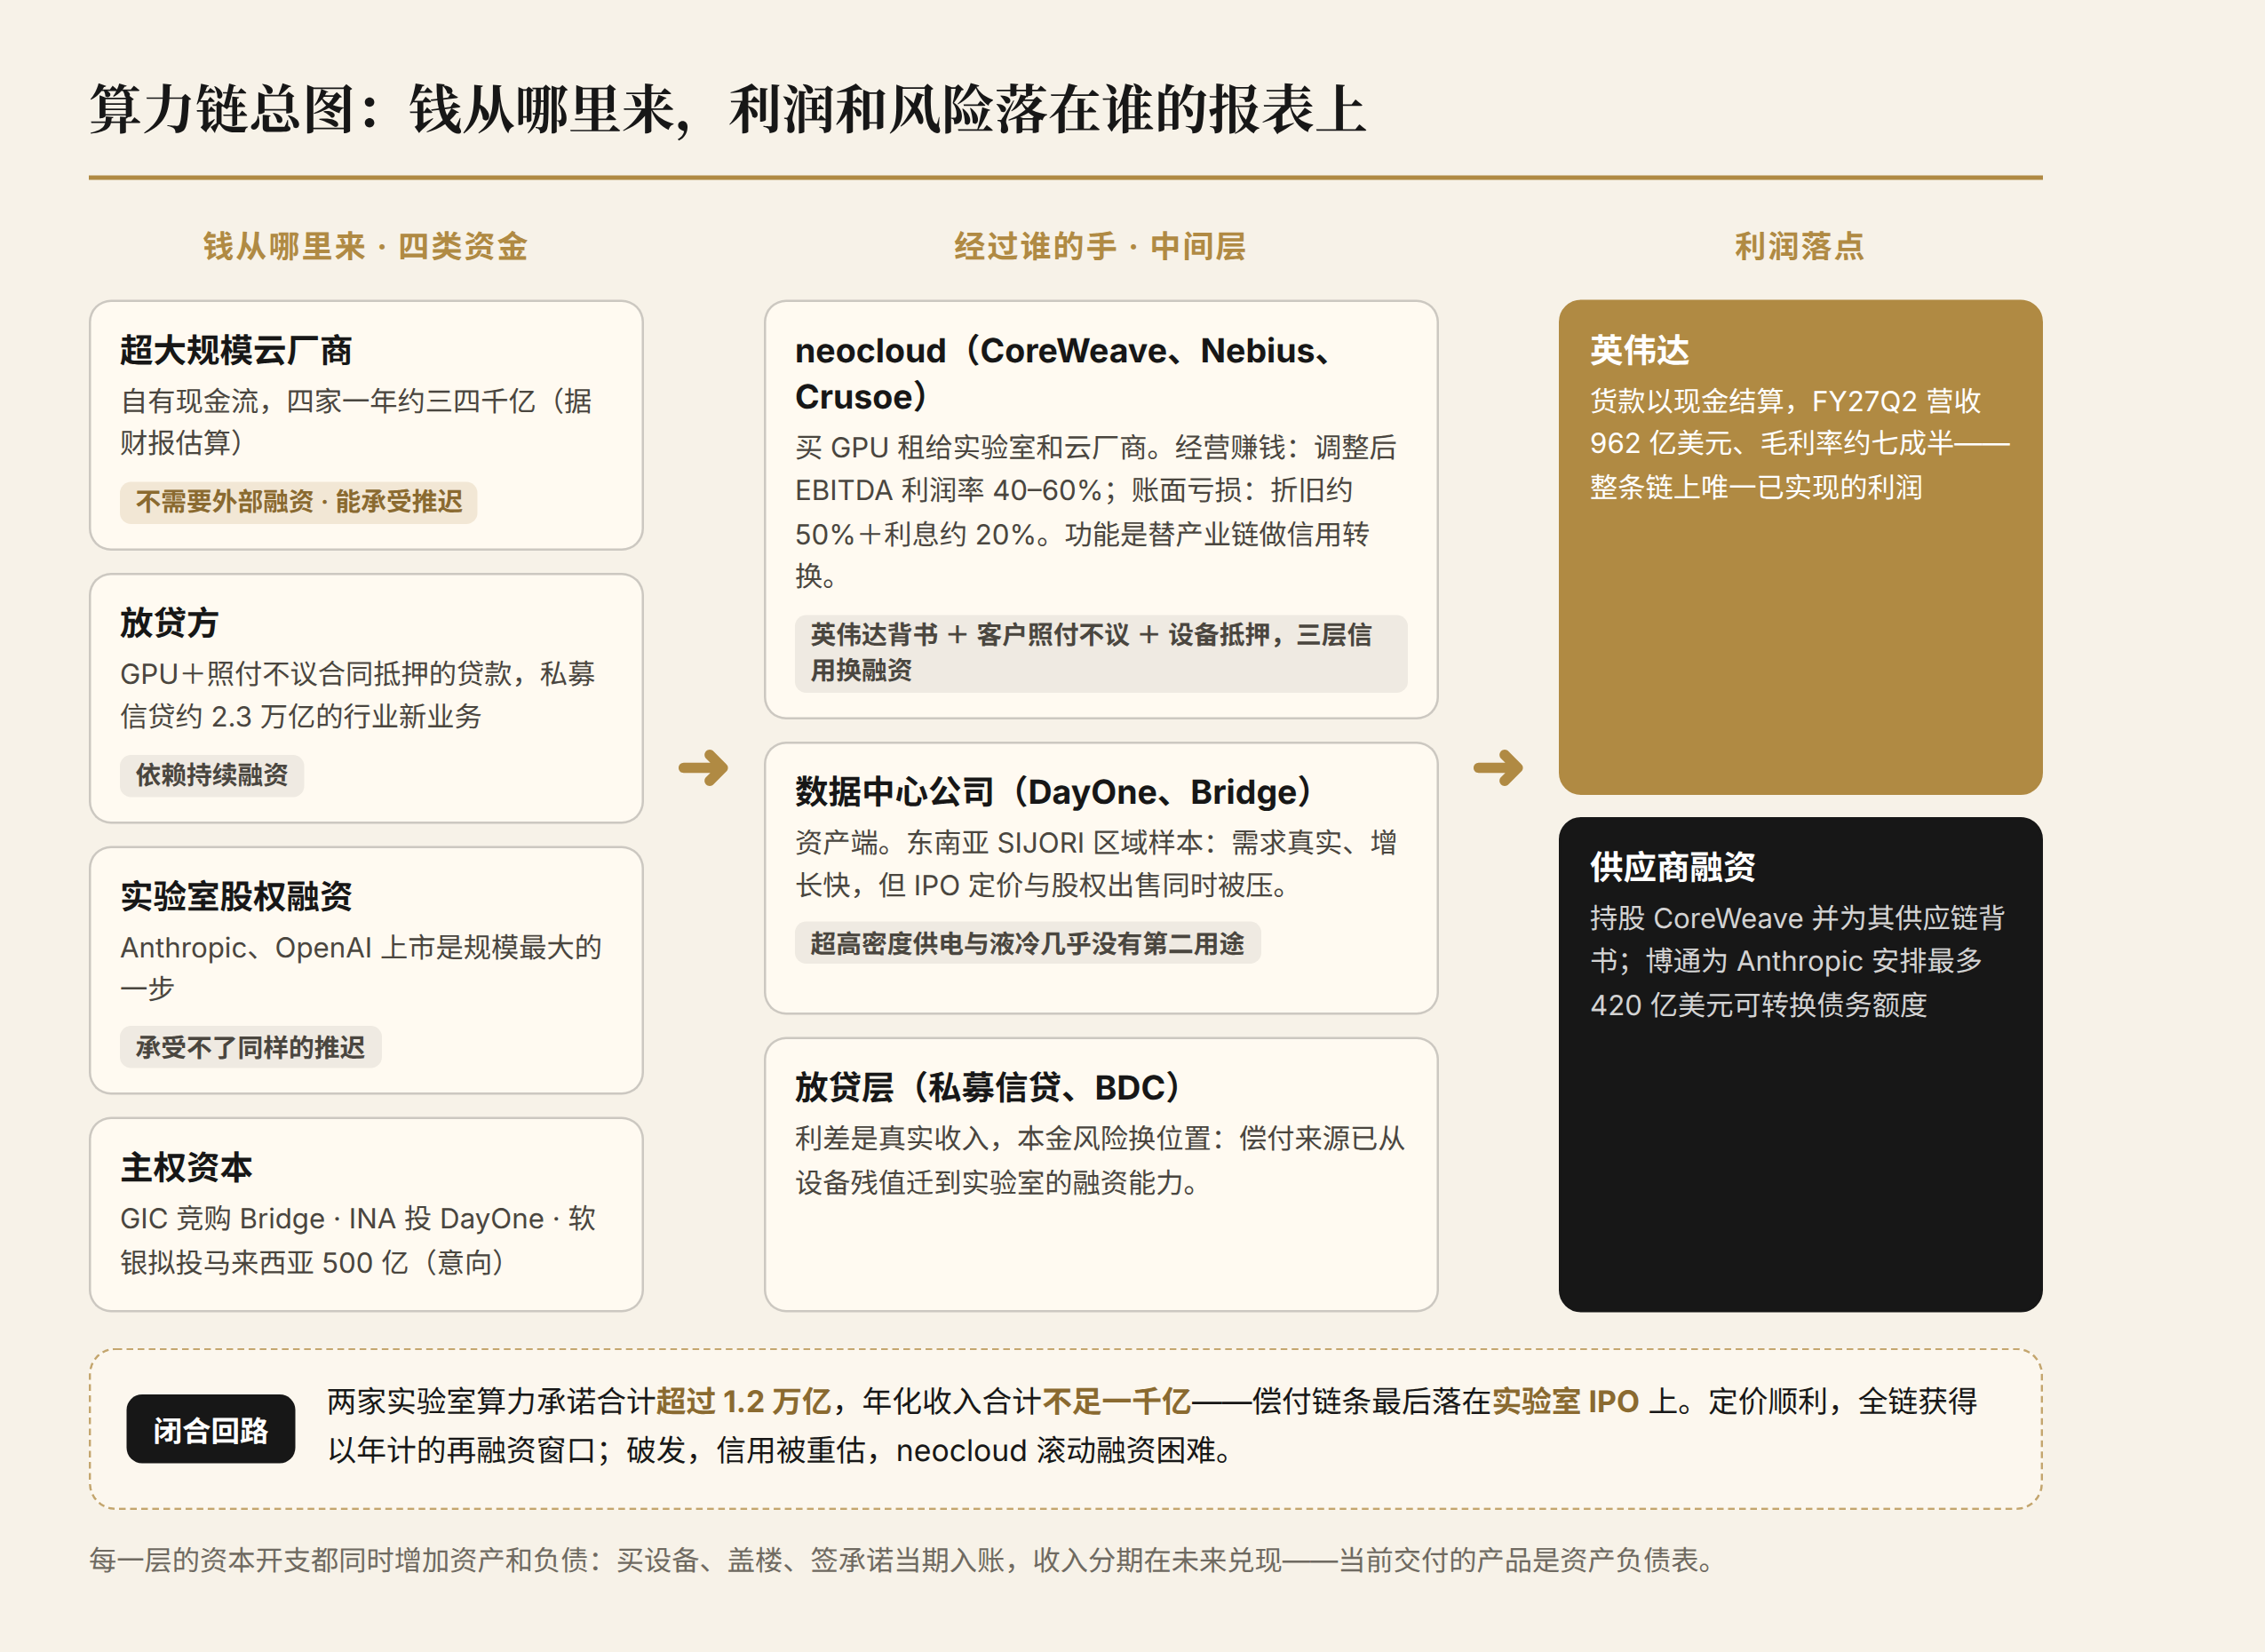
两边相减,按各机构对 2026 年资本开支 7000 亿到 1 万亿美元的估计区间、两家头部实验室年化终端收入合计约 920 亿美元(Anthropic 按三季度报道数年化)粗算,整个体系每年投入的资金大约是这些收入的八到十一倍。这个倍数把行业总投入对实验室终端收入直接相除,分子还含云厂商的非 AI 用途,只作量级参照。这个差额是当前阶段的常态,由四类资金补足:超大规模云厂商(hyperscaler,指微软、谷歌、亚马逊、Meta 这类自建巨型数据中心的平台公司)的自有现金流、以 GPU 和客户合同做抵押的贷款、实验室的股权融资、主权资本。这四类资金的来源不同,能容忍的收入推迟时长也不同。这个差别,决定链条上每个环节的命运。
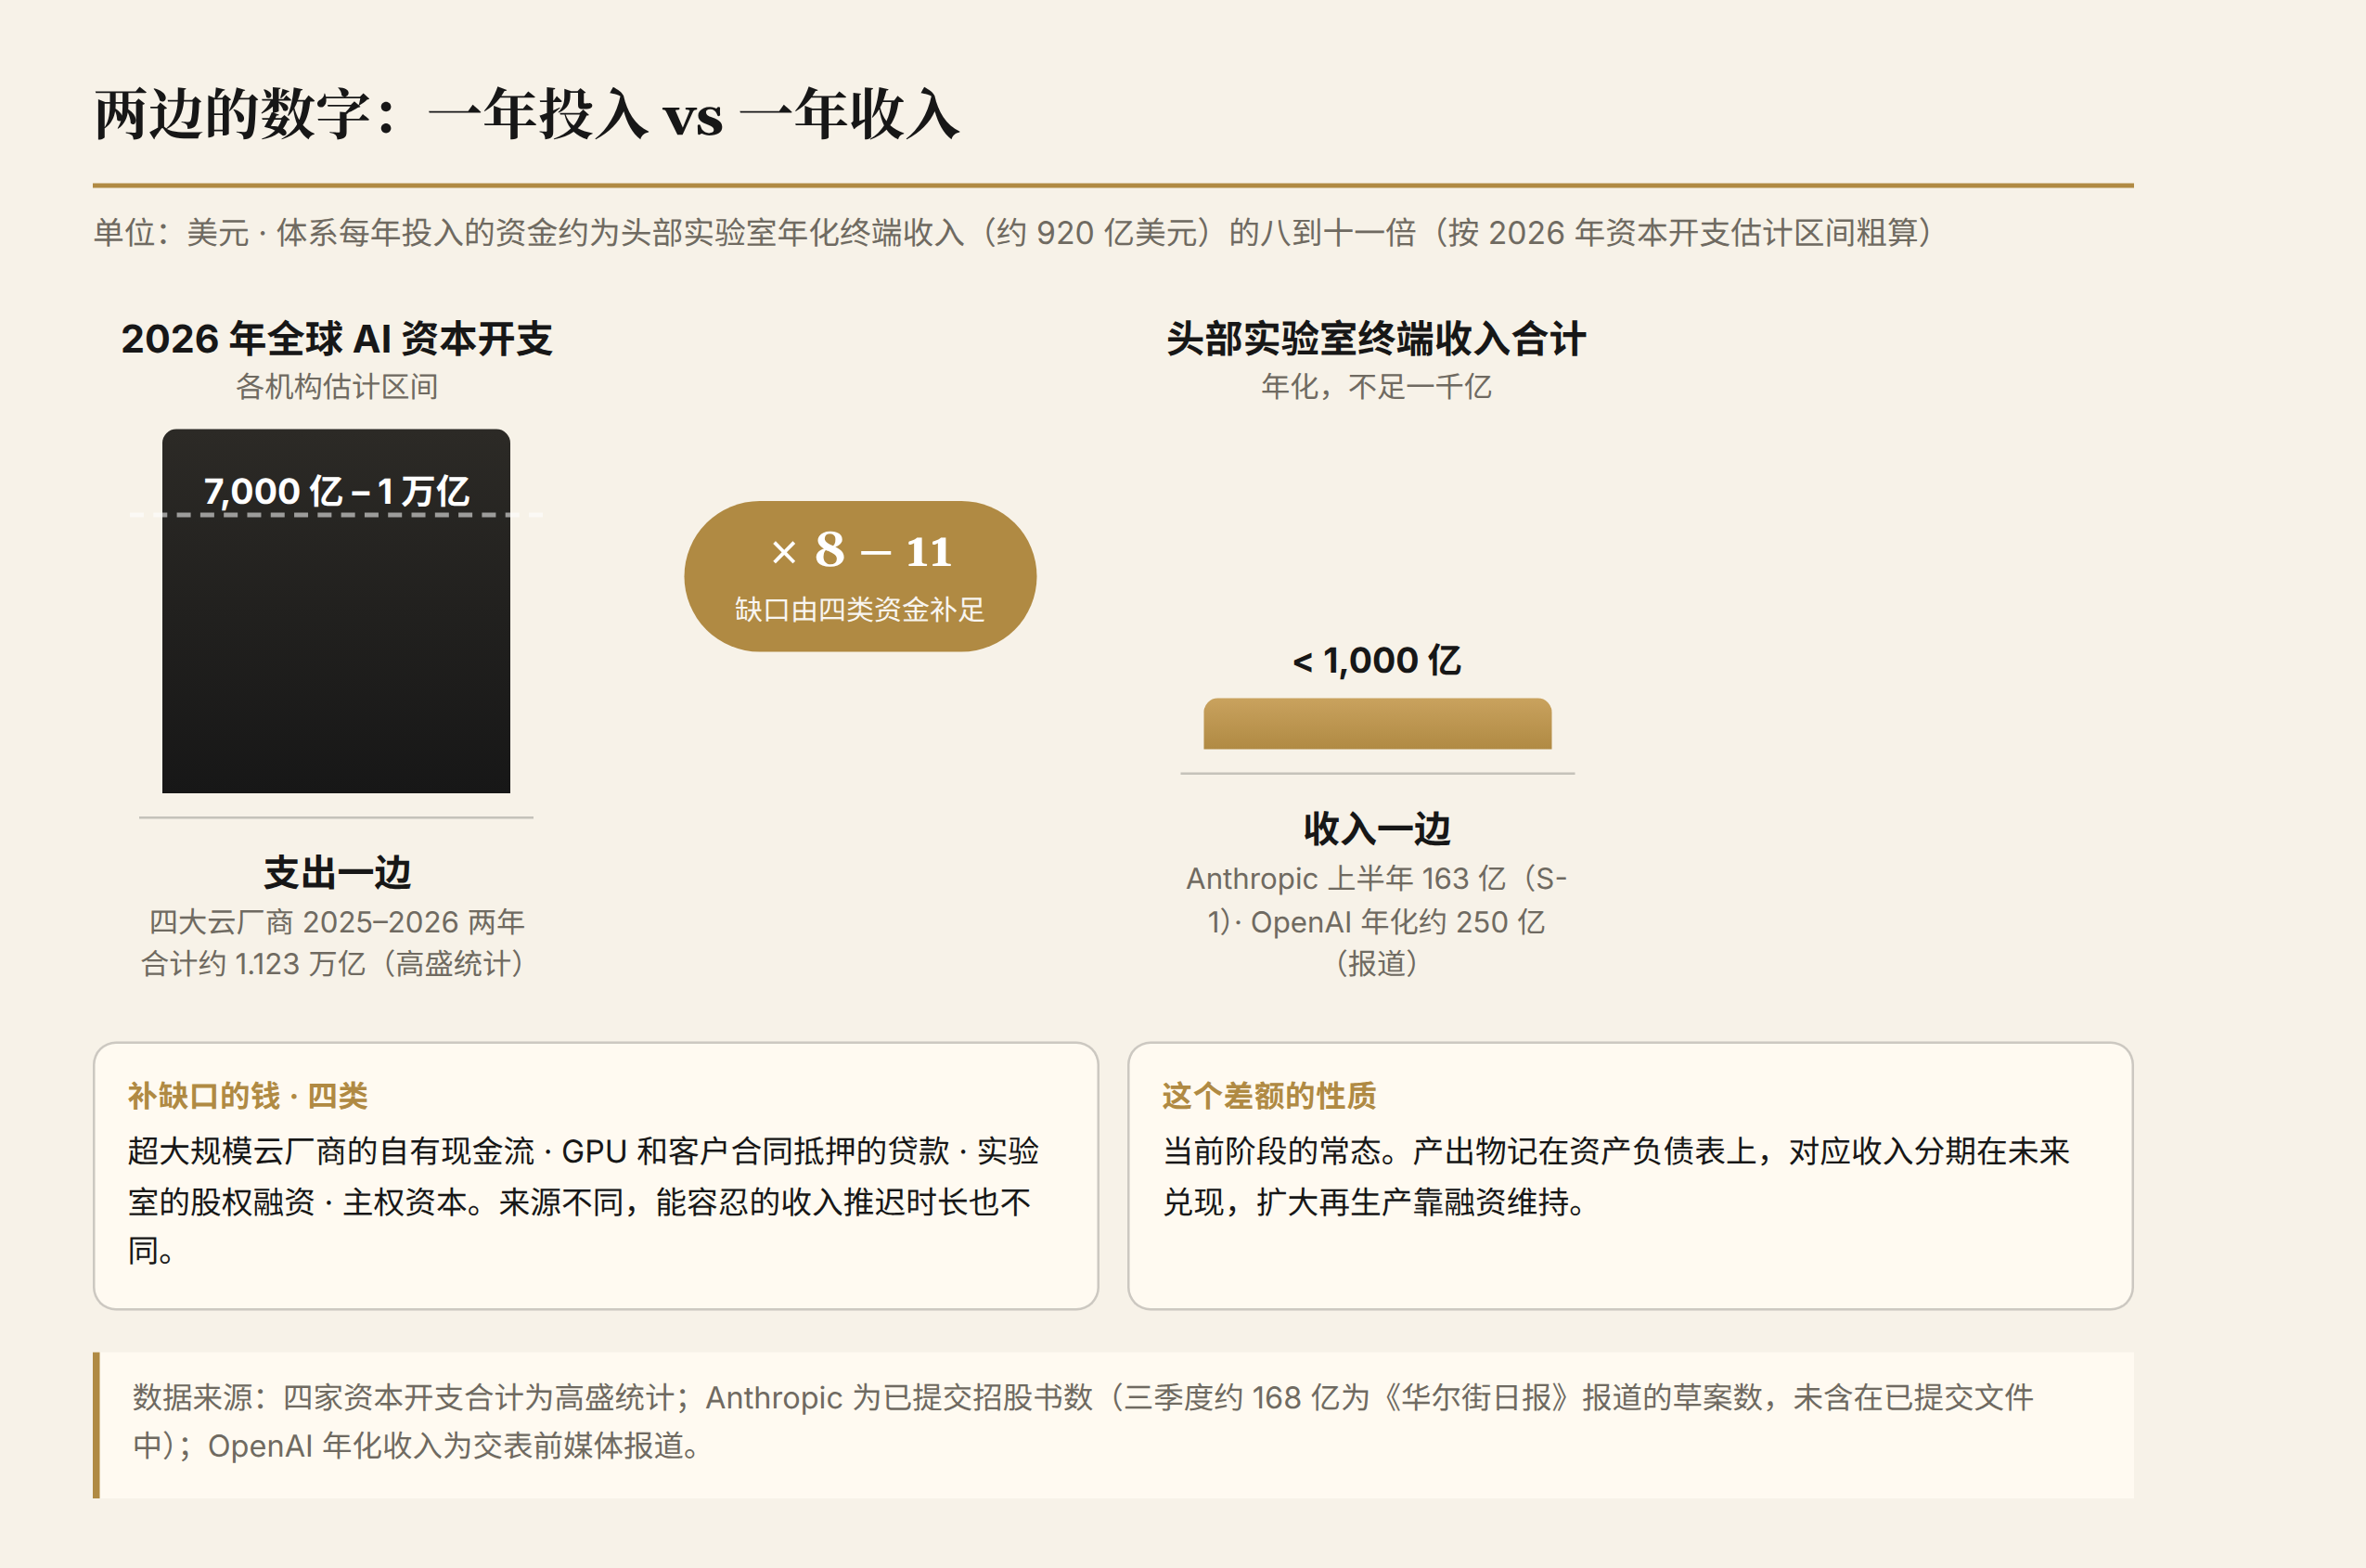
这里需要立起全文的判断基础:这个行业当前实际交付的,是资产负债表。一个行业通常的运转方式是交付产品或服务,客户付款,收入覆盖成本。这个体系当前不按这个方式运转。它每个季度的产出,主要是新增的资产和新增的负债:neocloud 买进 GPU,资产端多一笔设备,负债端多一笔贷款。数据中心公司盖楼,资产端多一栋楼,负债端多一笔银团贷款。实验室签下算力承诺,负债端多一笔义务,资产端靠股权融资补进现金。这些活动真实消耗资源和人力,但产出物记在资产负债表上,对应的收入分期在未来兑现。模型能力是这个体系最终要卖的东西,目前它在账上主要以两种形态存在:已签的长期合同,和按未来收入给出的估值。扩大再生产靠融资维持,这是后文每一层分析的前提。
下面逐层来看。
二、neocloud:经营赚钱,账面亏损
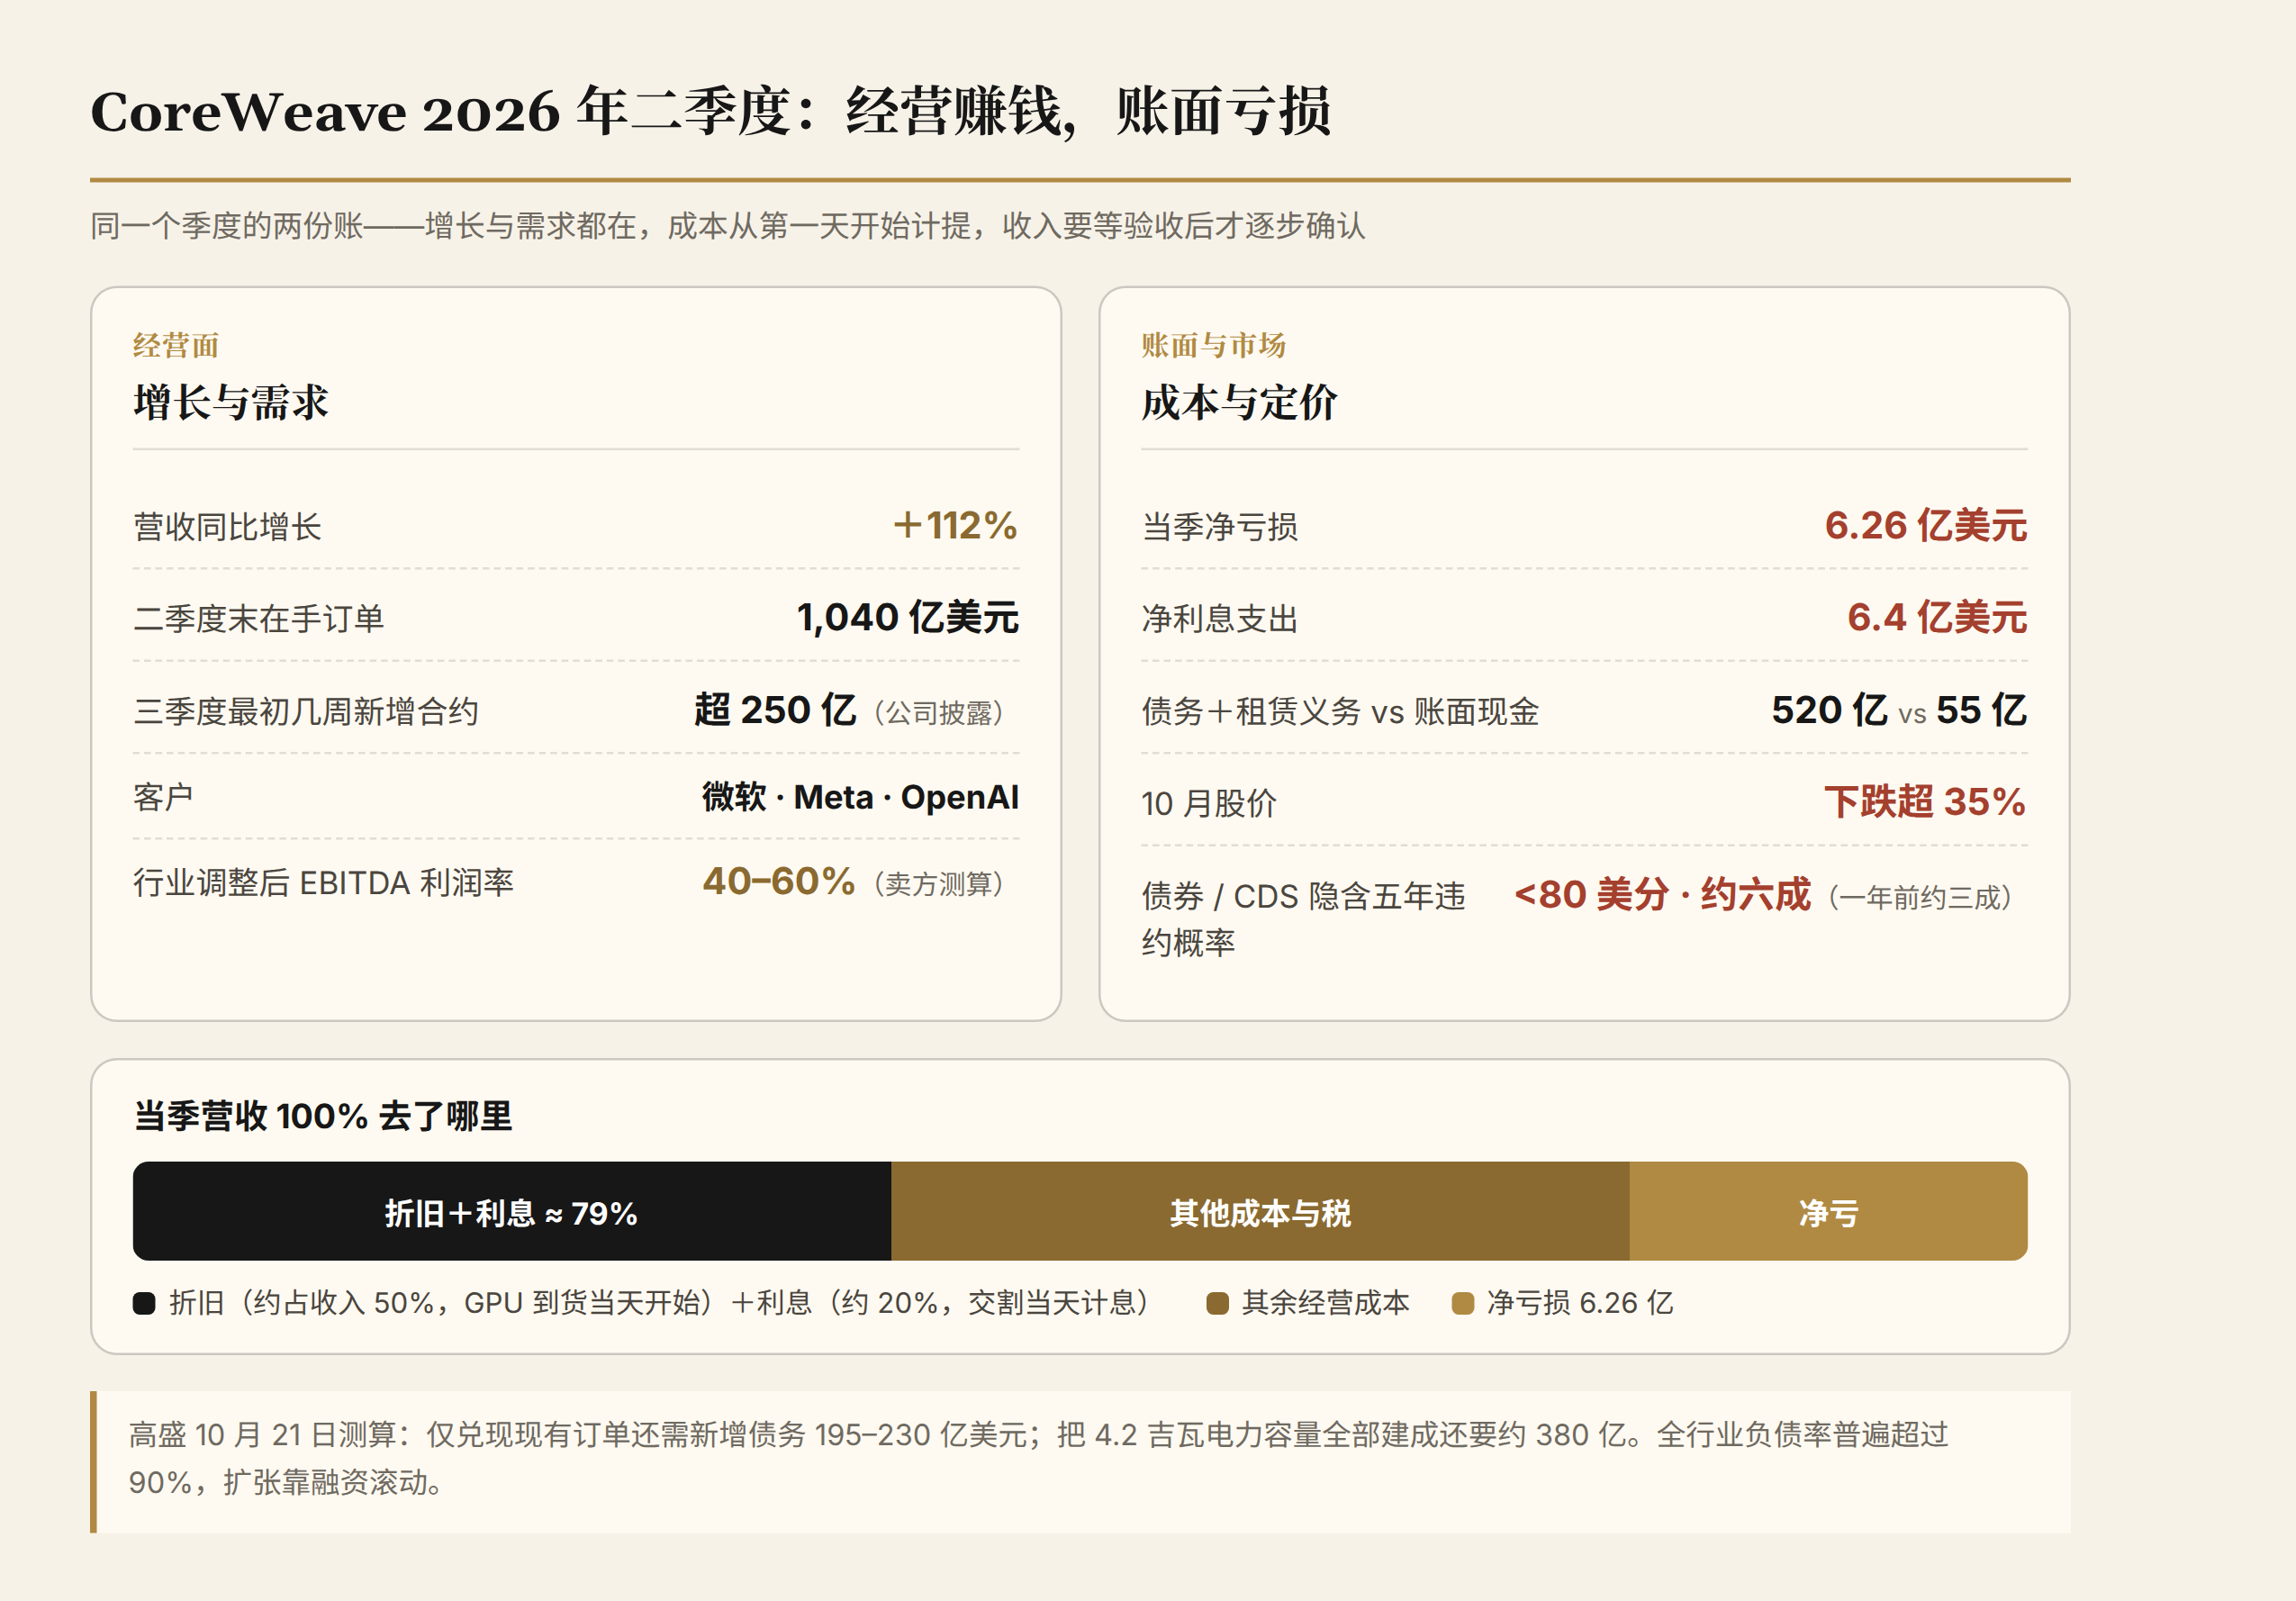
neocloud 指 CoreWeave、Nebius、Crusoe 这类 GPU 云服务商,买进英伟达的设备,租给 OpenAI、微软这些客户。这一层的经营是赚钱的。卖方研究测算,行业调整后 EBITDA 利润率普遍在 40% 到 60%,说明算力租赁这门生意本身成立。亏损出在两项从第一天就开始计提的成本上:折旧约占收入的 50%,GPU 到货当天开始折旧;利息约占 20%,贷款交割当天开始计息。而收入要等设备部署、客户验收之后才逐步确认。全行业都处在这个时间差里。需求是真的,积压订单普遍相当于年收入的十倍。时间差也是真的,它把利润表压成亏损。
以规模最大的 CoreWeave 为例。2026 年二季度营收同比增长 112%,二季度末在手订单 1040 亿美元,公司披露三季度最初几周又新增了超过 250 亿美元合约,客户包括微软、Meta 和 OpenAI。同一个季度净亏损 6.26 亿美元,而当季净利息支出达 6.4 亿,折旧加利息合计约相当于当季收入的 79%。债务和租赁义务合计约 520 亿美元,账面现金 55 亿。高盛 10 月 19 日的研报将其上调至买入、目标价下调至 106 美元,测算仅兑现现有订单还需新增债务 195 亿到 230 亿美元,把 4.2 吉瓦电力容量全部建成还要约 380 亿;其看多的核心理由是 15% 的收益率只代表二级市场,CoreWeave 新借的钱大多以 GPU 和合同做抵押、成本低得多。这个判断与本文的论点相对,第四节会用利差数据回来检验它。市场已经在给这些数字定价:10 月股价下跌超过 35%,债券跌破 80 美分,信用违约互换(CDS,为债券违约投保的合约,其利差即保费)隐含的五年违约概率约六成,一年前这个数字约三成。
没有公司停下来,原因在结构里。行业负债率普遍超过 90%,扩张靠融资滚动,积压订单是年收入的十倍,停下来等于把产能让给对手。卖方测算 2026 到 2030 年行业投入资本回报率(ROIC)低于 8%,跑不赢资金成本。敏感性测算更直接:交付延期一个季度,或 GPU 实际寿命低于五年,项目内部收益率就会跌破加权平均资金成本(WACC)。据 ORTEX 统计,五家 neocloud 合计被做空约 170 亿美元,仅 10 月浮盈约 60 亿,做空者押的是同一个判断。黄仁勋的看法相反,称系统可用八年以上(Yahoo Finance 采访)。他在 GTC 柏林接受 CNBC 采访时则说,neocloud 的需求「爆表」(off the charts),眼下的约束在资金一侧,对资金的需求远大于资金的供给——但他认为这个问题「会被解决」。资金一侧的约束这一点,和高盛的测算说的是同一件事。
对这一层的准确描述:现阶段它的功能是替产业链做信用转换,经营现金流还滚动不起来。英伟达供货和入股背书一层信用,大客户的照付不议(take-or-pay)合同再叠一层,GPU 设备抵押再叠一层,三层信用叠起来换融资(英伟达的显性托底安排见第三节)。另有一笔账更直接:2026 年剩余时间和 2027 年,公司有约 106 亿美元本金到期。
三、上游英伟达:链上最大的已实现利润
英伟达 2027 财年第二季度(截至 2026 年 7 月)营收 962 亿美元,年化约 4000 亿,毛利率约七成半,货款以现金为主(财务细节见《2026Q2 NVIDIA 千亿季度财报:从卖芯片到卖 AI 工厂》)。它在产业链里的角色也不只是卖货:持有 CoreWeave 的股权,为其供应链背书。据 Anthropic 招股书,博通为 Anthropic 提供最多 420 亿美元的可转换票据额度(截至招股书日尚未动用),这是同一类动作,芯片厂商直接为客户的采购提供融资,设备行业史上管这叫供应商融资(vendor financing)。另一笔为 Anthropic 采购博通 XPU 的 630 亿美元 SPV 融资里,博通提供的残值支持金额与优先档相当(据美银、黑石、花旗、大摩 10 月 26 日联合新闻稿),等于把残值不足的风险从放贷方挪到了芯片厂商身上(详见第四节)。据 The Information 对其申报文件的分析,英伟达为支持新数据中心建设已承担最高 1715 亿美元的担保与承诺:最大单项是为 OpenAI 租用的俄亥俄园区提供的最高约 1050 亿美元信用担保,另有约 360 亿美元「算力卖不出去就买下」的回购承诺等,其中对 CoreWeave 的部分最多 63 亿美元——敞口的大头押在实验室一侧,不在 neocloud。黄仁勋 10 月 15 日在斯德哥尔摩称 CoreWeave「实力每天都在提升」、英伟达「没有必要」为其兜底、其「资本成本实际上正在下降」。按公司口径,过去一年加权平均债务成本确实降了近 300 个基点;往反方向走的,是新增融资的价格和二级市场收益率——同日其 2031 年到期债券的收益率到了 15.78%。风险也在向芯片层传导:据 S&P Global Market Intelligence 数据(Benzinga 报道),英伟达自己的五年期 CDS 已到 127 个基点,约为去年底(39 个基点)的三倍多,10 月 21 日超过了 Meta(119 个基点),与 CoreWeave 的相关系数约 0.8。整条链上,利润已经落袋的环节集中在设备侧,芯片是其中最大的一块,台积电、存储厂和电力设备商同样在列。
四、放贷的:利差是真实收入,本金风险换了位置
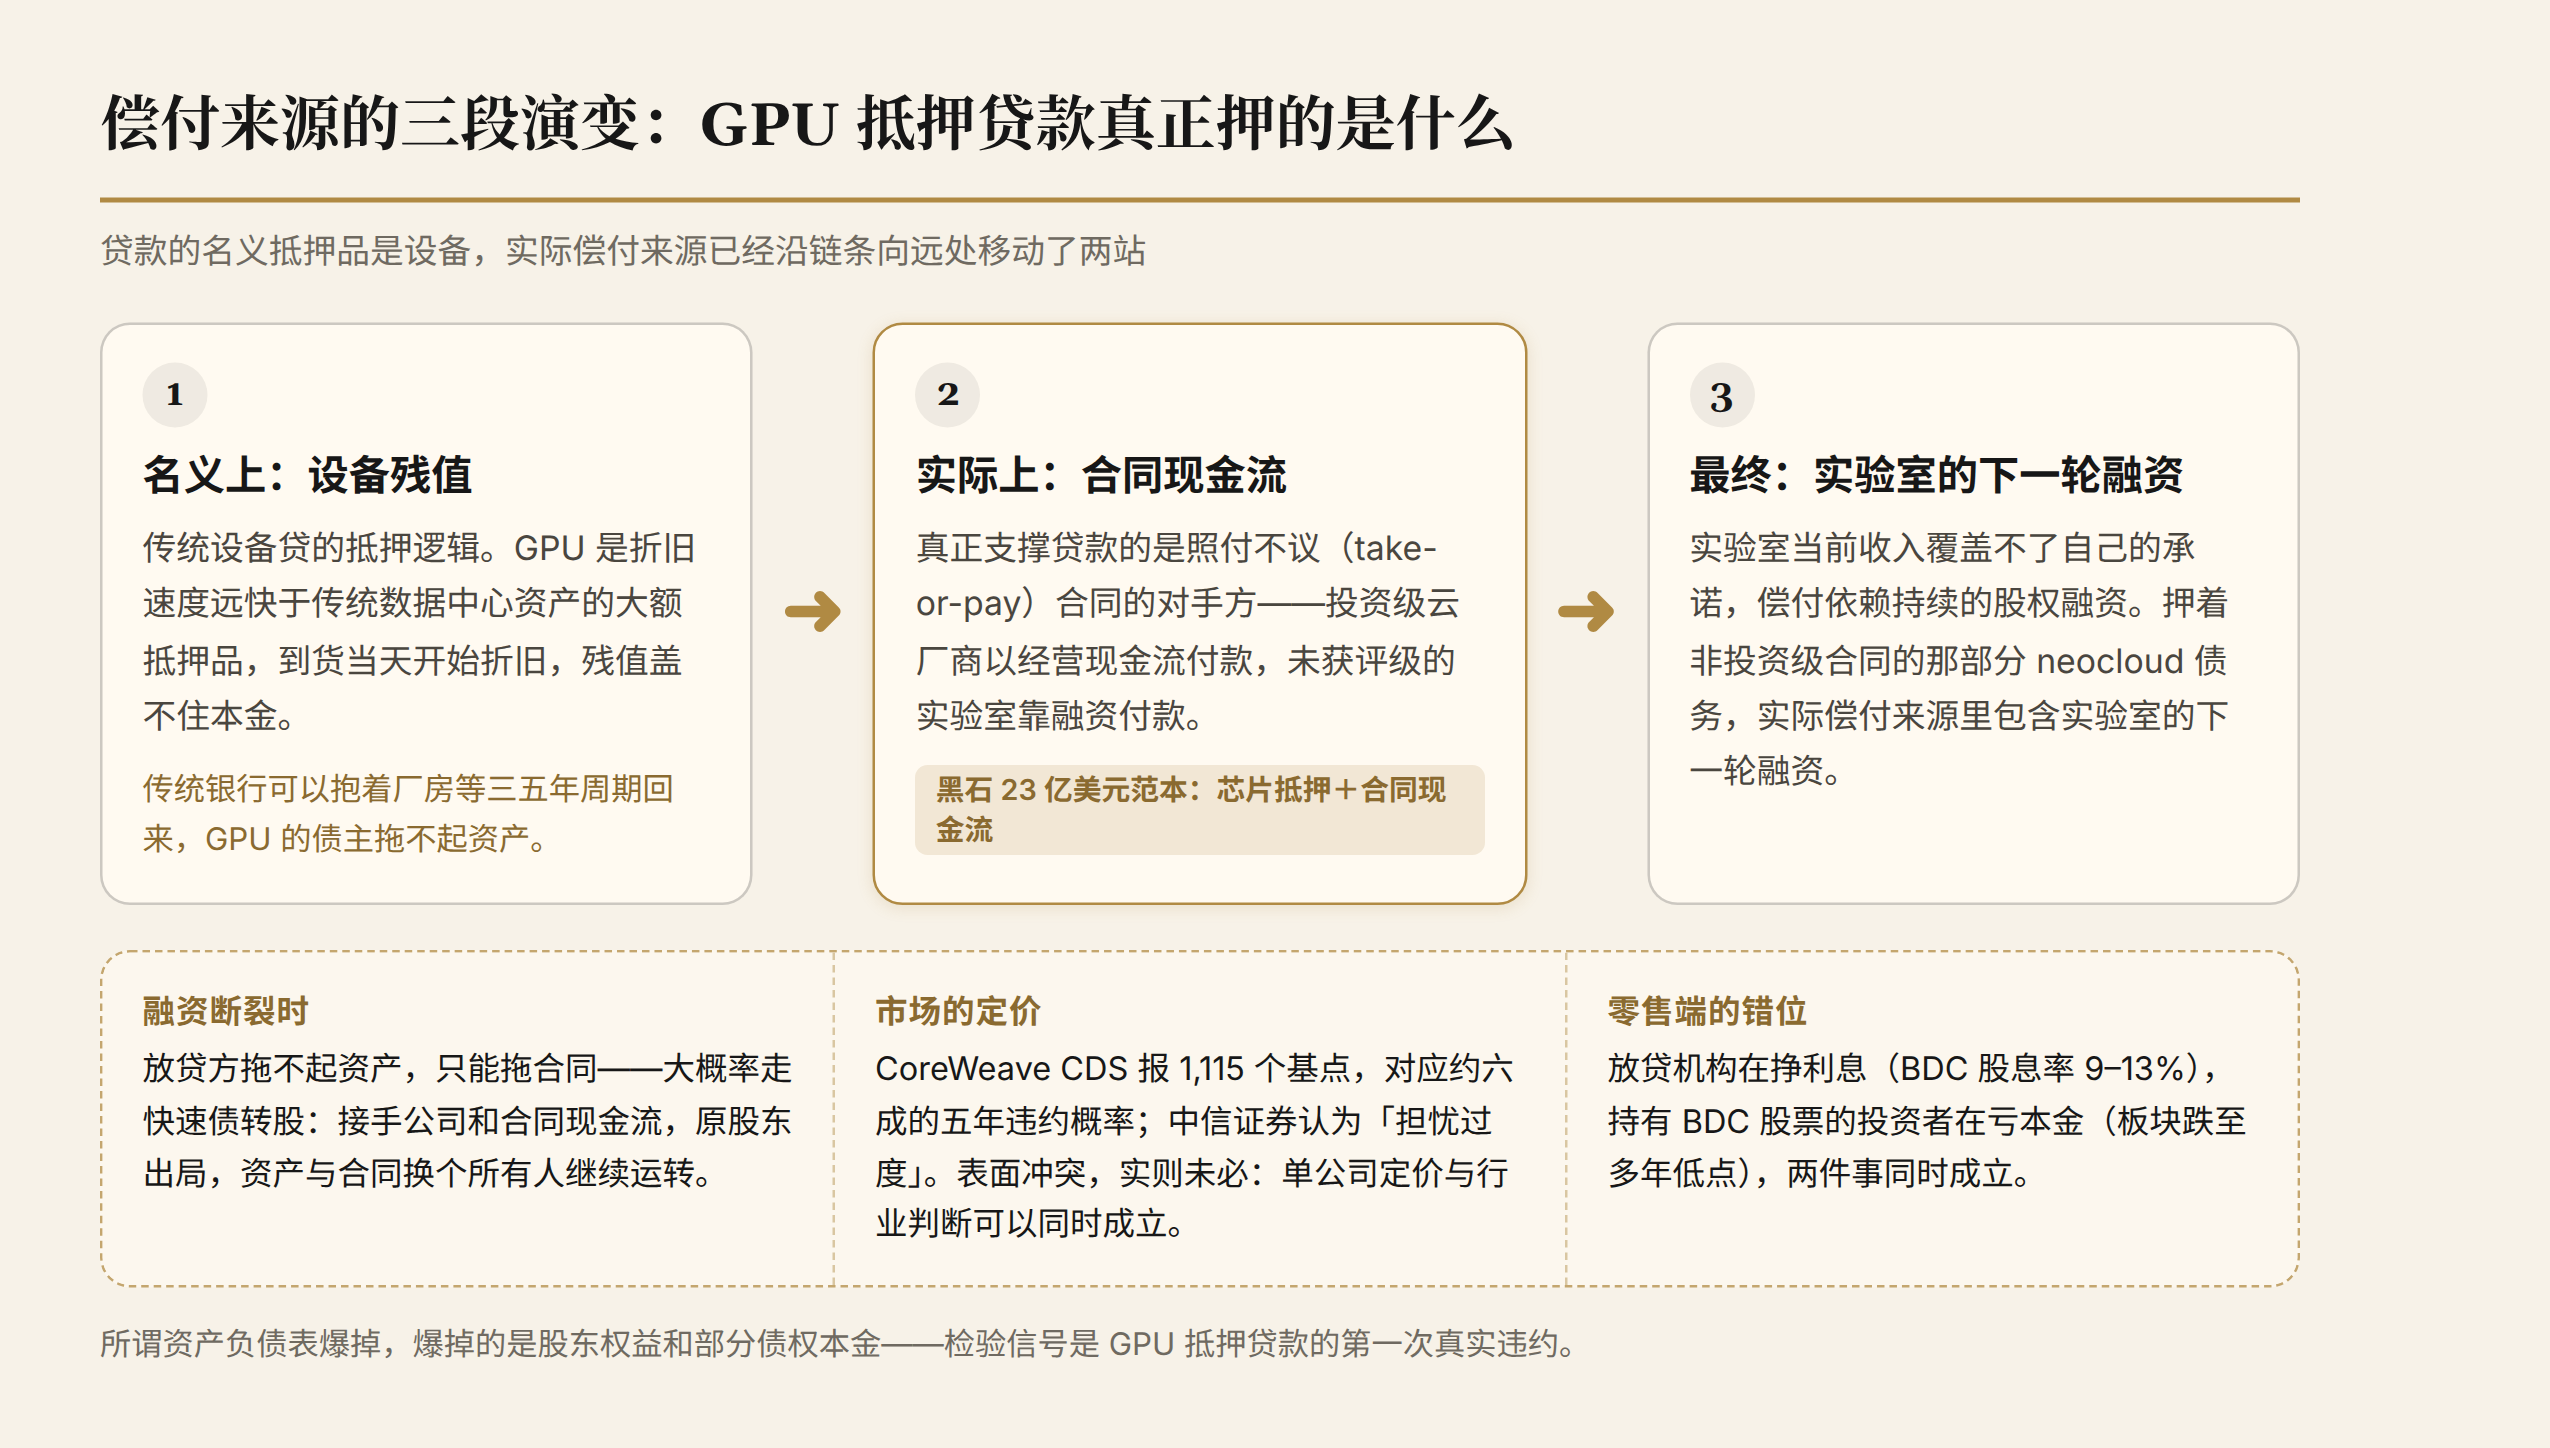
私募信贷行业规模约 2 万亿到 2.3 万亿美元(随统计范围而异),十年间大约增长六倍。它从 2023 年起有了一门新业务:以 GPU 加照付不议合同做抵押的贷款。范本是 2023 年 8 月 Magnetar 与黑石牵头的 CoreWeave 23 亿美元贷款:H100 芯片做抵押品,客户合同做还款现金流。这个结构此后被反复复制,价格把「合同的对手方是谁」标得清清楚楚。2025 年 7 月的 26 亿美元 DDTL 3.0 以 OpenAI 的长期协议做支撑,利差 SOFR+400。2026 年 3 月的 85 亿美元 DDTL 4.0(延迟提取定期贷款)以单一投资级客户的照付不议合同做支撑(公告未点名,多家报道指向 Meta),首期可提约 75 亿、资产稳定后扩至 85 亿,拿到史上第一个投资级 GPU 抵押融资评级(穆迪 A3),浮动档 SOFR+225、固定档约 5.9%,等于把这家客户的信用借给了 CoreWeave。5 月的 31 亿美元 DDTL 5.0 对应两家未点名的大型非投资级客户,评级落到 Ba2,利差 450。同期 Nebius 以投资级客户合同做支撑的 7.75 亿美元贷款只要 SOFR+250。投资级对手方在 225 到 250,非投资级在 400 到 450,两档之间约 200 个基点。8 月的 26 亿美元 DDTL 5.5 利差升到 550,但它不能和 5.0 直接比:底层合同平均约三年、贷款期限约五年,多出的 100 个基点主要是在给续约风险定价。结构相近时,价格主要跟着合同对手方的信用走。
这些价格说明,GPU 贷款真正押的不是设备,是合同对手方的信用:GPU 是折旧速度远快于传统数据中心资产的抵押品,残值盖不住本金,支撑贷款的是合同现金流。而对手方分两档:投资级一档以云厂商和 Meta 这类平台公司为主,非投资级一档里能确认的是实验室:DDTL 3.0 直接以 OpenAI 合同做支撑;5.0 的两家客户未点名,是否为实验室无法确认。上面约 200 个基点的差价就是两档信用的差距。前一档的偿付靠经营现金流;后一档里的实验室当前收入覆盖不了自己的承诺,偿付依赖持续的股权融资。所以 neocloud 债务里押着非投资级客户合同的那部分,实际偿付来源包含实验室的下一轮融资。这也回答了第二节高盛的看多理由:项目层贷款不对母公司完全追索,价格跟着合同对手方走,二级市场 15% 的收益率确实传不到这一层,这一点高盛是对的。但隔开以后,价格仍分两档:非投资级合同一档要 400 到 450 个基点,比投资级贵约 200 个基点;高盛「成本低得多」的判断能覆盖多大比例的新增借款,要看新订单里有多少能拿到投资级对手方。母公司层面的债券,仍按 CoreWeave 自身的信用定价。
在残值这件事上,黄仁勋站在对面:他 10 月 22 日在 GTC 柏林接受 CNBC 采访时称,英伟达在推动把算力确立为「可融资资产」,残值「正在成为一个资产类别」(他另称系统可用八年以上,见第二节)。博通那笔 630 亿美元的 SPV 是一个反向样本:据 TheStreet 报道,银行一度考虑退出,直到博通为优先档提供残值支持、利率上调后才回到桌上。SPV 买的是博通定制的 XPU 而非通用 GPU,但至少在这笔交易里,放贷方不肯只凭芯片残值放款,要芯片厂商本身出面担保。
抵押品的特性也决定了出事后的处理方式。传统银行可以抱着厂房抵押品等三五年周期回来,GPU 的债主拖不起资产,只能拖合同。所以融资断裂时,大概率走快速债转股的路径:放贷方接手公司和合同现金流,原股东出局。所谓资产负债表爆掉,爆掉的是股东权益和部分债权本金,资产与合同换一个所有人继续运转。同一个 CoreWeave,CDS 在 10 月 26 日报 1148 个基点(S&P Global Market Intelligence 数据),10 月 22 日一度到 1167,对应约六成的五年违约概率。
零售端的表现是 BDC(商业发展公司,1980 年美国立法创设的上市放贷载体,监管要求把九成应税收入分红,股息率普遍 9% 到 13%)。据 BTIG 10 月 26 日的报告,这个板块跌至多年低点且反弹乏力。放贷机构在挣利息,持有 BDC 股票的投资者在亏本金,两件事同时成立。
对这场定价分歧,中信证券的报告认为市场「担忧过度」,新云的资金缺口「仍可承接」。CDS 隐含的六成违约概率与这个判断表面冲突,实则未必:CDS 利差里含着风险溢价和流动性溢价,隐含的是风险中性概率,通常高于真实违约概率;它定价的是 CoreWeave 一家公司,中信评的是整个行业的资金承接力,两者可以同时成立。首次真实违约会给出单家公司层面的信号,行业层面要看违约是否扩散。本文采用中信的结构性测算,但不直接采纳其「可承接」的结论:这个结论依赖再融资窗口保持开放,而这正是第六节要讨论的变量。
五、资产端:东南亚数据中心的两个样本
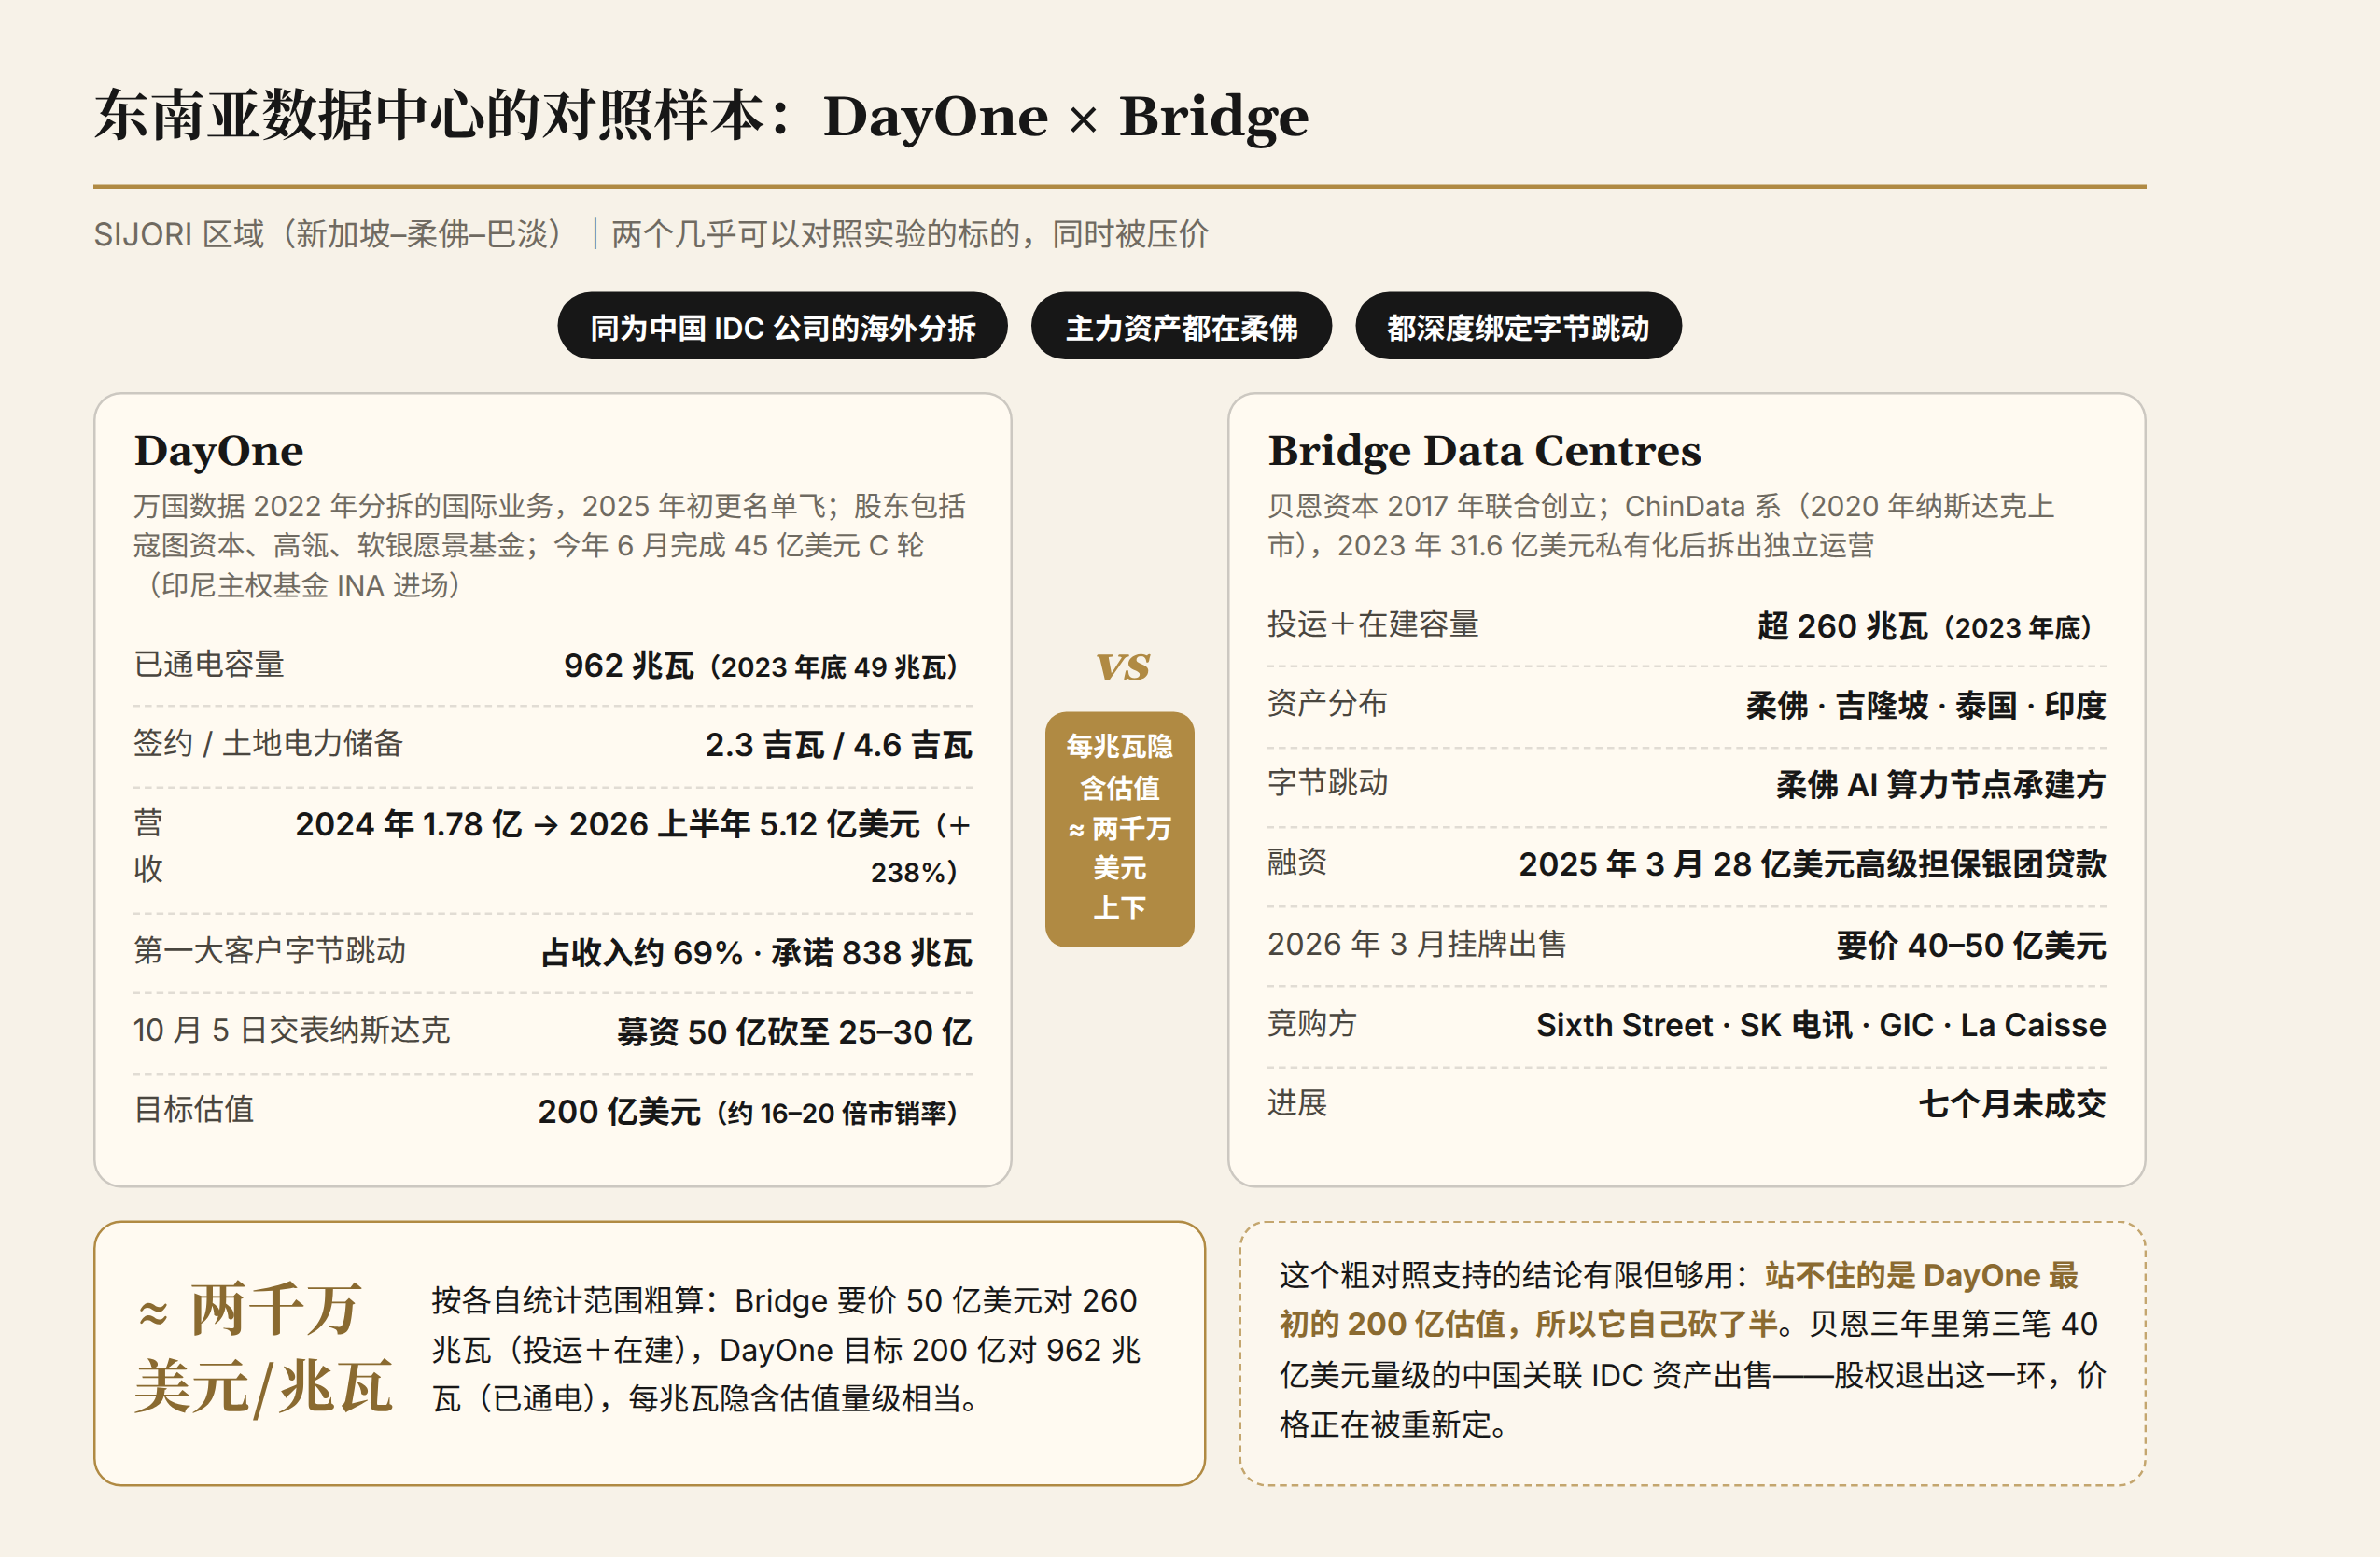
DayOne 是万国数据 2022 年分拆出来的国际业务,2025 年初更名独立运营,专做新加坡、柔佛(马来西亚)、巴淡(印尼)构成的 SIJORI 数据中心区域,股东包括寇图资本、高瓴、软银愿景基金,今年 6 月完成 45 亿美元 C 轮融资,印尼主权财富基金 INA 进场。它的增长很快:营收从 2024 年的 1.78 亿美元增至 2025 年的 4.84 亿,2026 年上半年 5.12 亿,同比增长 238%,超过上一年全年。在运容量从 2023 年底的 49 兆瓦扩至 962 兆瓦(截至 9 月 20 日;6 月底在运 675 兆瓦、其中计费 666 兆瓦)。截至 9 月 20 日签约 2.3 吉瓦,土地和电力储备 4.6 吉瓦。据招股书及媒体报道,第一大客户字节跳动占其收入约 69%,第二大客户约 15%(据 SemiAnalysis 研究为甲骨文),前两大合计约 84%;字节已承诺从它在马来西亚、泰国、芬兰的站点采购 838 兆瓦。10 月 5 日交表纳斯达克,两周后据彭博报道考虑把募资额砍到一半;此前目标估值 200 亿美元,按上半年营收年化粗算约对应 20 倍市销率;若下半年营收继续高增长,倍数会摊低。
Bridge Data Centres 与它同源同市场。贝恩资本 2017 年联合创立这家公司,2019 年把它和中国秦淮数据合并为 ChinData 集团(2020 年纳斯达克上市),2023 年贝恩以 31.6 亿美元将 ChinData 私有化后,把海外业务拆出来独立运营。资产在柔佛、吉隆坡、泰国和印度,2023 年底投运加在建超过 260 兆瓦,字节在柔佛的 AI 算力节点由它承建。2025 年 3 月它拿下 28 亿美元高级担保银团贷款。贝恩今年 3 月启动出售,要价 40 到 50 亿美元,花旗和摩根大通做顾问,出现的竞购方包括 Sixth Street、SK 电讯、新加坡主权基金 GIC 和加拿大养老金 La Caisse,到 10 月底没有成交。这已是贝恩三年里第三笔 40 亿美元量级的中国关联 IDC 资产出售。
两家对称到近乎实验对照:都是中国 IDC 公司的海外分拆,主力资产都在柔佛,都深度绑定字节。估值对照只能粗算,还要注明统计范围与时间:Bridge 的 260 兆瓦是 2023 年底投运加在建,DayOne 的 962 兆瓦是 9 月 20 日的在运容量,与 Bridge 的数字相隔近三年,对照只能看量级。按各自范围粗算,Bridge 要价 50 亿美元、DayOne 目标 200 亿美元,每兆瓦隐含估值都在两千万美元上下,量级相当。这个粗对照支持的结论有限但够用:两家按同一量级要价,Bridge 在这个价位七个月没有成交,说明要价区间整体偏贵;DayOne 据报考虑缩减募资或推迟上市,说明这个价位在公开市场同样难以成交。
这一层还带着一个出口管制事件。去年 10 月,美国参议员 Cotton 致信商务部,指控新加坡算力商 Megaspeed 把英伟达芯片部署在马来西亚和印尼,远程向中国境内客户出售算力服务,新加坡警方随后立案。Bridge 把 Megaspeed 移出机房,今年 2 月在给银团的备忘录里披露了这次客户更换,没有说明原因(彭博 4 月报道)。要说明的是,字节那 838 兆瓦是海外实体为海外业务签的约,与 Megaspeed 被查的回流路径不同。但这件事显示,机房在柔佛、芯片是英伟达的、客户在中国相关链条上,这条灰色路径存在被利用的现实空间,管制的传导可以从客户端传到托管端。
东南亚这一层可以算三笔账:两笔需求,一笔资本。第一笔,美国云厂商在马来西亚的承诺:微软 22 亿、谷歌 20 亿、AWS 62 亿美元(到 2038 年),合计百亿美元量级,且大头是自建园区,第三方机房只能拿到批发补充。第二笔,东南亚本地需求:Grab、Shopee、GoTo、Sea 这些公司的 AI 需求真实存在,量级在数十兆瓦。各国主权 AI 项目在几十到一两百兆瓦。新加坡金融业的需求最实,但新加坡限制新建机房,需求已经外溢进柔佛。前两项加上难以量化但最实的新加坡金融业需求,合计大约相当于字节一家承诺量的一半(作者估算)。第三笔,主权资本在进场:GIC 在竞购 Bridge,INA 已投 DayOne,据马来西亚总理 10 月 26 日披露,软银拟向马来西亚投资 500 亿美元建设 AI 数据中心(意向阶段,尚无正式协议),这一笔接近美国三家云厂商在马来西亚承诺总和的五倍,而软银是 OpenAI 的主要股东之一。
如果需求断档,机房并非保值的资产。建成的那一刻起,三笔钱每月照付:折旧、银团贷款利息、电力容量费。为 AI 训练设计的超高密度供电和液冷几乎没有第二用途,真正保值的只有土地和电力接入。2001 年前后的光纤过剩给出过一次完整的先例:Global Crossing 和世通在 2002 年先后破产(世通另有会计造假因素),光纤资产折价转让,五年到八年内被视频流量填满。损失由原股东承担,资产换了主人,等到下一个需求周期。
六、闭合:偿付链条最后落在实验室 IPO 上
把整条链合起来看,今天付给英伟达的钱来自四类资金。超大规模云厂商用自己的经营现金流,四家合计一年约三四千亿美元(据其财报估算),这一部分不需要外部融资,能承受 AI 收入推迟。GPU 抵押债中押着投资级合同的部分,偿付实际落回云厂商和平台公司的经营现金流,可归入第一类;其余三层里,押着非投资级合同的那部分 GPU 抵押债、实验室股权融资、主权资本,都依赖持续融资,承受不了同样的推迟。两家实验室的算力承诺合计在 1.1 万亿到 1.35 万亿美元之间(视是否计入可选与附条件部分),是它们年化收入合计的十倍以上。
所以 Anthropic 的上市和 OpenAI 预期中的上市,分量都超出退出事件本身。Anthropic 的估值预期在各家报道间分歧明显:10 月下旬的报道多在 1.5 万亿到 2 万亿美元之间,也有市场分析(妙投)把合理下限压到 1.1 万亿;已提交的招股书尚未给出价格区间。实验室作为合同对手方的信用、neocloud 债务中押着非投资级客户合同那部分的偿付来源,最终都落在实验室的融资能力上,上市是股权融资里规模最大的一步。定价顺利,整条链获得一段以年计的再融资窗口(作者估计 12 到 18 个月)。定价破发,实验室作为合同对手方的信用等级被重新评估,私募信贷跟着重新定价,neocloud 的滚动融资就会出现困难。这个测试已经有了第一个读表人。据 The Information 报道,软银旗下的 SB Energy 正在考虑把约 600 亿美元估值的 IPO 推迟到 12 月或明年。它就是第三节那个俄亥俄园区的开发商,园区由 OpenAI 租用、英伟达提供约 1050 亿美元信用担保。它的数据中心尚未投运,上半年 1.39 亿美元营收来自原有能源业务,600 亿估值几乎全部建立在约 4300 亿美元的远期合同上(2028 年起分期投运)。IPO 投资者认为估值完全建立在未来收入上,难以接受;管理层在看 Anthropic 11 月的上市表现,再决定 12 月要不要发行。DayOne 还能用市销率衡量(约 20 倍),到 SB Energy 这一级,市销率已经失去意义:估值阶梯从有收入的资产,一路搭到了收入尚未开始、价值几乎全在合同里的资产。
融资窗口收紧已经发生。据财经媒体统计,AI 相关债券的月度发行规模从 6 月的约 1130 亿美元降到 9 月的约 230 亿,10 月下旬起出现部分恢复发行的报道。马斯克 10 月 25 日在 X 上的说法更直接:过去几周,债务市场几乎完全切断了对缺乏独立于 AI 数据中心的可观收入的公司提供资金,两百多家 neocloud 会迎来「孔雀鱼式的批量死亡与兼并」。同一段话里他提到 SpaceX 刚拿到 400 亿美元债务买 GPU,按他的说法,支撑这笔借款的是投资级信用评级,加上星链和发射业务这类独立现金流。说这话的人身份值得注意:SpaceX 自建数据中心并向外出租算力,与 neocloud 直接竞争。它同时也是实验室的供应商:据招股书,Anthropic 已与 SpaceX 签下到 2029 年最多 1205 亿美元的算力协议,跑在 SpaceX 自有的 GPU 上。这笔 400 亿美元债务买来的 GPU 是否用于这份合同,目前没有公开信息;但 SpaceX 的算力业务本身,同样以实验室为对手方。所谓独立现金流,在算力这块并不独立于实验室。债务市场此刻的放贷标准,按马斯克的描述,正好划在有没有 AI 数据中心之外的收入这条线上。马斯克发帖三天前(10 月 22 日),Nebius 刚从花旗拿到 35 亿美元优先担保过桥贷款:SOFR+275、可上调至 350、期限只有 364 天(据媒体报道)——窗口没有完全关上,只是变短了、变贵了。
招股书同时显示经营层在改善:上半年经营亏损收窄至 6.93 亿美元,二季度经营利润转正(9.74 亿美元),账上现金及短期投资 1316.5 亿。但这不改变本节的判断:承诺远超收入,偿付仍靠融资。招股书里还有一个细节,适合用来说明全链的会计结构:上半年净亏 807 亿美元,其中约 724 亿来自可转换票据及类似金融工具公允价值变动的非现金计提,公司估值越高,这笔账面亏损越大。链条上各家的资产负债表,资产端计的是未来收入的贴现,负债端跟着估值变动重估(那 724 亿计提就是重估的结果),两头都建立在同一条假设上:AI 收入持续高速增长。
再往上一步就是英伟达。它的收入来自下游资本开支,下游资本开支的相当部分来自实验室的股权融资和借款。英伟达已实现的利润里,相当一部分是对实验室未来融资能力的提前变现:下游当下付给它的是以这种融资能力为信用基础筹来的资金。这也解释了为什么需求最原始的数据,token 消耗增长曲线,是英伟达反复引用的依据:全链的收入假设都压在这条曲线上。
七、三个判断,四个验证点
判断一:这个行业当前实际交付的产品是资产负债表,不是智能。第一节的账就是这句话的展开:每一层的资本开支都同时增加资产和负债,买设备、盖楼、签承诺当期入账,对应的收入分期在未来兑现,缺口靠融资维持。智能在这里的身份是收入假设:假设兑现,今天的资产就值账面值。假设落空,折旧和偿付照原样发生,差额由股东和债权人承担。验证指标也现成:终端收入对年度资本开支的覆盖程度,目前约一成上下。
判断二:链条不会整体断裂,压力会从信用最弱的环节开始逐层处理。压力已经到过最弱的一环,Firmus 撤回上市。估值层正在处理,neocloud 的股票和债券、BDC、东南亚 IDC 都在跌。资本回报层的问题已经存在:行业 ROIC 低于资金成本,它侵蚀股权价值,但不会立刻威胁现金流。现金流经营层的问题,只有 AI 收入被证伪时才会轮到。
判断三:终局更接近折价转让后转为稳态基础设施业务,全行业归零的可能性低。2001 年的先例是需求迟到两三年,足以压垮高杠杆的股东,但压不垮资产本身。第三方预测与这个判断同向:Gartner 预计到 2030 年超过八成 neocloud 将无法维持独立运营,多数会以并购或退出收场,留下的是资产和合同,不是公司;同一份新闻稿估计,到 2030 年有超过 3.5 万亿美元的 AI 基础设施支出可能面临减值。
四个验证点按影响排。第一,Anthropic 的 IPO 定价,年内影响最大的单一事件,等于全链的一次再融资测试。第二,neocloud 的第一次真实违约(母公司债券或项目层 GPU 贷款),它将检验 CDS 定价与卖方判断之间的分歧。第三,Bridge 的成交价,那是以主权基金与私募组成的竞购方给东南亚 IDC 的实际出价。第四,token 消耗的增长曲线,它是全链收入假设的原始数据。
数据与信源说明
本文数字来自公司披露与公开报道。Anthropic 数据为已公开提交的招股书及《华尔街日报》10 月 20 日报道的草案(三季度单季为报道转述数)。承诺合计系各家媒体据公开招股书推算,口径不同:5180 亿据路透;5420 亿至 5670 亿,以及含可选与附条件部分的最高约 7500 亿,据 Fortune。CoreWeave 为 2026 年二季度财报及高盛 10 月 19 日研报(评级调整与测算),在手订单为财报数、三季度新增合约据公司披露,做空数据据 ORTEX 统计。行业结构(负债率、EBITDA 利润率、ROIC、敏感性)为中信证券等卖方研究测算。私募信贷行业规模据行业统计(不同范围约 2 万亿到 2.3 万亿美元)。黑石贷款结构与 DDTL 系列条款据 CoreWeave 公告及 LSEG/Octus 数据(媒体转述);英伟达担保与承诺的构成据 The Information 对其申报文件的分析;博通 420 亿美元可转换票据额度据招股书;630 亿美元 SPV 结构及博通的残值支持据美银、黑石、花旗、大摩 10 月 26 日联合新闻稿,银行一度动摇的经过据 TheStreet 10 月 27 日报道;英伟达财务数据据其财报;CoreWeave 与英伟达的 CDS 据 S&P Global Market Intelligence 数据(Benzinga 10 月 26、27 日报道);Nebius 花旗过桥贷款据媒体报道。OpenAI 数据为交表前的媒体报道数字,三家云厂商的马来西亚承诺额据公司公告及媒体报道。BDC 板块状态据 BTIG 10 月 26 日报告。DayOne 数据来自其招股书及 The Information 等报道。Bridge 与 Megaspeed 事件据彭博、路透报道。黄仁勋关于需求与资金的表述来自其在 GTC 柏林接受 CNBC 采访的报道(10 月 22 日);其系统可用八年以上的说法据 Yahoo Finance 采访(10 月 21 日,GTC 柏林期间);其斯德哥尔摩言论(10 月 15 日,CoreWeave 无需兜底等)据媒体报道;SB Energy 考虑推迟 IPO 及其营收构成、远期合同规模据 The Information 10 月 22 日报道;Anthropic 与 SpaceX 的算力协议据其招股书(Fortune 报道)。马斯克言论为其 10 月 25 日 X 发帖及回复的媒体报道。Anthropic 估值预期变化(下限 1.1 万亿的读法来自妙投)与软银马来西亚投资据 10 月下旬多家报道(软银一笔为马来西亚总理披露、意向阶段)。AI 相关债券发行规模的月度变化据财经媒体统计;Gartner 预测据其 10 月 14 日新闻稿。四家云厂商资本开支合计为高盛统计。东南亚本地需求量级为作者基于公开信息的估算。