
一家公司三十多年里几次改换方向:有的放弃,有的坚持了很多年。CUDA 等了十年才等来深度学习,Mellanox 把计算边界推过服务器,机柜成了新的产品单位。本文沿关键事件复盘 NVIDIA 的转型路径、黄仁勋的布局眼光与决策方式,31 个信源以 SEC 文件与官方一手为主;结语收在辞任后的新阶段——以创始人判断为支点的投入方式,能有多少留在组织里。
从显卡到 AI 基础设施
NVIDIA 的关键选择与黄仁勋的判断
我见过 RIVA 128,也记得《Doom》《虚幻》带来的冲击,经历过 OpenGL 与 Direct3D 的争论。后来用过 nForce 主板,显卡则一直沿着 NVIDIA 这条线用到 RTX 3090。回头看,这些名字连着的是自己使用电脑的经历,也是一家公司的几次转变。
最初吸引我的,是画面里的空间感。屏幕不再只是显示一幅图,而像是打开了一个可以走进去的地方。随着三维场景、纹理和光影逐渐丰富,换一张显卡带来的变化有时很直接。那时关心的是游戏能不能跑、画面是否流畅,很难把桌面上的这块板卡,与后来训练大模型的机柜联系起来。
今天再看 NVIDIA,熟悉的产品背后多了一条更值得梳理的线索:公司为什么在一些方向上坚持了很多年,又为什么放弃另外一些已经投入大量资源的业务?黄仁勋在这些选择中看到了什么,又承担了什么?
沿着关键事件回看,我更愿意把 NVIDIA 的发展理解为一段不断扩大能力和责任范围的过程。它从图形芯片起步,逐渐建立编程工具、计算产品和整套系统,也在芯片组、手机和并购中碰过壁。后来形成的平台地位,就是在这些成功与失误之间逐步积累起来的。
一 NV1 与 RIVA 128 的路线转向
1993 年,黄仁勋与 Chris Malachowsky、Curtis Priem 创立 NVIDIA。PC 正在向更丰富的三维图形发展,游戏对实时渲染的要求越来越高,专门承担图形计算的芯片有了机会。[1]
那时的市场还没有确定由谁来主导。图形接口、渲染方法和硬件形态都在变化,选错方向的代价很大。1995 年推出的 NV1,采用了与后来主流三角形渲染不同的技术路线,还试图整合音频等多媒体功能。技术上的独特,没有换来足够广泛的开发者支持。
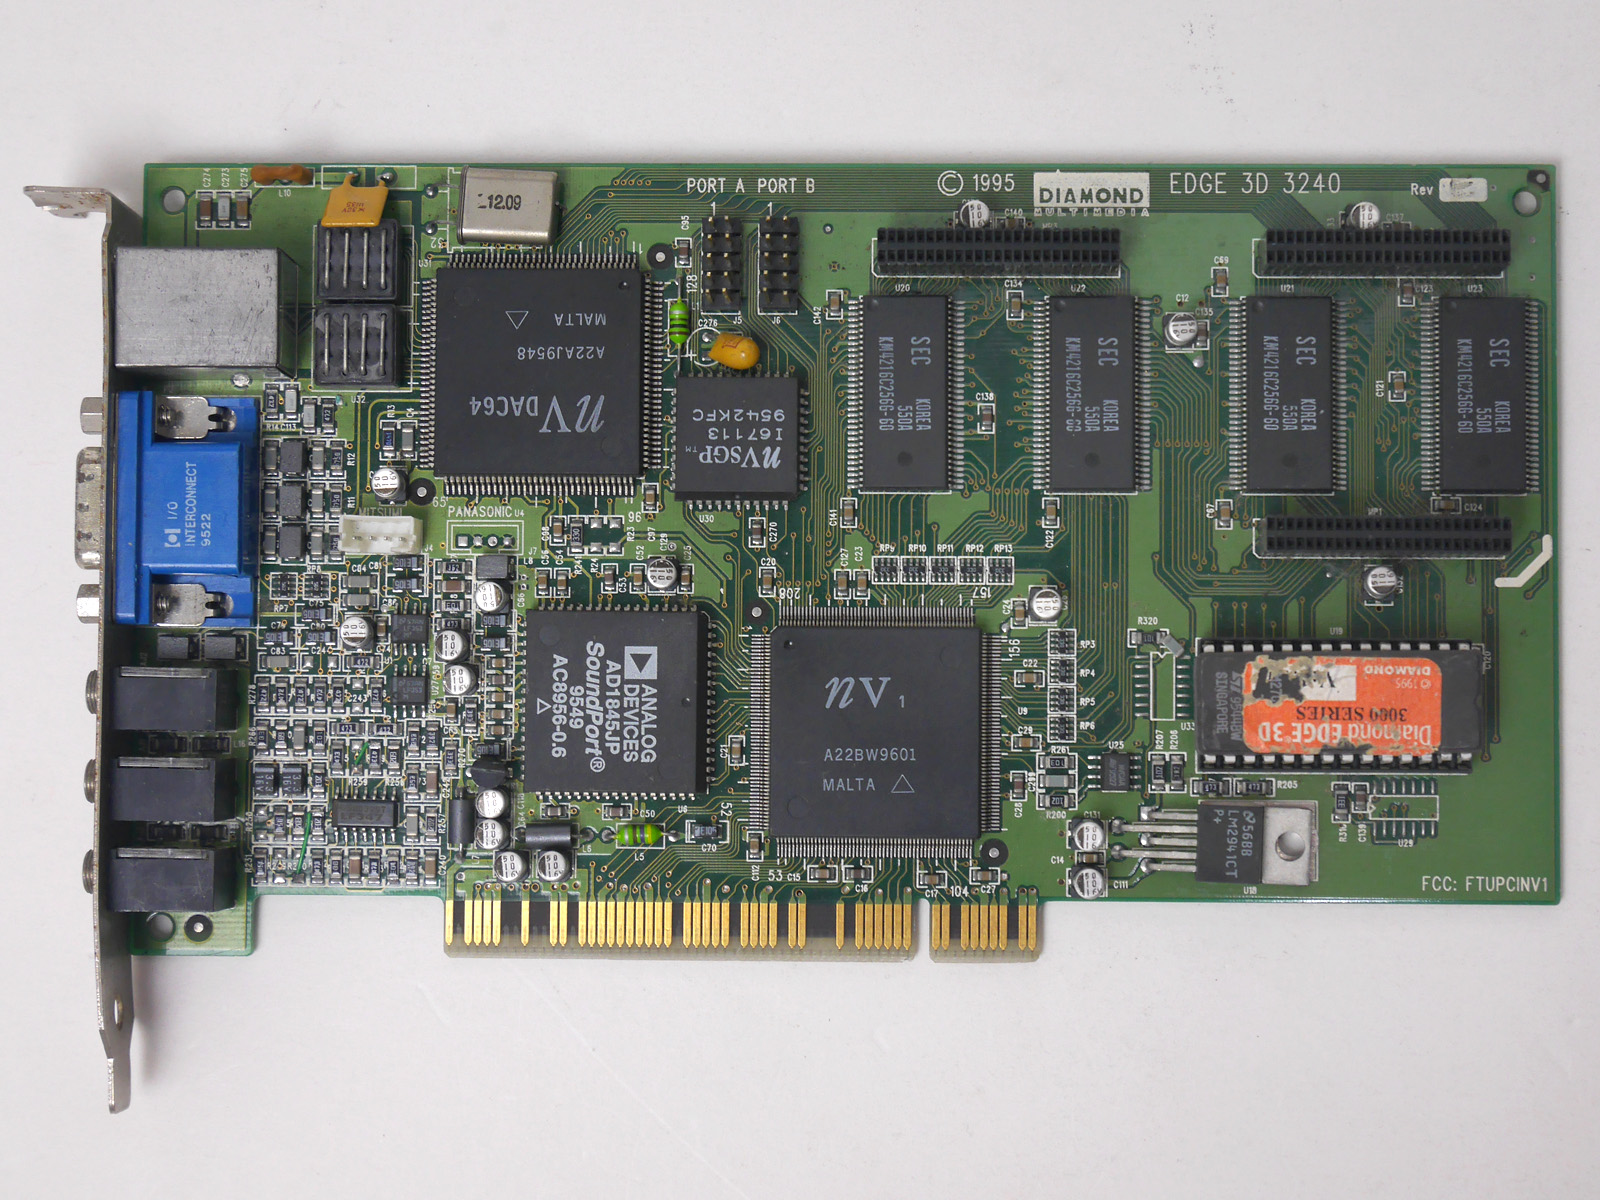
黄仁勋在多年后的台湾大学演讲中回忆,NVIDIA 最终承认原路线有问题,向 Sega 说明情况、请求退出项目,并得到对方的帮助。这段当事人的回顾,最值得注意的是他愿意面对已经发生的错误。[2]
一个小公司投入了几年的技术,往往也承载着创始人对自己的判断。放弃它,不只是换一份产品计划,还意味着重新解释此前的投入,争取客户谅解,并把有限的资金留给下一次尝试。黄仁勋在这次危机中作出的选择,首先解决了公司能否继续活下去的问题。
1997 年,RIVA 128 转向主流 PC 图形路线,将 2D、3D 能力整合起来,重新争取整机和板卡市场。根据 NVIDIA 的历史记录,这款产品在前四个月卖出约 100 万颗。[1]
我见过 RIVA 128,但当时很难知道,一块显卡背后曾经有过这样的取舍。多年后再看,它的意义也不只在性能。NVIDIA 从这里开始证明,自己能把芯片放进主流软件和硬件体系中,让客户用得起来、让合作伙伴卖得出去。这是它后来经营平台之前,先学会的一课。
二 GeForce 把技术优势变成持续的生意
1999 年,GeForce 256 将硬件变换和光照等图形功能进一步集成,NVIDIA 以 GPU 为它建立产品定位。
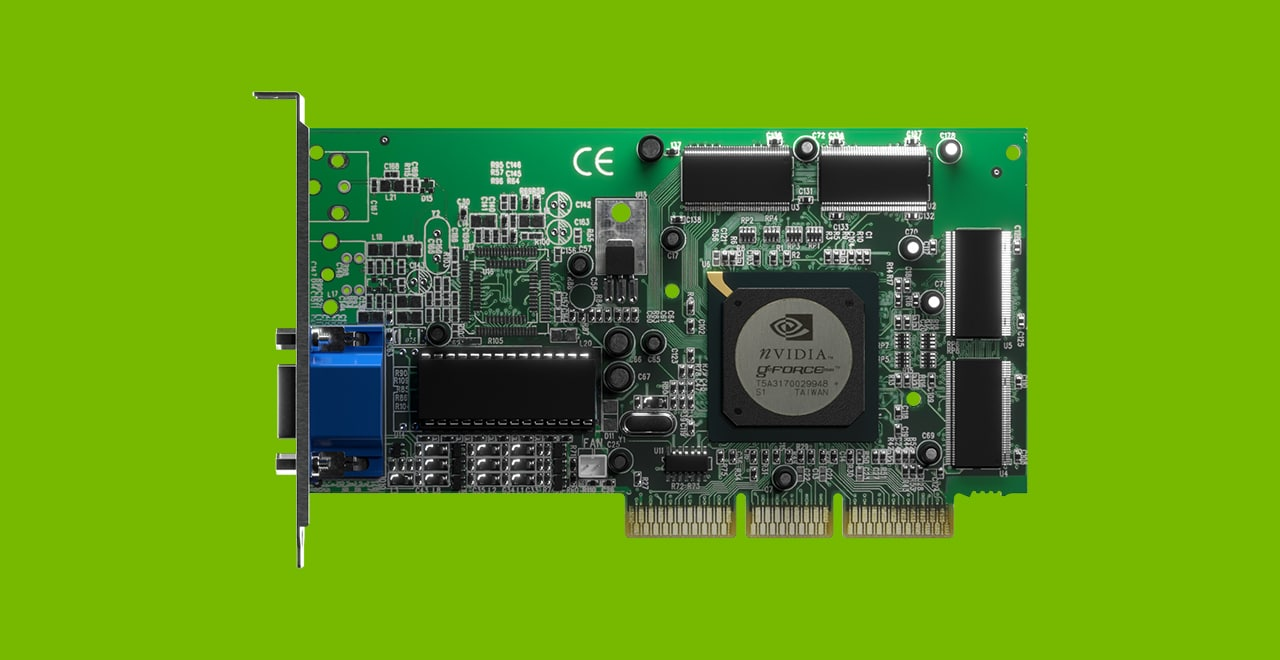
对玩家而言,这一代代产品意味着更高的帧率和更复杂的画面;对 NVIDIA 而言,它开始把同一类底层技术带到要求不同的客户面前。游戏重视价格与体验,专业用户还关心软件认证、稳定性和长期支持。芯片之外的工作,逐渐成为产品价值的一部分。
回忆那个年代,也应该给其他参与者留下位置。《Doom》制造空间感的方式,与后来的多边形三维游戏并不相同;Quake、GLQuake 和 3dfx Voodoo,则是早期三维图形与硬件加速演进的重要一段。NVIDIA 的成功发生在这场共同推动的变化之中。[1]
我记得 OpenGL 与 Direct3D 的争论。落到使用者面前,接口之争往往变成很具体的体验:一款游戏支持什么模式,驱动是否稳定,手里的显卡能不能把效果完整呈现出来。芯片参数只是其中一部分,软件和内容跟不上,硬件的领先也不容易被用户感受到。
3dfx 曾经拥有很强的品牌号召力,但产品进度、渠道经营和财务压力逐渐削弱了它。2001 年,NVIDIA 完成对其部分图形资产的收购,取得专利、商标等资产。曾经让许多玩家兴奋的 Voodoo,逐步退出了主流显卡市场。[3]
这场竞争留给我的印象,是领先需要一代代产品去维持。NVIDIA 逐渐形成的优势,包括芯片迭代、驱动支持、开发者合作和板卡伙伴的配合。黄仁勋所领导的公司,把这些工作组织成了可以持续推出产品的体系。
与此同时,GPU 的可编程性也在增强。2001 年的 GeForce3 是其中一个重要节点。开发者能控制更多图形处理过程,芯片便有机会承担更丰富的计算任务。这些设计首先服务于图形效果,后来又为通用计算提供了条件。[4]
三 Xbox 和 nForce 暴露的平台边界
显卡站稳市场以后,NVIDIA 尝试进入更完整的平台。初代 Xbox 就是一笔重要订单。公司为微软提供图形和媒体通信芯片,微软在 NVIDIA 的 FY2003 收入中占到约 23%。双方也发生过价格争议,经过仲裁程序,于 2003 年和解。[5]
这类大客户能够迅速带来规模,也能明显影响供应商的经营。下一代主机采用什么规格、选择哪一家芯片厂商,决定权仍在客户手里。拿到一代产品的订单,与掌握平台长期方向,是两回事。
nForce 则让 NVIDIA 更深地进入 PC。2001 年,它从 AMD 平台切入主板芯片组市场,后来又通过授权进入 Intel 平台。NVIDIA 提供芯片组、驱动和参考设计,主板厂商再把它们做成面向用户的产品。
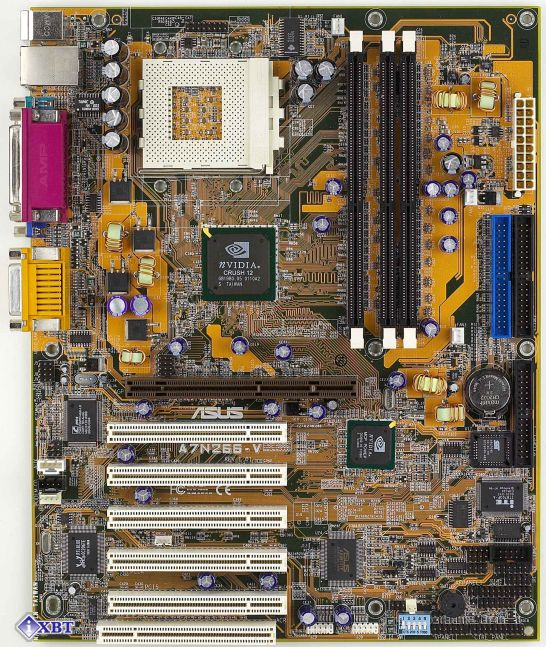
我用过 nForce 主板,当时留下的一个直接印象,是磁盘 I/O 表现更好。这是那台机器给我的使用感受。也正因为如此,我对 NVIDIA 的认识不再只停留在显卡上:它开始影响整台电脑的连接、响应和使用体验。
芯片组处在 CPU、内存、图形、存储和网络之间,是一个很有吸引力的位置。2006 年收购 ULi,进一步补充了 NVIDIA 的核心逻辑技术,以及台湾和中国市场的客户工程能力。公司确实在认真经营这一方向。[6]
到 FY2010,MCP 芯片组业务仍有约 8.72 亿美元收入,占公司总收入约四分之一,其中包含 nForce、ION 等相关产品。[7]
问题出在下一代平台。随着内存控制器等功能进入 CPU,传统芯片组的空间缩小;Intel 新处理器采用的连接方式,也引发了双方对授权范围的争议。NVIDIA 在 FY2010 年报中明确表示,争议没有解决时,不准备开发相应的 DMI 芯片组,并将研发资源转向其他项目。公司随后在自然年 2010 年初停止未来 MCP 芯片组的开发,存量业务逐步退出。[7]
2011 年,双方达成新的交叉许可与和解安排,Intel 同意分期支付合计 15 亿美元。但这份协议没有恢复 NVIDIA 为相关新一代 Intel CPU 开发芯片组的权利,也没有授予它 x86 CPU 许可。[8]
这段经历很适合用来观察退出的难度。当时芯片组业务仍然有收入,工程能力和客户关系也已经积累起来,但继续开发下一代产品的条件发生了变化。收入规模不能替代对未来位置的判断。
NVIDIA 最终停止开发下一代 MCP,把资源移向其他方向。与此同时,CUDA 已经推出,公司正在建立自己的计算平台。两条路线曾经并行发展:一条受制于 CPU 厂商的接口与授权,另一条开始通过软件工具与开发者建立更直接的关系。
四 CUDA 为何值得长期投入
在芯片组业务扩张的同时,另一类用户开始以不同的方式看待 GPU。科学研究者发现,许多计算也需要同时处理大量相似任务。GPU 的并行能力很合适,但借用图形接口来做这些工作,开发起来并不方便。
Ian Buck 与斯坦福团队的 Brook 研究,是这条技术路线的重要前身。Buck 于 2004 年将相关工作带入 NVIDIA。2006 年,公司公开 CUDA 架构,2007 年进一步向开发者提供开发工具,并推出 Tesla 计算产品线。
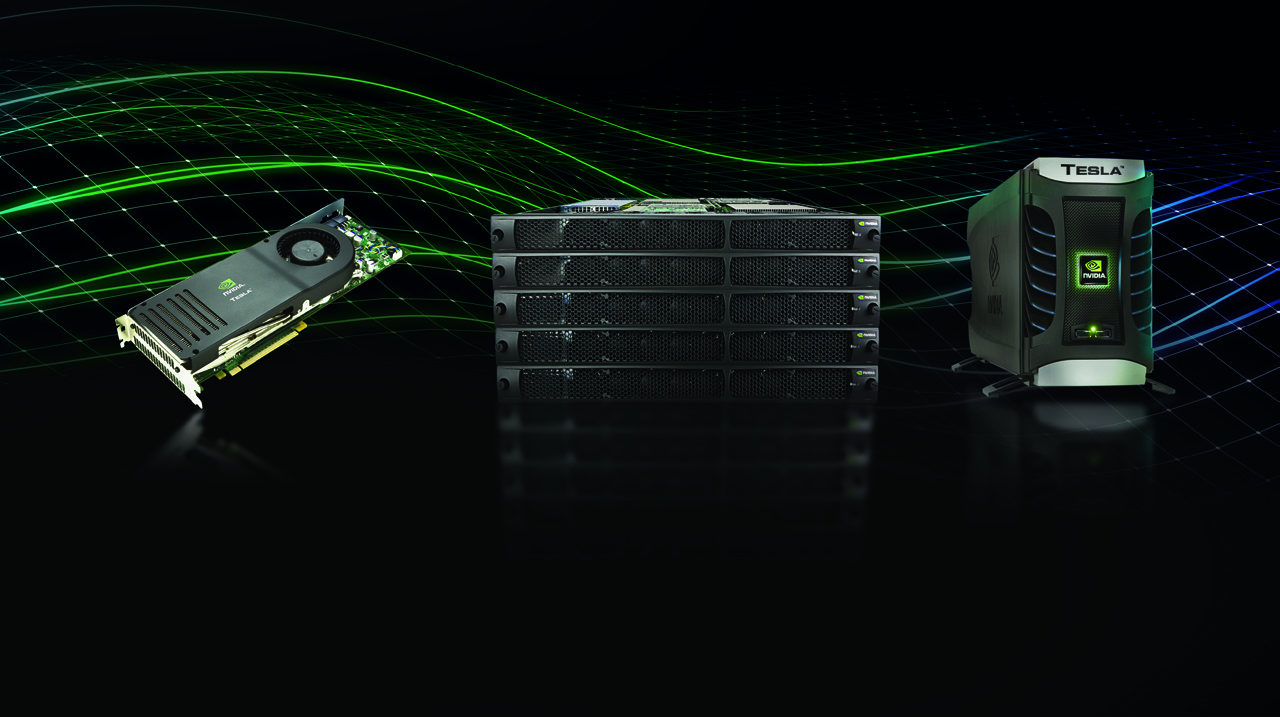
CUDA 改变的是开发者与芯片的关系。过去,人们主要通过图形接口使用 GPU;有了编程工具、运行时和计算库,就可以围绕自己的计算问题来组织程序。性能优势因此有了更容易被使用的入口。
要把这件事长期做下去,硬件也需要配合。2009 年公布的 Fermi 架构加强了双精度计算、缓存和 ECC 等能力,更认真地面向科研与计算中心的要求。有些投入不会直接体现在游戏帧率上,却关系到计算精度、可靠性和程序能否稳定运行。[10]
黄仁勋在后来的回顾中,特别提到 2007 年向广泛 GPU 产品推广 CUDA 的决定,以及持续投入带来的压力。这个选择让更多开发者能够接触同一套计算环境,也要求公司多年维护软件和工具。[2]
在我看来,这是判断黄仁勋布局眼光时最有分量的一段。那时 GPU 通用计算已有真实需求,却还没有形成今天这样的市场规模。他支持公司围绕已有技术优势,持续建设一个用途更广的平台。科研用户先使用起来,新的应用再逐渐增加,投入的价值由这些使用逐步验证。
CUDA 先在科学计算中找到用户,Tesla 也逐步形成产品和市场。深度学习随后扩大了这项能力的用途,并改变了它在公司中的分量。到 FY2016,NVIDIA 全年收入约为 50.10 亿美元,距离后来生成式 AI 带来的规模仍然很远。[29]
2008 年收购 AGEIA,也可以放在扩大 GPU 用途的背景下理解。PhysX 将物理模拟能力带入 NVIDIA 的工具体系,相关计算后来可以在 GPU 上运行。对玩家而言,关注的是碎片、布料和烟雾的运动是否更自然;对公司而言,则是在扩展硬件能承担的工作以及开发者可以使用的工具。[11]
这些用途并没有在当时汇成一个已经写好的 AI 计划。它们逐步增强了 GPU 的适用范围,也让 NVIDIA 有机会接触更多类型的问题。
五 手机市场的投入与退出
CUDA 的长期投入,并不意味着 NVIDIA 对新市场的判断总是准确。智能手机快速增长时,公司同样希望进入。Tegra 将 CPU、GPU 和多媒体能力整合到一颗系统级芯片中,尝试把原有图形优势带到移动终端。
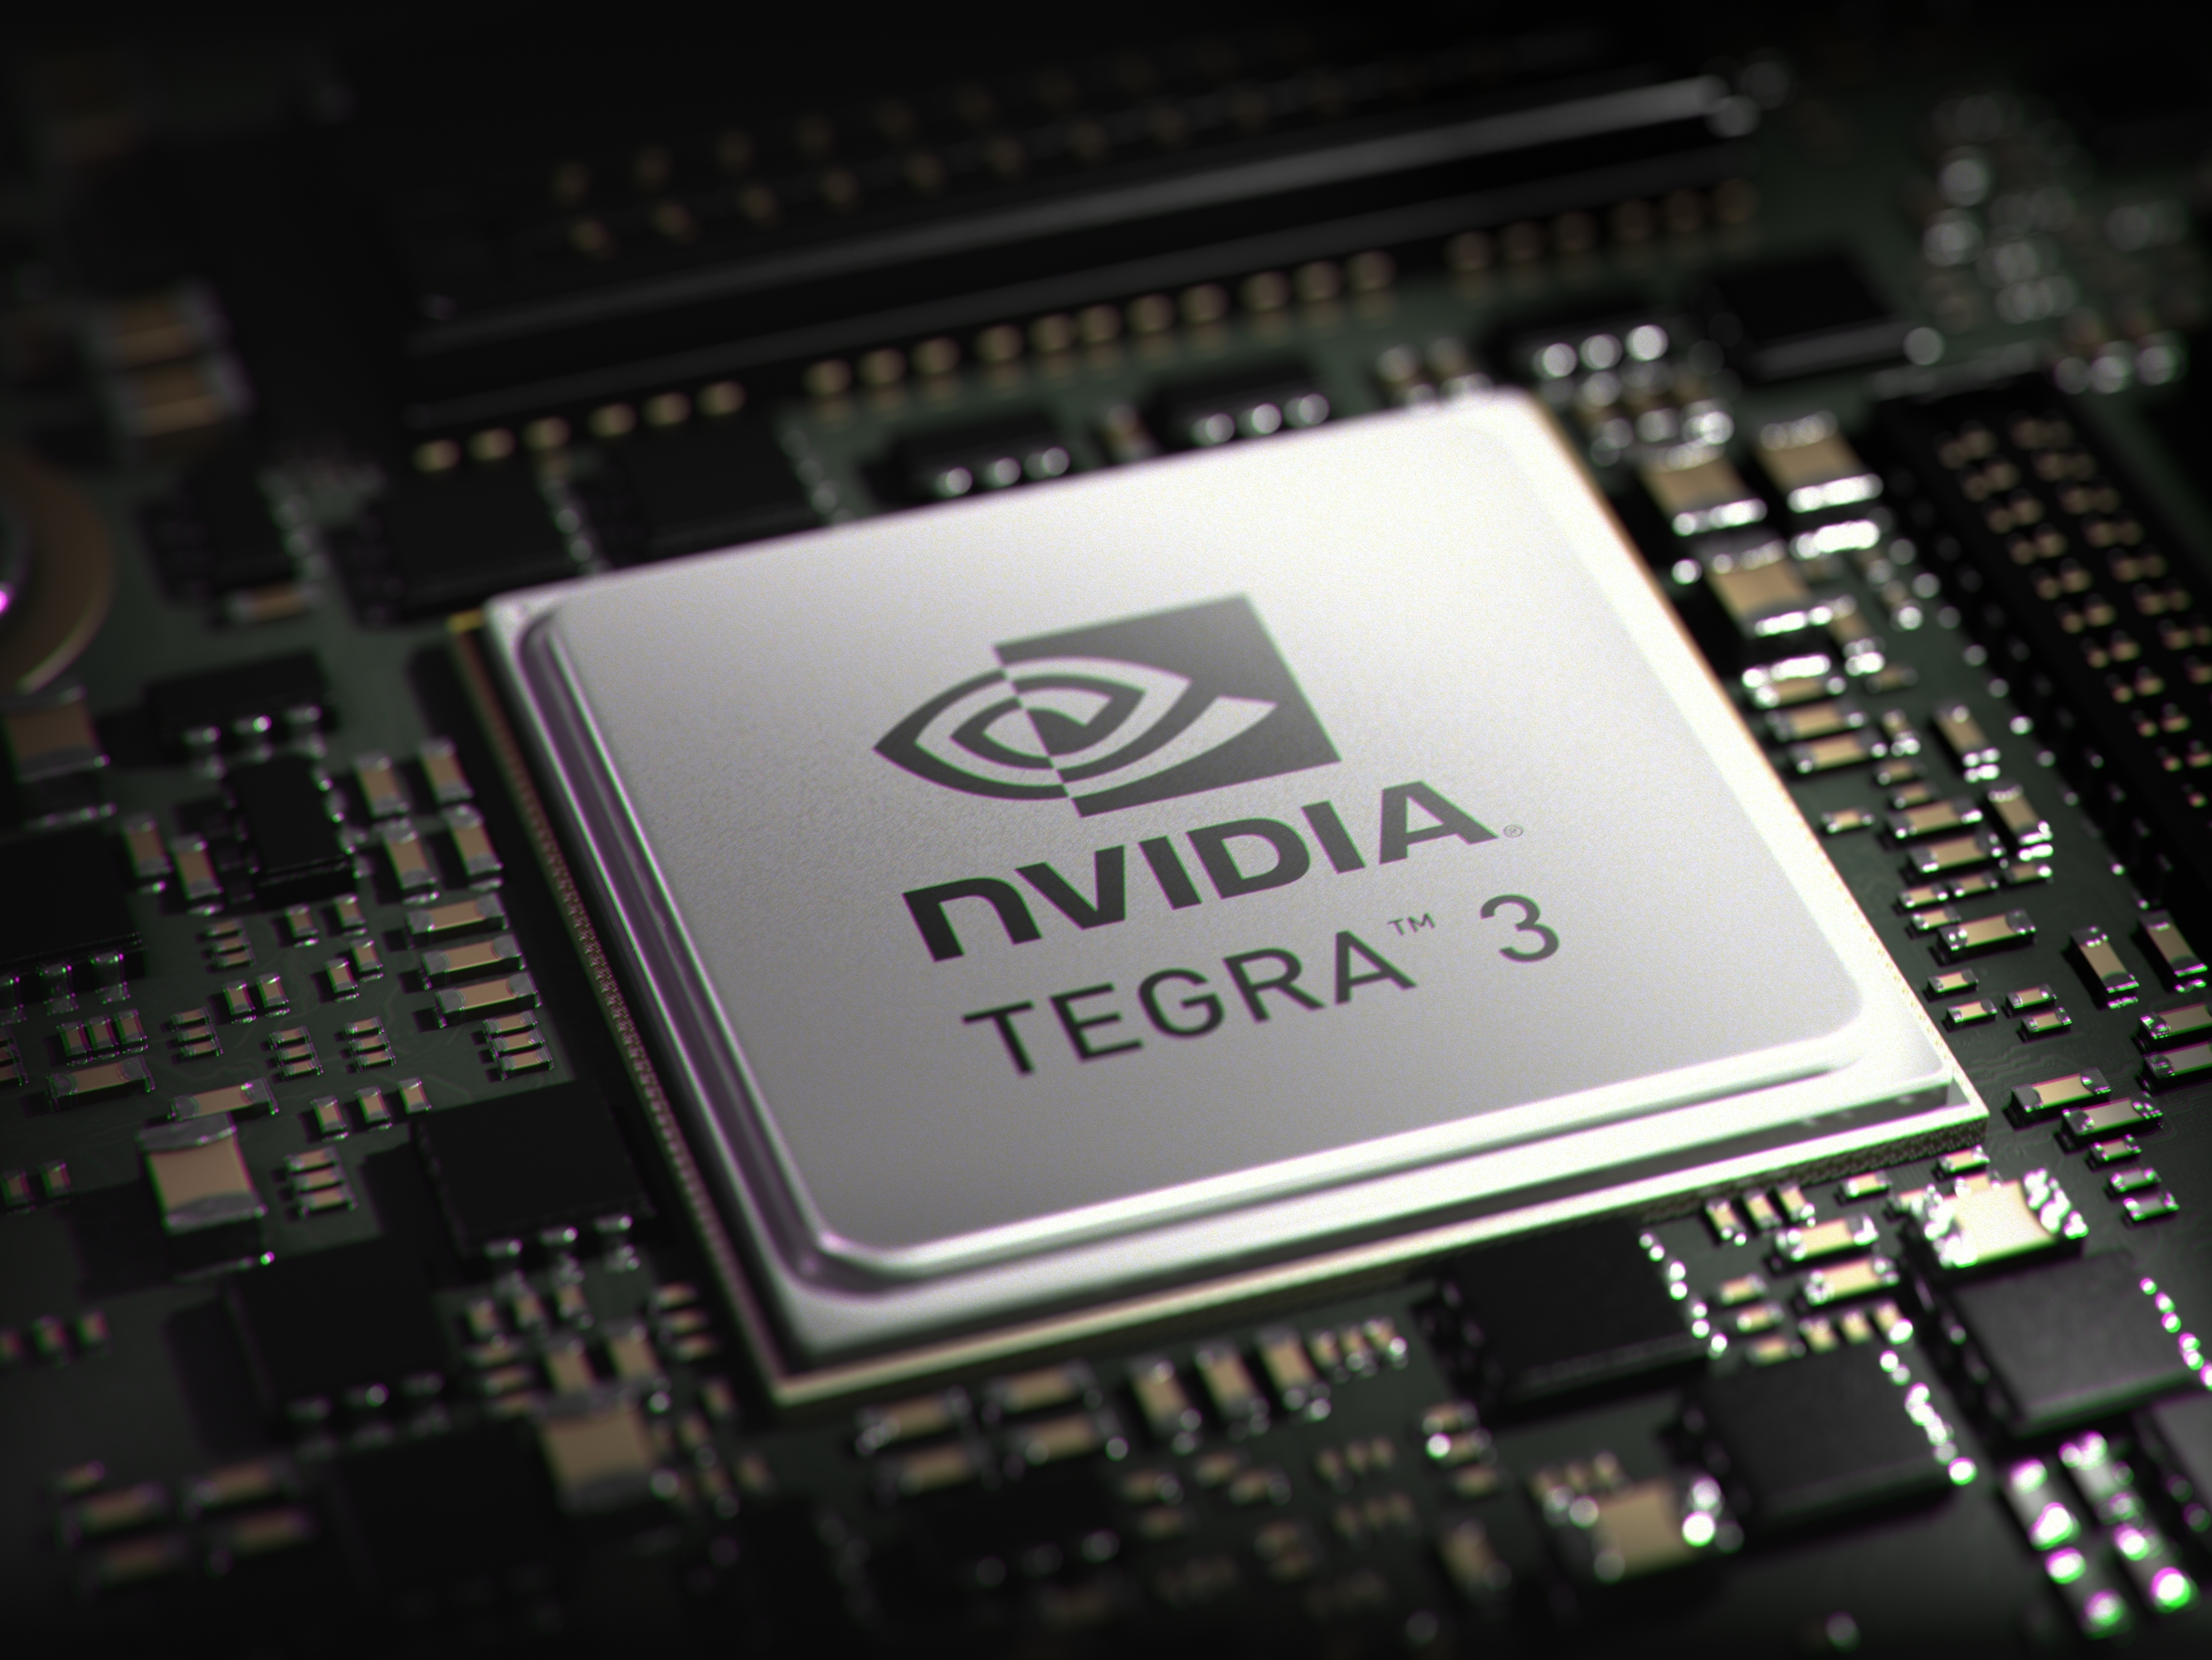
2011 年,NVIDIA 宣布以约 3.67 亿美元收购 Icera,补充基带与射频能力。黄仁勋当时明确将它视为扩大移动计算业务的重要一步。Icera 也并非只有实验室技术,它的调制解调器产品当时已获得全球 50 多家运营商批准。[12]
从产品组合看,这个决定有合理性。应用处理器加上基带,可以向手机厂商提供更完整的方案。但手机市场同时比较功耗、连接能力、成本、认证、供货和上市节奏。图形性能只是其中一项,收购补上的技术和认证积累,也没有自动转化为稳定的客户位置与竞争规模。
2015 年,NVIDIA 宣布退出自研手机基带,将资源进一步集中到游戏、汽车和云计算等方向。此前的 SoC、图形和软件积累,则继续在游戏设备、嵌入式与汽车产品中使用。[12]
这段经历需要把进入和退出放在一起评价。最初的投入没有实现预期,黄仁勋应当为这个判断承担责任;后来愿意停止继续投入,也体现了他的决策特点。承认市场选择没有建立起可持续优势,才能重新安排资源。
将手机业务与 CUDA 放在一起看,问题就更清楚了。两者都需要耐心,但等待的依据不同。CUDA 的编程工具、应用和开发者积累,能够不断扩大 GPU 的用途;手机业务却要求公司持续补齐许多条件,原有图形优势不足以独自决定竞争结果。这是我理解两种选择的一个角度。
六 AlexNet 之后的连续加码
2012 年,AlexNet 在 ImageNet 图像识别比赛中取得突破,为深度学习和 GPU 的结合提供了醒目的验证。论文记录,研究团队用两张 3GB 显存的 GTX 580,训练文中网络需要约五到六天。[13]
对熟悉显卡的人来说,这个细节很具体。GTX 580 是玩家能够认识、能够买到的产品,它已经被用来完成另一类工作。回头看,我们当时用帧率理解的硬件,在研究者手中也开始改变实验所需的时间。
这项突破来自 Alex Krizhevsky、Ilya Sutskever、Geoffrey Hinton 等人的研究,以及此前的算法、数据和计算积累。NVIDIA 随后增加了对深度学习的投入,产品调整逐步涉及软件、系统和芯片。
2014 年推出的 cuDNN,把神经网络常用运算做成经过优化的基础库。研究者和框架开发者可以使用这些能力,不必每个团队都从底层重新优化。[15]
2016 年的 DGX-1,则将八颗 P100 GPU、HBM2 显存、NVLink 互联和配套软件组合成系统。客户购买的内容包含硬件、软件环境、更新和支持,多卡计算中的一部分集成工作开始由 NVIDIA 承担。
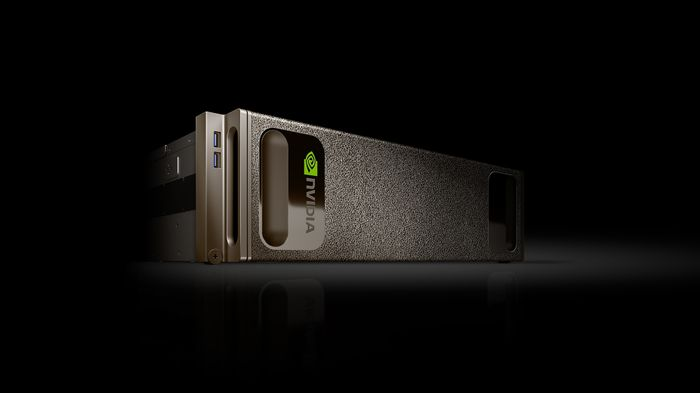
2017 年,Volta V100 加入 Tensor Core,为矩阵计算提供专门的硬件执行能力。深度学习的需求进一步进入芯片架构本身。[17]
这几项动作分别落在软件、系统和芯片上,彼此之间有清楚的关系。算法需要更快地运行,开发者需要更容易使用硬件,客户需要更快地把整套系统投入研究。NVIDIA 围绕这些问题连续投入,公司的重心也随之变化。
黄仁勋在 2016 年亲署的文章中,已经把深度学习描述为需要新计算平台的软件模式,并强调性能、可编程性与可获得性。这个同期表态,比多年后的“早已预见”更有说服力:当时他已经公开作出判断,产品投入也在跟进。[14]
我认为,他在这里最重要的作用,是把研究界出现的信号,转化为公司共同执行的方向。软件团队优化算子,芯片团队调整架构,系统团队承担集成,客户支持也要跟上。创始人的判断要经过这样的组织过程,才会变成客户能够买到、用起来的产品。
七 RTX 和需求周期的提醒
NVIDIA 的重心转向计算,并没有让游戏这条线中断。2018 年,Turing 与 RTX 将传统着色、RT Core 和 Tensor Core 结合起来,推进实时光线追踪,也让 DLSS 等 AI 图形技术进入游戏。
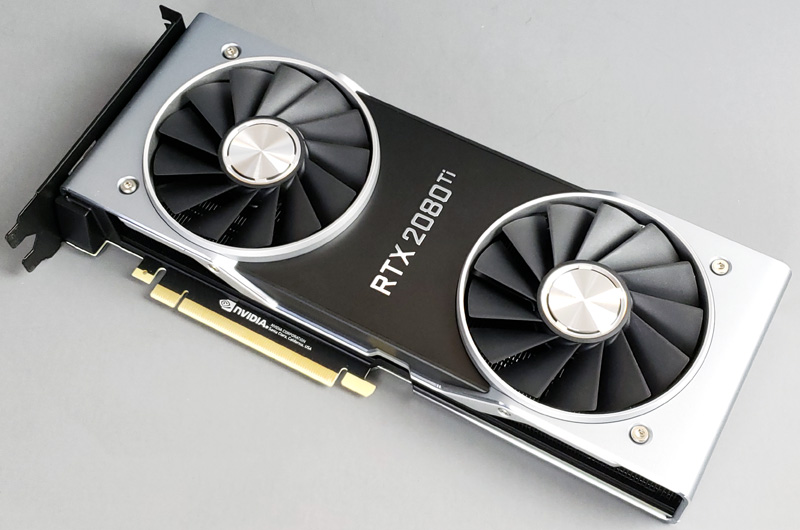
我的显卡使用经历延续到 RTX 3090。这时的图形技术已经走到另一个阶段:三维空间成为基础,新的进步更多体现为光照、反射、材质和阴影。对玩家来说,这些效果仍要与帧率、延迟和价格一起考虑。
技术路线最终要接受这种检验。更复杂的效果能否被普遍使用,取决于硬件性能,也取决于内容支持和用户愿意付出的代价。
2019 年初的经营压力说明,这个过程并不平顺。矿潮退去后的渠道库存尚待消化,部分高端 Turing 产品销售低于预期,宏观环境和数据中心客户采购也影响了业务。NVIDIA 在当年 1 月下调业绩展望,FY2020 全年收入随后回落到约 109.18 亿美元。[19]
这件事应该留在回顾里。长期技术方向有价值,并不能保证每个季度的需求判断都正确。显卡被用于游戏、科研或其他工作,也可能被投机需求推高采购量;公司仍要判断哪些需求能够持续,哪些只是阶段性的增长。
黄仁勋的能力更适合放在这种现实中评价。他能够坚持重要方向,也经历过产品接受度和需求判断的偏差。公司的战略与经营,都需要继续接受市场反馈。
八 Mellanox 让计算边界越过服务器
当模型训练需要更多 GPU 一起工作时,新的限制逐渐显现。单颗芯片可以很快,但数据需要在芯片和服务器之间移动。如果通信跟不上,更多 GPU 可能花大量时间等待,计算能力也就无法充分发挥。
NVIDIA 已经通过 NVLink 改善 GPU 间的互联,也与 Mellanox 合作多年。2019 年宣布收购 Mellanox,意味着它准备把原本需要跨公司协调的网络能力,纳入共同的产品和研发路线。交易于 2020 年完成,公布的价值约为 70 亿美元。[20]
从今天的 AI 集群看,这笔收购的意义容易理解。更值得留意的是黄仁勋在当时的判断。2019 年并购电话会上,他已经谈到,大量计算节点需要联网协同,数据中心会成为一个整体计算单元,网络也会更深地参与计算。[20]
这能说明黄仁勋当时判断的具体方向。随着计算规模扩大,他认为 NVIDIA 需要更直接地掌握网络能力,让计算和通信进入共同的研发与产品安排。黄仁勋后来在员工信中回忆,参与竞购时,他表达了成为最终最高出价方的决心。这是他对交易重要性的明确表态。[20]
Mellanox 带来的 InfiniBand、以太网、网卡、交换技术与团队积累,使 NVIDIA 能够更深入地协同设计计算和通信。收购加快了这一过程,也要求公司承担整合、资本和监管方面的风险。它的价值,应放在这些能力后来怎样进入产品中理解。
2020 年,Cumulus 加入 NVIDIA 网络业务,进一步补充网络操作系统、分析和自动化软件。计算规模扩大后,网络除了需要足够快,还要便于部署、配置和管理。这笔交易延续了相同的方向。[21]
在我看来,Mellanox 是 NVIDIA 历史上最值得重视的决策之一。它表明公司已经开始按客户的整个计算任务来考虑投资范围。当限制出现在 GPU 之外,NVIDIA 愿意进入那个领域,并让自己的产品承担更多责任。
九 Arm 收购未成与 CPU 路线延续
在补充网络能力的同时,NVIDIA 也尝试扩大自己在 CPU 生态中的位置。2020 年,公司宣布拟以约 400 亿美元收购 Arm,并承诺维持其开放授权模式与客户中立。[22]
这次尝试比收购 Mellanox 更复杂。Arm 服务大量芯片设计公司,其中包括 NVIDIA 的合作伙伴和竞争者。它若归属一家直接参与芯片市场竞争的企业,其他客户就会关心技术路线、信息保护与公平待遇。技术上的协同设想,必须同时面对产业关系和监管要求。
2022 年,交易因重大监管挑战而终止。软银保留了 12.5 亿美元预付款,NVIDIA 则保留 20 年 Arm 许可。这是一项未能完成的战略扩张,也付出了明确代价。[22]
CPU 产品路线没有因此停止。Grace 已在 2021 年公开,早于 Arm 收购终止。NVIDIA 可以利用获许可的 Arm 技术设计数据中心 CPU,让 CPU、内存与 GPU 更紧密地配合。[23]
将两件事分开,才能准确评价这次得失。开发自身需要的 CPU,与拥有 Arm 这家架构授权公司,是不同层次的选择。前一条路继续推进,后一项交易失败,不能用其中一个结果覆盖另一个。
这一阶段也显示了黄仁勋扩张方式的边界。对技术方向有判断、愿意投入资本,仍不足以保证交易能够完成。公司越深入整个产业的基础层,就越需要处理其他参与者对自身利益和独立性的关切。
十 Blackwell 把产品推进到机柜
生成式 AI 需求快速增长时,NVIDIA 已经积累了 GPU、开发工具、深度学习库、多卡系统和网络能力。2022 年发布的 Hopper H100,也已将 Transformer Engine 等能力纳入架构。
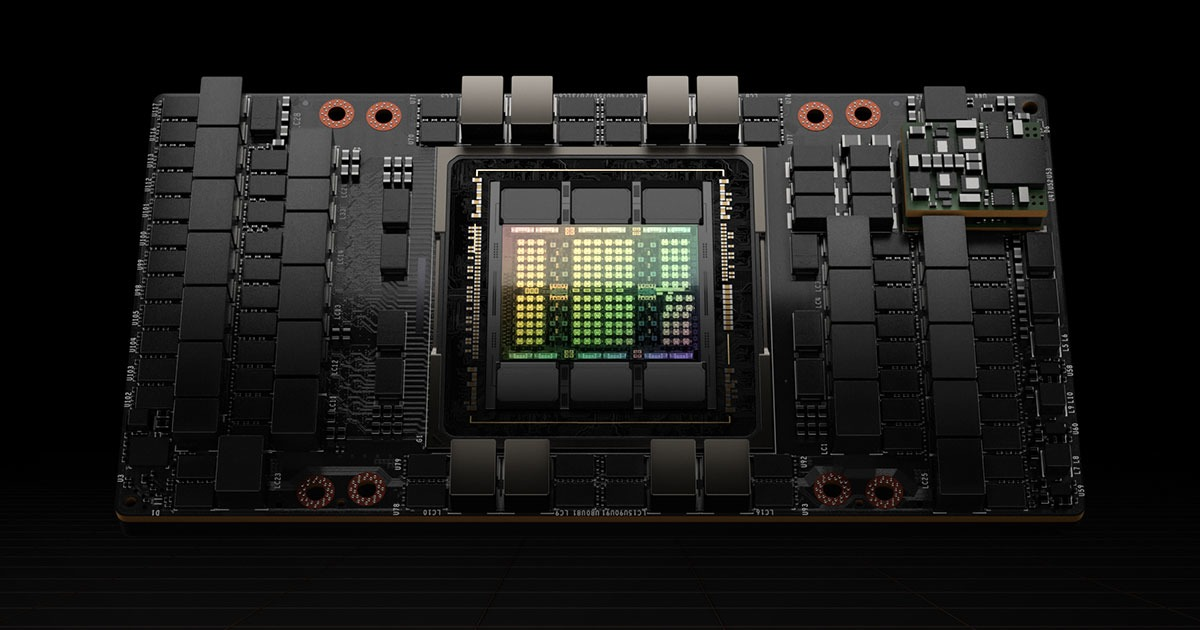
收入变化显示了这次转变的规模。NVIDIA 在 FY2023 的收入约为 269.74 亿美元,FY2024 增至 609.22 亿美元,FY2025 达到 1,304.97 亿美元,FY2026 为 2,159.38 亿美元。FY2026 的数据中心收入接近总收入九成,公司经营重心已经明显改变。[29]
Blackwell 与 GB200 NVL72 又把设计范围向前推进了一步。72 颗 Blackwell GPU、36 颗 Grace CPU、NVLink 互联与液冷,被放进同一个机柜级系统中。客户面对的产品单位,从一张卡、一台服务器,进一步扩展到整套机柜。
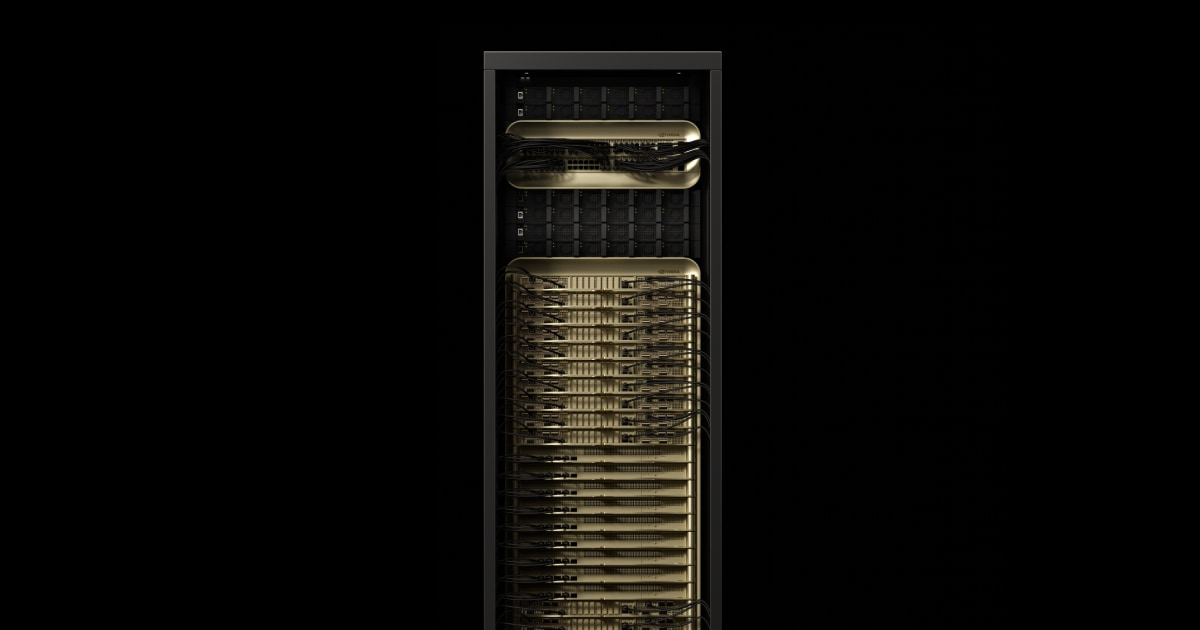
这一变化背后有很实际的原因。模型和并行规模扩大后,计算、显存、通信、供电和散热会相互影响。单独优化某个器件,越来越难充分提高整个任务的效率。将更多部分共同设计,才有机会处理这些约束。
代价同样直接。产品范围变大以后,验证、供应链、安装和维护都更复杂。NVIDIA 需要与服务器厂商、机房设施伙伴和云客户配合,也会与其中一些伙伴产生更深的业务重叠。机柜级产品要求公司承担与其影响力相对应的系统责任。
2026 年发布的 Vera Rubin 平台继续沿着这一方向发展,把 CPU、GPU、互联、网络和其他基础设施组件放到更完整的系统设计中。
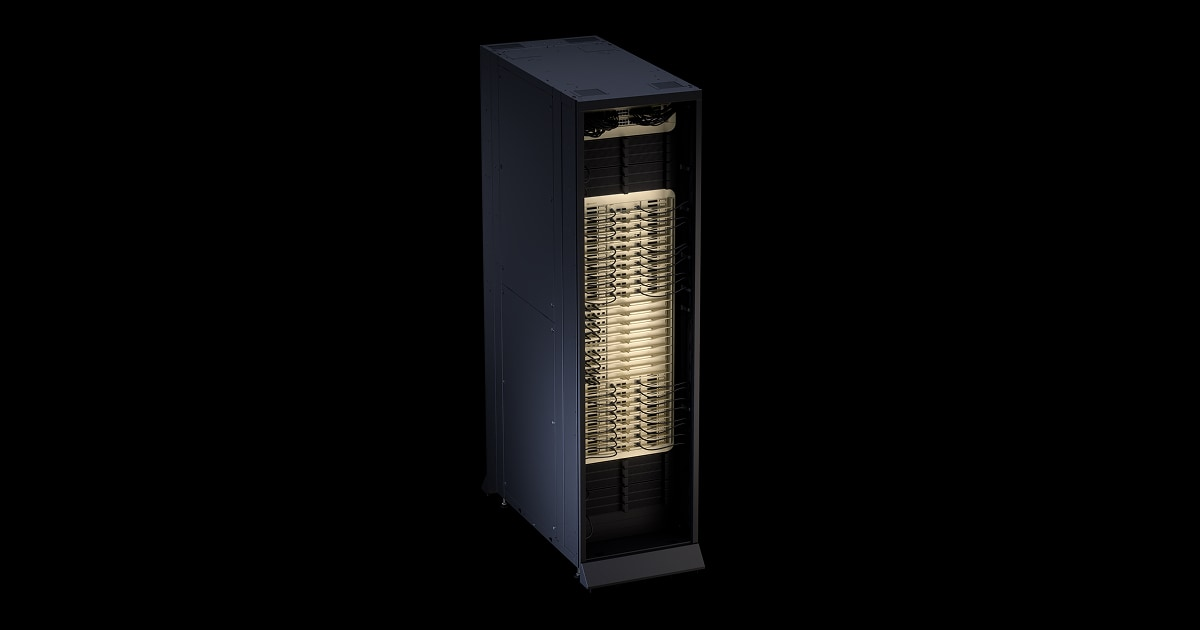
Run:ai 的收购,则将关注点进一步延伸到资源如何使用。NVIDIA 于 2024 年宣布交易,并于年底完成。它补充的是 GPU 工作负载管理和编排能力,帮助客户分配、调度已有的计算资源。[27]
到了这个阶段,NVIDIA 的平台已经包含多个相互关联的层次。CUDA 让开发者使用计算能力,计算库支持模型运行,互联和网络让更多芯片协作,系统产品承担集成,调度软件再参与资源分配。客户的程序、运维经验和验证记录,也随之积累。更换平台需要重新适配和验证,选择时便要同时比较性能、价格与迁移成本。
这种位置没有让产业关系固定下来。2025 年,NVIDIA 与 Intel 又宣布联合开发数据中心和 PC 产品,并宣布向 Intel 投资 50 亿美元。从芯片组时代的争议到新的合作,两家公司的关系随着产品目标和各自能力发生了变化。[28]
看过这些变化,再回头理解 NVIDIA 的平台扩展,就不宜只用“摆脱别人、控制一切”来概括。它确实增强了自身对关键技术的掌握,也一直需要别人的制造、产品、渠道和客户能力。公司的位置,来自持续决定哪些部分自己承担、哪些部分与伙伴共同完成。
结语 转型路径与黄仁勋的判断
回看 NVIDIA 三十多年的发展,我对黄仁勋的评价,主要落在转型路径、布局眼光和决策方式上。这几方面能够在具体事件中看见,也各有代价与边界。
先看转型路径。NVIDIA 从图形芯片走向 AI 基础设施,保留了相当多的能力连续性。图形处理积累了并行计算能力,可编程 GPU 和 CUDA 扩大了用途,深度学习又推动计算库、专用运算单元和系统产品发展。当更多芯片需要一起工作时,互联、网络和调度便进入了公司的产品范围。
这条路的特点,是新的业务不断使用此前积累的技术、软件和客户关系。公司主营收入发生了很大变化,底层能力却在不断延续和扩展。nForce 与手机业务的受挫,也让人看清:沿着技术相邻的方向扩张,并不保证商业上一定成立。NVIDIA 最终走出来的路径,包含了选择,也包含了修正。
再看布局眼光。CUDA 最能说明黄仁勋愿意在市场尚未充分成熟时建立能力;AlexNet 之后的连续投入,则说明他能够在新证据出现时提高投入力度。Mellanox 又展示了另一层判断:当客户问题超出 GPU,他愿意提前把网络纳入公司的能力范围。
这几次选择的共同之处,是研发安排早于后来大规模的需求兑现。计算平台、软件生态和系统能力都需要多年建设,临时增加预算很难补齐。黄仁勋给了这些方向时间,也在机会逐渐清楚以后,让公司围绕它们集中行动。[2][14][20]
最后是决策的果断。NV1 与后续主机项目要求承认路线错误;MCP 要求放下仍有收入的业务;手机基带要求接受原先的市场判断未能实现预期;CUDA 则要求承受短期压力,继续投入。Mellanox 的竞购,体现的是对关键能力作出较大资本承诺的决心。
我更看重的,是这些选择之间的区别。长期坚持需要依据,及时退出也需要依据。黄仁勋在几次关键节点上,能够把对技术方向的判断,落实到资源分配、产品安排和业务取舍中。果断在这里有具体内容:公司真的改变了正在做的事,并承担相应后果。
这样的评价,也应给团队和外部环境留下位置。CUDA、GPU 架构、网络与系统能力由大量研究者和工程师完成,开发者、客户和伙伴又不断为它们找到用途。黄仁勋的重要贡献,是选择方向、集中资源,并让公司愿意为一些尚未充分兑现的机会持续工作。
2026 年 11 月 12 日,NVIDIA 公布黄仁勋辞去总裁、CEO 和董事职务,Colette Kress 出任临时 CEO。SEC 文件显示,董事会于前一天接受辞任。这个变化使公司进入新的阶段,也让一个长期存在的问题变得具体:以创始人判断为重要支点的投入方式,能有多少继续保留在组织中。[30]
作为一个从 RIVA 128 年代一路看到 RTX 3090 的使用者,我对这段历史最深的感受,是熟悉的产品一次次被用来解决新的问题。黄仁勋有过判断失误,也作出过几次改变公司方向的决定。他能让尚未形成大市场的技术持续获得投入,也能结束已经投入多年、却难以建立优势的业务。NVIDIA 今天的地位,与这样的取舍和执行密切相关。新的管理层能否继续作出清楚的判断,并推动公司付诸行动,将是下一段历史值得观察的事情。
附录一 与主线相关的收购
表中列出八项与本文主线直接相关的交易。能力与作用是对公开资料的归纳,交易完成不等于所有整合目标已经实现。
| 交易 | 时间与状态 | 取得或希望取得的能力 | 后续结果 |
|---|---|---|---|
| 3dfx 部分图形资产 | 2000 年签约 2001 年完成 | 图形专利 商标等资产 | 巩固图形业务 不是收购整个公司 [3] |
| ULi | 2006 年完成 | 核心逻辑技术与客户工程能力 | 加强芯片组业务 后来仍受平台授权和集成趋势限制 [6][7] |
| AGEIA | 2008 年完成 | PhysX 物理模拟软件与技术 | 扩大 GPU 用途和开发工具 [11] |
| Icera | 2011 年完成 | 基带 射频及相关认证积累 | 2015 年宣布退出自研手机基带 [12] |
| Mellanox | 2019 年宣布 2020 年完成 | InfiniBand 以太网 网卡与交换技术 | 计算与网络进入共同研发和产品范围 [20] |
| Cumulus | 2020 年加入网络业务 | 网络操作系统 分析与自动化软件 | 补充网络部署与管理能力 [21] |
| Arm | 2020 年宣布 2022 年终止 | 试图取得广泛的 CPU IP 与生态能力 | 交易未完成 保留长期 Arm 许可 [22] |
| Run:ai | 2024 年宣布并完成 | GPU 工作负载管理与编排 | 扩展资源分配与利用效率相关能力 [27] |
附录二 代表性收入节点
收入按 NVIDIA 财年口径列示,单位为亿美元。财年通常在所标年份的 1 月底结束,不能直接当作同名自然年的收入,也不宜把某一年增长全部归于当年发布的产品。
| 财年 | 营业收入 | 阅读这一节点的背景 |
|---|---|---|
| FY2010 | 33.26 | MCP 芯片组业务仍贡献约四分之一收入 [7] |
| FY2016 | 50.10 | 科研计算和深度学习持续发展 [29] |
| FY2020 | 109.18 | 游戏渠道与客户需求调整后的年度下行 [19] |
| FY2021 | 166.75 | 游戏与数据中心增长 Mellanox 纳入报表 [19] |
| FY2023 | 269.74 | 生成式 AI 大规模需求兑现之前 [29] |
| FY2024 | 609.22 | 数据中心业务快速扩张 [29] |
| FY2025 | 1304.97 | 数据中心继续推动增长 [29] |
| FY2026 | 2159.38 | 数据中心收入接近九成 [29] |
FY2026 截至 2026 年 1 月 25 日。以上收入用于说明业务规模变化,不能单独证明某项决策的财务回报。资料核查截至 2026 年 11 月 13 日。
资料来源
[1] NVIDIA 官方公司历史;id Software 原始 GLQuake 与 Voodoo 驱动说明。前者用于产品时间线,后者用于早期硬件加速背景。
https://www.nvidia.com/es-es/about-nvidia/corporate-timeline/
https://github.com/id-Software/Quake/blob/master/WinQuake/3dfx.txt
[2] NVIDIA 官方整理 黄仁勋 2023 年台湾大学毕业演讲。属于当事人多年后的回顾。
https://blogs.nvidia.com/blog/huang-ntu-commencement/
[3] NVIDIA 完成购买 3dfx 部分图形资产公告;3dfx 2001 年报。
https://www.sec.gov/Archives/edgar/data/1045810/000101287001500581/dex991.txt
https://www.sec.gov/Archives/edgar/data/1010026/000089161801500803/f72487e10-k.txt
[4] GeForce 256 官方回顾;NVIDIA 2001 年可编程顶点引擎论文。
https://blogs.nvidia.com/blog/first-gpu-gaming-ai/
https://research.nvidia.com/publication/2001-08_user-programmable-vertex-engine
[5] NVIDIA FY2005 年报 包含 Xbox 收入 仲裁及 Intel 授权记录。
https://www.sec.gov/Archives/edgar/data/1045810/000104581005000008/annualreport.htm
[6] NVIDIA 完成收购 ULi 公告 2006 年 2 月 21 日。
https://www.sec.gov/Archives/edgar/data/1045810/000104581006000007/ulipressrelease.htm
[7] NVIDIA FY2010 与 FY2012 年报 包含 MCP 收入 授权争议与停止未来开发的说明。
https://www.sec.gov/Archives/edgar/data/1045810/000104581010000006/fy2010form10k.htm
https://www.sec.gov/Archives/edgar/data/1045810/000104581012000013/nvda-2012x10k.htm
[8] Intel 与 NVIDIA 2011 年交叉专利许可协议。
https://www.sec.gov/Archives/edgar/data/1045810/000119312511005134/dex101.htm
[9] CUDA 编程指南历史介绍;CUDA 工具包档案;Ian Buck 与 Brook 的官方技术回顾。
https://docs.nvidia.com/cuda/cuda-programming-guide/01-introduction/introduction.html
https://developer.nvidia.com/cuda-toolkit-archive/
https://developer.nvidia.com/blog/inside-the-programming-evolution-of-gpu-computing/
[10] NVIDIA Fermi 官方架构说明 2009 年。
https://www.nvidia.com/content/GTC/documents/SC09_Fermi_Overview.pdf
[11] NVIDIA FY2009 年报 AGEIA 收购与 PhysX 相关记录。
https://www.sec.gov/Archives/edgar/data/1045810/000104581009000013/fy2009form10k.htm
[12] NVIDIA 2011 年 Icera 收购公告;2015 年退出自研基带公告。
https://nvidianews.nvidia.com/news/nvidia-to-acquire-baseband-and-rf-technology-leader-icera
https://nvidianews.nvidia.com/news/nvidia-to-wind-down-icera-modem-operations-6622489
[13] Krizhevsky Sutskever Hinton 2012 年论文 ImageNet Classification with Deep Convolutional Neural Networks。
[14] 黄仁勋亲署 Accelerating AI with GPUs A New Computing Model 2016 年 1 月 12 日。
https://blogs.nvidia.com/blog/accelerating-ai-artificial-intelligence-gpus/
[15] NVIDIA cuDNN 发布技术博客 2014 年 9 月 7 日。
https://developer.nvidia.com/blog/accelerate-machine-learning-cudnn-deep-neural-network-library/
[16] NVIDIA DGX-1 发布公告 2016 年 4 月 5 日。
https://nvidianews.nvidia.com/news/nvidia-launches-world-s-first-deep-learning-supercomputer-6622436
[17] NVIDIA Volta 发布公告 2017 年 5 月 10 日。
[18] NVIDIA Turing 架构详解 2018 年 9 月 14 日。
https://developer.nvidia.com/blog/nvidia-turing-architecture-in-depth/
[19] NVIDIA 2019 年 1 月业绩指引调整;FY2021 财报及其中 FY2020 对比数据。
https://www.sec.gov/Archives/edgar/data/1045810/000104581019000004/pressrelease.htm
[20] 2019 年 Mellanox 并购电话会 SEC 附件;2020 年收购完成公告;黄仁勋写给员工的回顾信。
https://www.sec.gov/Archives/edgar/data/1045810/000104581019000031/ex993investorconferencecal.htm
https://blogs.nvidia.com/blog/building-the-new-nvidia-together/
[21] NVIDIA Cumulus 加入网络业务公告 2020 年 6 月 16 日。
https://blogs.nvidia.com/blog/cumulus-programming-networks/
[22] NVIDIA 2020 年拟收购 Arm 公告;2022 年交易终止公告。
[23] NVIDIA Grace CPU 发布公告 2021 年 4 月 12 日。
[24] NVIDIA Hopper 架构发布公告 2022 年 3 月 22 日。
[25] NVIDIA GB200 NVL72 官方产品说明。
https://www.nvidia.com/en-us/data-center/gb200-nvl72/
[26] NVIDIA Vera Rubin 平台公告 2026 年 3 月 16 日。
https://nvidianews.nvidia.com/news/nvidia-vera-rubin-platform
[27] NVIDIA Run:ai 收购公告;投资方 TLV Partners 于 2024 年 12 月 30 日确认完成。
https://blogs.nvidia.com/blog/runai/
https://www.tlv.partners/runai-and-nvidia/
[28] NVIDIA 与 Intel 合作及投资公告 2025 年 9 月 18 日。
[29] NVIDIA FY2016 FY2024 FY2025 FY2026 财报。
[30] NVIDIA 2026 年 11 月 12 日 CEO 过渡公告及对应 SEC 8-K。SEC 文件将董事会接受辞任日期记为 11 月 11 日。
https://nvidianews.nvidia.com/news/nvidia-announces-ceo-transition/
https://www.sec.gov/Archives/edgar/data/1045810/000104581026000082/nvda-20261111.htm
[31] NVIDIA 早期年报 关于停止 NV1 销售 取消 NV2 开发及 RIVA 128 出货的记录。
https://d18rn0p25nwr6d.cloudfront.net/CIK-0001045810/fe51b294-a8b0-4c7d-8388-43dedbc5d29a.pdf
图片用于识别各阶段的真实产品,版权归原作者或权利人;图注保留来源页面,若对外商业发布应另行核查图片使用许可。