
一万张 B300 能产生多少收入,不由卡数单独决定。同样的设备,出租给客户、运行不同模型、承诺不同响应时间,会形成不同的产能、收费和成本。只有把这些经营条件接到实际收付款上,才能回答需要投入多少钱、何时收回,以及最高能够接受多贵的设备。
下面建立一个可复算的参照项目:1,250 台八卡服务器,建设一年、经营五年,收入来自长租、短租和 Token 服务。它按项目公司持有资产、一体化经营的口径计算。采购、租金、销量、工程费用和融资均为情景假设,不代表已取得的报价、订单、合法交付资格或授信;技术起算点采用所列公开测试资料。
先给结果:整机采购价取 700 万元时,收费前资金需求约 113.5 亿元,项目 IRR 约 7.3%,股权 IRR 约 8.7%,分别低于所设 10% 和 12% 门槛。条件尚不足以支持一次批准全部投资。这个结论与《Token 工厂投资:高租金,不等于好生意》一致;本篇展开它怎样算出来,以及哪些条件能改变结果。
收费之前先准备 113.5 亿元
1,250 台乘每台 700 万元,服务器购置额为 87.5 亿元。再加外部网络、共享存储、机房与软件集成,初始资本开支 CapEx 为 108 亿元。
| 资金用途 | 金额,亿元 | 本例边界 |
|---|---|---|
| GPU 服务器 | 87.5 | 1,250 台,包括 63 台备用;报价须覆盖所需主机配置与保修 |
| 外部网络和共享存储 | 10.0 | 交换机、光模块、线缆和共享存储等 |
| 机房和配套工程 | 8.5 | 土地、土建、供配电、冷却及接入等预算 |
| 软件与安装联调 | 2.0 | 各 1 亿元;实际报价须消除重复范围 |
| 初始 CapEx | 108.0 | 形成可使用资产的投入 |
| 开办支出 | 1.0 | 在投产前付现,首个经营年用于本例计税抵扣 |
| 初始营运资金 | 2.4933 | 首年收入的一个月,用于应收等周转 |
| 最低经营现金 | 2.0 | 经营期间保留,退出时释放 |
| 收费前资金需求 | 113.4933 | 不等于仅购买设备所需的资金 |
融资随后回答由谁出钱。参照贷款为 CapEx 的一半,即 54 亿元,在竣工时提取;股东先后投入约 59.5 亿元。贷款减少股东当期出资,却不会减少建成工厂的资金用途。
计算假定一半 CapEx 在开工时支付,一半在一年后竣工时支付。真实项目应按订金、到货、验收尾款和质保款日期重排。若竣工贷款无法提取,坚持原方案投产且没有其他安排,就还需要替代原定的 54 亿元融资;这与正常经营情景中需要补多少流动资金是两类问题。
三条收入线分别算
先分配 500 台长租和 63 台备用,其余 687 台在短租与 Token 服务之间配置。备用已包括在总采购数内,不能再额外加一次。
长租按五年每月 23.5 万元、500 台持续履约计,一年收入为 14.1 亿元。它是最低付款持续兑现的假设,不是“平均出租率”近似;实际合同若允许提前退租、暂停收费或扣减赔偿,应替换对应现金。
短租只计算真正能够售出的台时。月报价路径设为 34、30、26、22、18 万元;年度付费需求分别相当于 262.2、187.2、112.2、75、37.2 台整机连续使用一年。每台设备的计费能力上限设为全年 60%,因此实际销售量取需求与设备可供量的较小值。已经折成付费台时的需求,不再重复乘一次 60%。
Token 服务进一步分成 GLM-5.2 交互、DeepSeek V4 Pro 可排队、Kimi K3 长上下文,以及 V4.1 Flash 快响应和标准两档。每项收入都受两个上限约束:客户愿意付费购买的量,以及设备能够按要求交付的量。
付费输出量 = min(客户输出需求, 台数 × 参考输出速度 × 技术系数 × 可售上限 × 时间)
输入量 = 付费输出量 × 匹配负载的输入输出比
收入 = 各互斥计费类别的 (Token 量 / 1,000,000 × 每百万 Token 净价) 之和
同一输入按缓存读取、缓存写入或未缓存类别分别归属,输出另计。最低消费与被抵扣的使用费不能重复计算。这里没有额外加入工具调用、服务费或新签包量合同收入。
参照年度结果如下,金额均为亿元。表中显示值经过四舍五入,合计以未舍入数据计算。
| 年度收入 | 第 1 年 | 第 2 年 | 第 3 年 | 第 4 年 | 第 5 年 |
|---|---|---|---|---|---|
| 长租 | 14.10 | 14.10 | 14.10 | 14.10 | 14.10 |
| 短租 | 10.70 | 6.74 | 3.50 | 1.98 | 0.80 |
| Token 服务 | 5.12 | 10.95 | 17.25 | 19.40 | 20.32 |
| 总收入 | 29.92 | 31.79 | 34.85 | 35.48 | 35.22 |
短租下降,由 Token 增长补上,是这张表最重要的经营条件。Token 收入跨四个增长间隔,年复合增长约 41%,第五年平均每月约需 1.69 亿元收入。它应当对应客户接入、用量爬坡和续约计划,而不能只作为表格中的增长率。
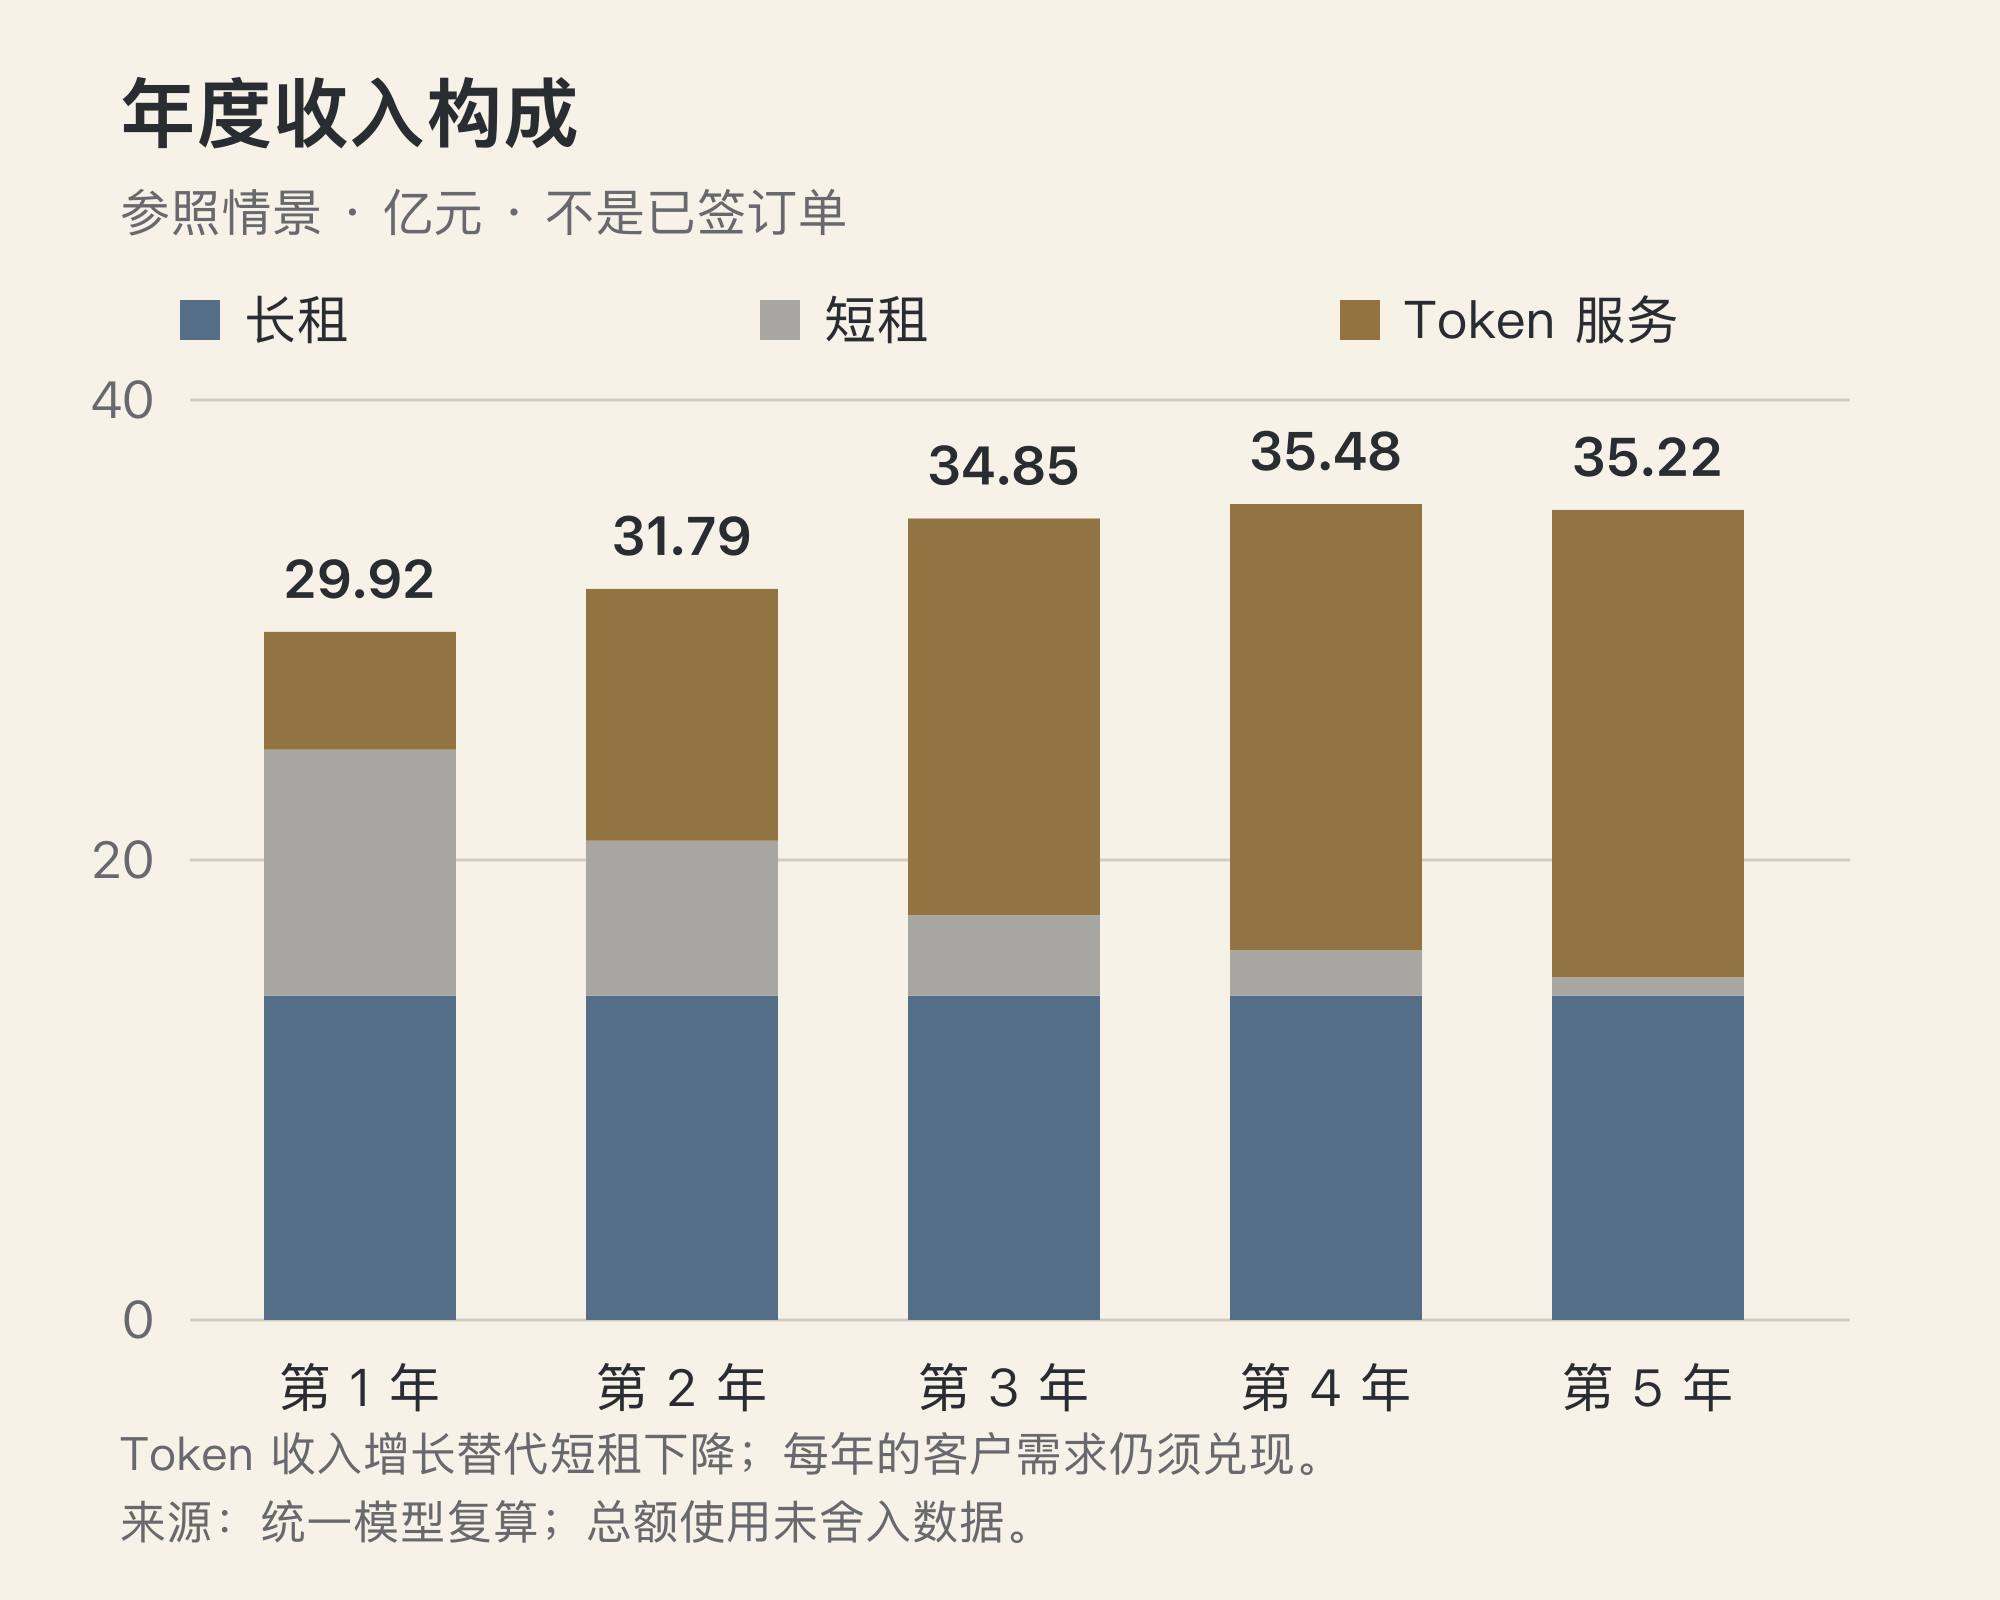
即使 500 台长租全部签成,其五年收入也只有 70.5 亿元;余下约 96.8 亿元收入仍需短租与 Token 业务兑现。采购规模应当与可以服务的订单相对应,而不只是与预测市场规模相对应。
技术吞吐怎样变成可计费产能
选用的公开运行点保留完整部署规模,不能只算负责生成输出的 GPU,把预填充设备从成本中删掉。下表的“每台等效”用于分摊完整部署,不表示模型可以在单台上独立复现。
| 产品与运行点 | 完整部署成本 | 每台等效输出 Token/s | 必须保留的条件 |
|---|---|---|---|
| GLM-5.2-NVFP4,约 8K 输入 | 3 台、24 张 B300 | 5,882.33 | 固定长度随机负载、无前缀缓存;平均首 Token 约 1.92 秒 |
| V4 Pro,较高吞吐 | 2 台、16 张 B300 | 6,448.48 | FP4、8K/1K;首 Token 中位约 18.88 秒,定位可排队服务 |
| V4 Pro,较短等待对照 | 4 台,28 张卡参与运行 | 1,241.50 | 首 Token 中位约 3.03 秒;未参与的卡仍先承担整机成本 |
| Kimi K3 | 1 台、8 张 B300 | 564.57 | 并发 32;记录分配 2,249 GB CPU DRAM 用于卸载,主机需另留运行余量 |
| V4.1 Flash 快响应 | 每实例 2 张 B300 | 四副本参考合计 996.72 | 四副本同机仍待共置验证,实际产出另乘 70% 技术系数 |
| V4.1 Flash 标准 | 每实例 2 张 B300 | 四副本参考合计 5,149.88 | 同上;高输入吞吐中大部分为缓存输入 |
GLM 数据来自 vLLM 刊载的 DaoCloud 测试。Pro 数据取 NVIDIA 原始记录中 2026 年 7 月 30 日 B300、FP4、8K/1K 的相应部署:较高吞吐点使用 8 张预填充卡和 8 张生成卡,输出总量再分摊到两台。其性能版本与 Pro-0813 价格仍需同版本配对,才能作为商业验收依据。
K3 采用 InferenceX 2026 年 8 月 16 日记录 439940:vLLM、FP4、并发 32,GPU 预填充和生成使用同一组八卡,不能重复加成十六卡;CPU DRAM 卸载记录为 2,249 GB,并不等于整机全部内存需求。Flash 使用 2026 年 10 月 9 日记录 444426、444420,均为 SGLang、FP4、两卡实例,并发分别为 4 和 32。其 P90 首 Token 时间约 1.33、5.70 秒,P90 每输出 Token 时间约 2.81、6.12 毫秒。这些是特定测试的统计量,不是对本项目的 SLA 承诺。
共同的全年可售上限取 80%。这不是出租率,也不是合同可用性承诺;实际停机、维护、无效输出与履约损耗须明确归属,不能在多个参数里重复扣减。Flash 的 70% 技术系数则专门承接部署兑现的不确定性,仍不能代替四副本的生产验证。
下一步测试必须在实际硬件、相同模型版本和客户负载上,同时验收质量、成功率、首 Token 等待、后续生成速度与账单。平均值达标,不表示每个请求或尾部时延都符合客户合同。
高利润首先取决于怎么收费
参照价按输入、缓存输入和输出分开,单位为人民币元/百万 Token。以下为模型采用的冻结输入,不把它们当作本工厂已经取得的成交净价。
| 模型 | 未缓存输入 | 缓存输入 | 输出 |
|---|---|---|---|
| DeepSeek V4.1 Flash,峰时 | 2.00 | 0.04 | 8.00 |
| DeepSeek V4 Pro-0813,峰时 | 9.00 | 0.30 | 27.00 |
| GLM-5.2 | 8.00 | 2.00 | 28.00 |
| Kimi K3 | 20.00 | 2.00 | 100.00 |
定价规则入口:DeepSeek、智谱、Kimi。实际经营应替换为对应日期、币种、模型版本和服务条件的合同价格。
成交净价保留比例 δ 取 50%,表示相对于同一计费类别参照价取得的净价,不是毛利率。DeepSeek 另计峰谷时间:普通无节假日周、销量均匀分布时,分时系数为 29/48;法定节假日与真实销量分布需按日期重算。GLM、Kimi 不使用这个系数。年度价格指数依次为 100%、95%、90%、85%、80%,没有自动加入代际硬件提速。
若已经取得包含缓存与峰谷结构的全量净均价,就直接用匹配的销量与净价,不能再把这些折扣乘一遍。业务渠道、结算等现金费用则在成本中另列,避免混淆收入折让与支出。
按首年条件、达到所设可售上限且产出全部售出时,可以做一个单位经济性对照:
| 每台资源等效,万元/月 | 月收入 | 含折旧经营利润 |
|---|---|---|
| GLM-5.2 | 57.84 | 30.18 |
| V4 Pro | 40.55 | 15.48 |
| 长租 | 23.50 | 7.69 |
| Flash 标准 | 6.21 | −13.70 |
共同折旧及固定成本按非备用的 1,187 台分摊,包含闲置台数,每台每月约 15.58 万元;Token 团队按首年 147 台服务设备分摊,另约 3.40 万元。再扣各项业务变费,得到表中管理口径利润,并非财报毛利。这个对照展示服务差异,不是实际年度平均利润;年度模型还要用需求上限裁剪销售量。
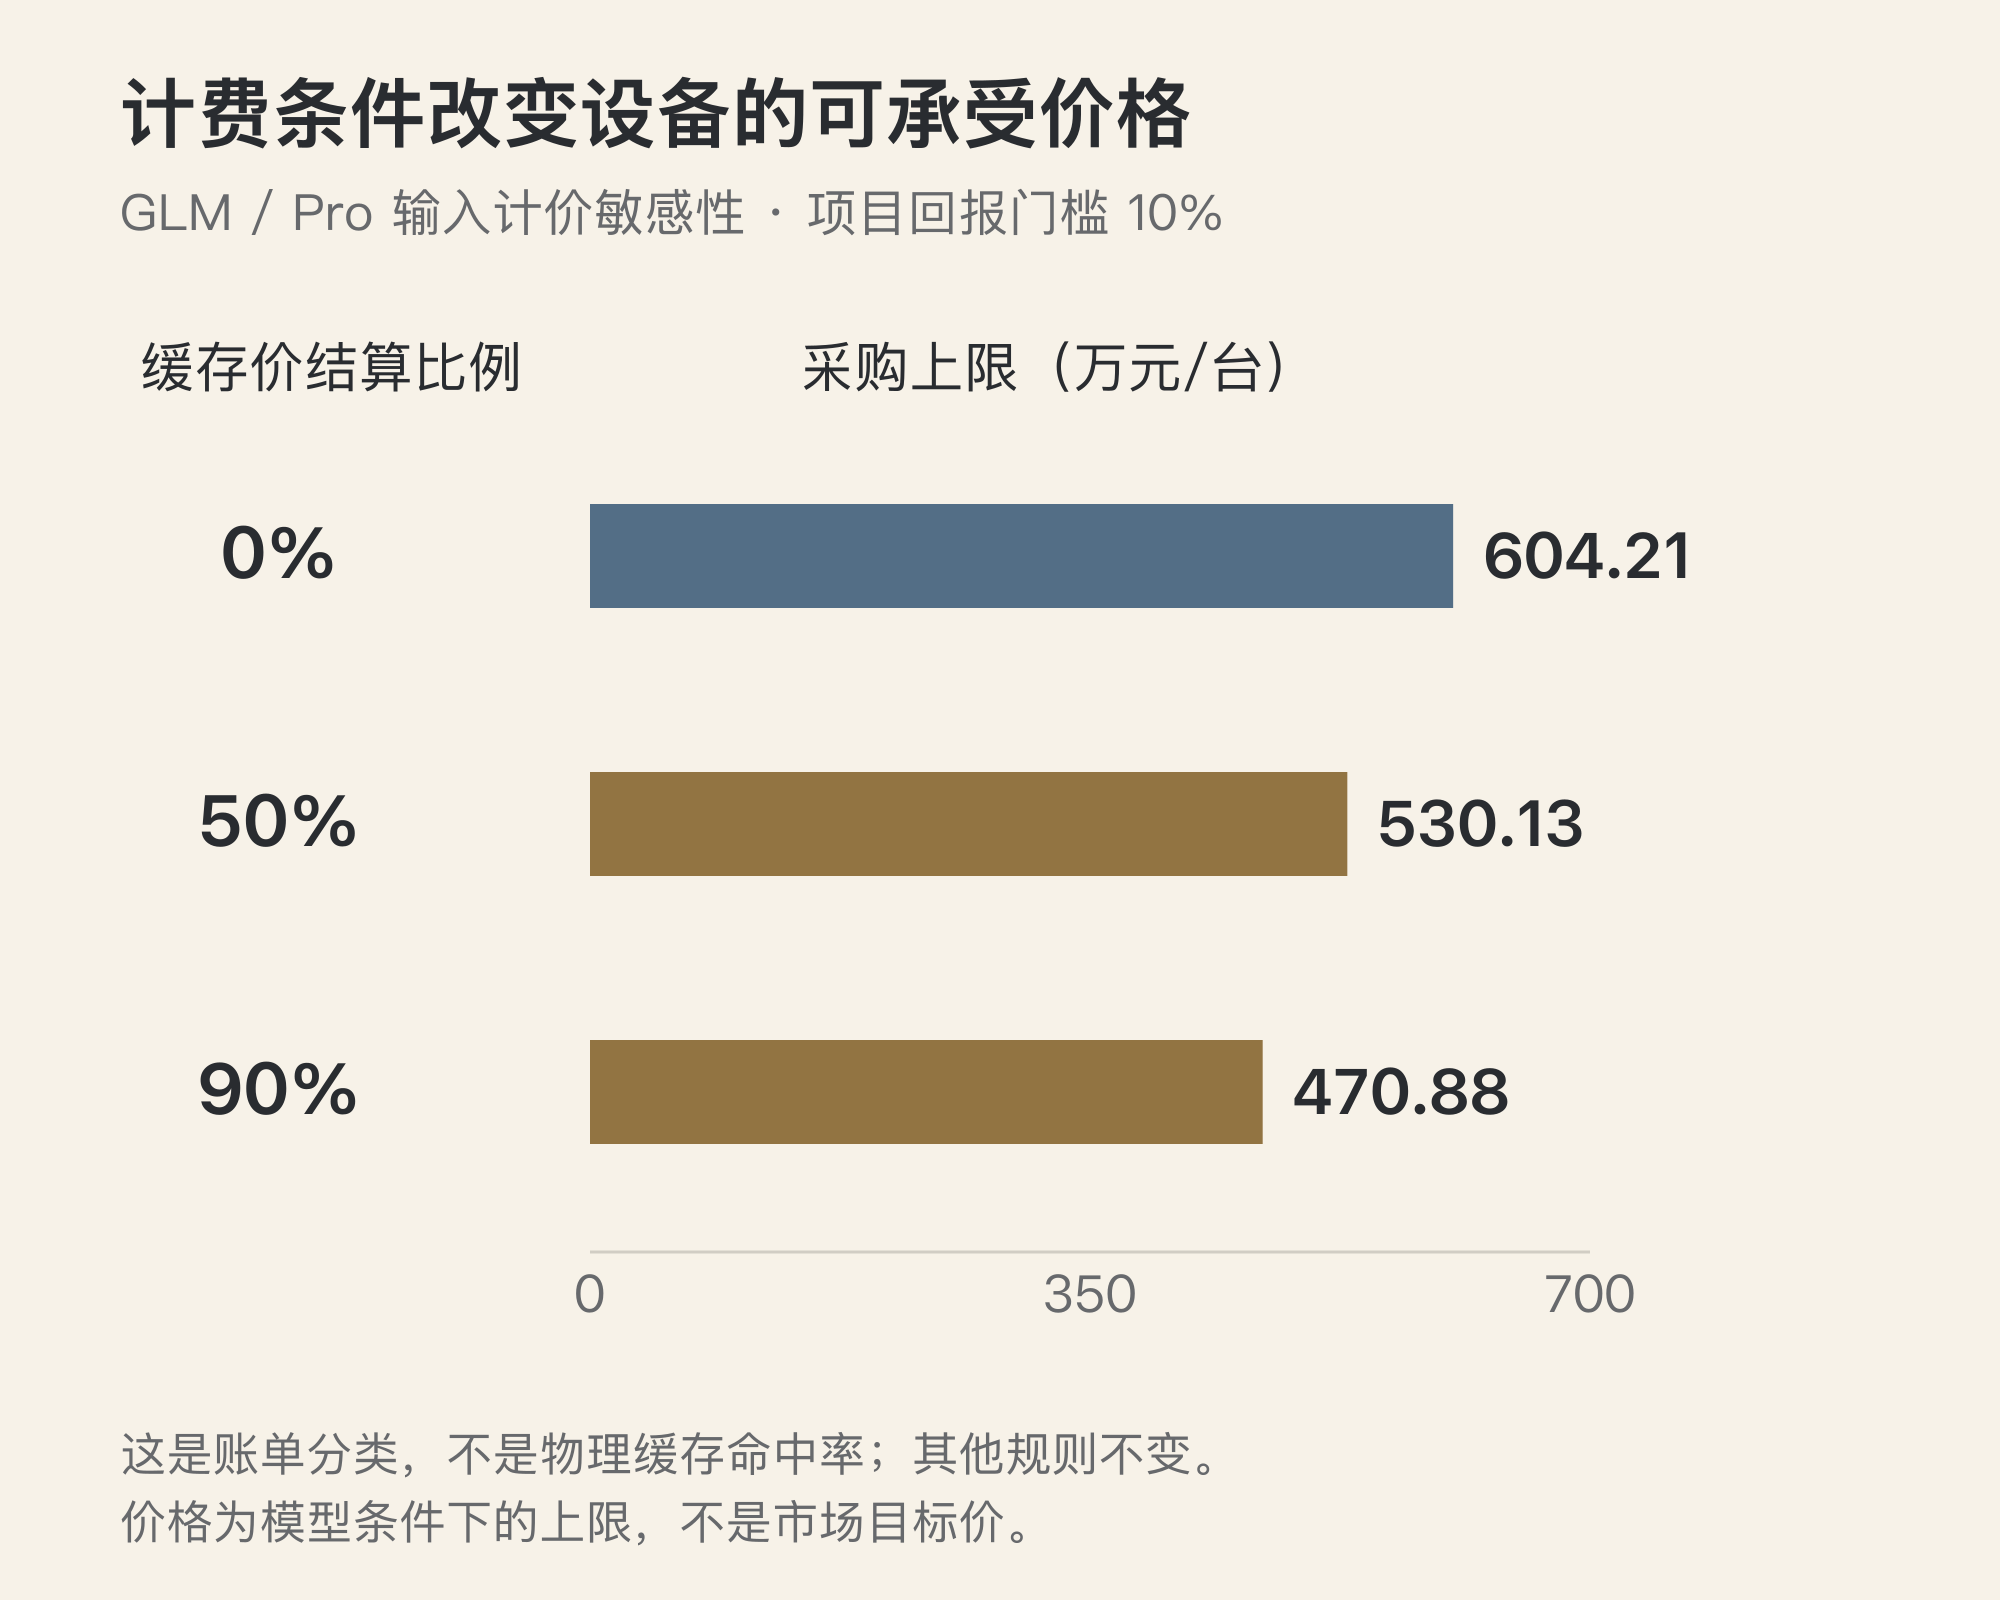
参照组合最敏感的地方,是 GLM、Pro 输入先按全部未缓存类别收费。 两者约占五年 Token 收入的 83.5%,其中很大一部分收入来自输入收费。保持客户机会、技术产能及其他成本条件不变,仅改变按缓存价结算的输入比例,并重算资源配置、周转资金与现金流,结果如下。
| GLM、Pro 输入按缓存价收费的比例 | 项目 IRR | 股权 IRR | 股东名义净收益,亿元 | 达到 10% 项目回报的采购上限,万元/台 |
|---|---|---|---|---|
| 0% | 7.27% | 8.74% | 26.32 | 604.21 |
| 50% | 5.01% | 5.30% | 15.13 | 530.13 |
| 90% | 3.09% | 2.26% | 6.17 | 470.88 |
这里变化的是账单分类,不是引擎物理缓存命中率。真实缓存优化还可能改变预填充成本、吞吐和等待时间,应以同一客户轨迹重测,而不能把减少缓存命中当成提高收入的办法。
Flash 两档以原记录的 GPU 缓存命中率约 97.929%、96.300% 作为输入账单代理。K3 的约 92.814% 则取自 GPU 字段 91.25045% 加 external 字段 1.564%,不是额外再加一次 CPU 字段;该近似仍需校准各层计量的分母与去重规则。三个数都不是客户账单的已验证缓存比例,不能把引擎指标直接当作收入事实。K3 本例按默认五分钟写入、与未缓存输入同为 20 元/百万 Token 的参照价处理,两者与缓存读取互斥;官方一小时写入价格为 40 元/百万 Token,须另按实际数量计算。两档写入与未缓存类别的实际归属,应由计费记录验证。
K3 还要核对商业授权:满足许可所定义的 MaaS 业务与公司及关联方滚动十二个月合计收入门槛、且不适用例外时,需要单独协议。参照额外费用率取该产品收入 10%,只是预算情景,不能代替许可合同。Kimi K3 许可
资源配置追求可实现的现金贡献
长租与备用固定后,剩余 687 台按当年的已知订单机会和净现金贡献配置。GLM 必须三台一组,Pro 两台一组,其他按整台分配;需求不足时允许闲置。共同电费和固定费用暂不随组合改变,所以优化比较的是收入扣除业务变费后的贡献。
| 设备用途,台 | 第 1 年 | 第 2 年 | 第 3 年 | 第 4 年 | 第 5 年 |
|---|---|---|---|---|---|
| 长租 | 500 | 500 | 500 | 500 | 500 |
| Flash 快响应 | 16 | 36 | 18 | 0 | 0 |
| Flash 标准 | 47 | 106 | 176 | 194 | 217 |
| GLM-5.2 | 45 | 99 | 165 | 198 | 219 |
| V4 Pro | 26 | 58 | 94 | 114 | 126 |
| Kimi K3 | 13 | 29 | 47 | 56 | 63 |
| 短租 | 437 | 312 | 187 | 125 | 62 |
| 未配置闲置 | 103 | 47 | 0 | 0 | 0 |
| 备用 | 63 | 63 | 63 | 63 | 63 |
| 合计 | 1,250 | 1,250 | 1,250 | 1,250 | 1,250 |
Token 台数从 147 台增至 625 台,来自所设需求增长与短租机会下降,不是预先规定必须把一半设备改为自营。它也不是已经实现的实时调度收益:真实经营只能根据当时可见的订单与预测制定计划,还要考虑模型切换、完整部署和硬件能力约束。
这里有一个重要区别:已购设备是否接单,与是否为这些订单新增采购,是两道判断。Flash 即使没有覆盖分摊折旧,只要没有更好的实际订单,正的增量现金贡献仍可能优于闲置;但专门买设备经营 Flash,必须重新覆盖购置、持续成本和资本回报。
闲置并不是零成本。固定人员、设施、设备折旧以及部分电力支出仍然存在,本表没有把闲置设备的成本移出整厂账。短租的未计费时间也没有再叠加 Token 收入;只有合同允许且时间窗口和部署条件成立,才能新增这部分业务。
电费和运营成本接到同一张账
功率先从完整设备边界算起。每台暂按 15 kW,1,250 台约 18.75 MW,加外部网络、存储和管理节点暂取 1.25 MW,共 20 MW IT 负荷。这是所设完整负荷,不是全年平均用电。
按 80% 等效电负荷率、年度电能利用效率 PUE 1.25、电价 0.50 元/kWh:
年电量 = 20,000 kW × 80% × 8,760 小时 × 1.25
       = 1.752 亿 kWh
电量电费 = 1.752 亿 kWh × 0.50 元/kWh = 0.876 亿元
五年等效电负荷率设为 70%、75%、80%、82%、82%,与出租计费率和 Token 可售上限分开。实际值应来自工作、空闲、备用与停机曲线。
| 现金运营支出 | 参照规则 |
|---|---|
| 电量电费 | 每年约 0.77—0.90 亿元 |
| 容量或需量费 | 每年 0.15 亿元 |
| 共同运维 | 每年 0.85 亿元,包括维保、人员、共用带宽、保险与行政 |
| Token 团队 | 每年 0.60 亿元,包括持续研发、产品与客户支持 |
| 调配费用 | 每年 0.10 亿元 |
| 业务基础变费 | 长租收入 1%、短租 3%、Token 15% |
| K3 额外模型费用 | 该产品收入 10%,实际依许可合同替换 |
每年 0.50 亿元维护更新属于资本开支,随后在自由现金流中另扣,不与上述 OpEx 重复。固定团队和收入比例费用仍是预算假设;相同工作量下即使降价,实际成本也未必同比例下降,正式模型应逐项对应岗位、工作量或合同。
工程容量还须独立校核。NVIDIA 用户指南列有 14.5 kW 功耗及 15 kW system max;场地规划资料另列 AC 估计峰值 19.7 kW。实际 OEM 机型要确认峰值持续时间、同时发生程度与限功率行为,不能仅用年度 PUE 代替接电设计。N+1、2N 冗余影响安装容量和故障承载,不能不加区分地乘到正常电量上。
从经营现金走到股东回款
收入减现金 OpEx 得到息税折旧摊销前利润 EBITDA。项目经营自由现金进一步扣除无杠杆经营现金税、维护更新 CapEx 和营运资金增量。贷款本息暂不在这一层扣,才能独立看资产本身的回报。
初始机房外资产 99.5 亿元按五年折旧,机房 8.5 亿元按二十年折旧,首年折旧为 20.325 亿元;年度维护 CapEx 从下一年按五年折旧。所得税率设为 25%,项目和融资口径各自滚动结转亏损,不把账面亏损当作当期退税。具体税务适用应按项目重新确认。
这里把机房与配套预算合并按二十年折旧,只是为复现参照测算而采用的简化规则,并非认定土地、建筑和所有配套设备适用同一种税务处理。正式模型须拆分资产类别、土地相关权利及各自计税基础,重算折旧、摊销、处置税和回报;下文退出税基也沿用同一简化规则。
| 经营现金,亿元,不含退出 | 第 1 年 | 第 2 年 | 第 3 年 | 第 4 年 | 第 5 年 |
|---|---|---|---|---|---|
| 总收入 | 29.92 | 31.79 | 34.85 | 35.48 | 35.22 |
| 现金 OpEx | 3.75 | 4.61 | 5.58 | 5.90 | 6.01 |
| EBITDA | 26.17 | 27.17 | 29.27 | 29.58 | 29.21 |
| 无杠杆经营现金税 | 1.21 | 1.69 | 2.19 | 2.24 | 2.12 |
| 维护更新 CapEx | 0.50 | 0.50 | 0.50 | 0.50 | 0.50 |
| 营运资金增加 | 0.000 | 0.156 | 0.255 | 0.052 | −0.021 |
| 项目经营自由现金 | 24.46 | 24.83 | 26.33 | 26.79 | 26.61 |
| 偿债后股权现金 | 11.23 | 12.09 | 14.07 | 15.02 | 15.32 |
初始周转资金已在收费前预筹,首个经营年不再重复扣;以后目标仍为当年收入的一个月,仅扣增量。收入下降时可以释放部分周转资金,但应收能否按期回收仍取决于客户信用。
54 亿元贷款按 6% 年息、五年等额本金偿还,每年还本 10.8 亿元。五年利息共 9.72 亿元,参照组合对应利息税盾 2.43 亿元。股东经营期间的现金因此为:
项目经营自由现金 129.0166 亿元
− 还本 54.0000 亿元
− 利息 9.7200 亿元
+ 利息税盾 2.4300 亿元
= 股东经营现金 67.7266 亿元
税盾只在相应应税收益能够吸收时形成当期抵税,不能把这组固定税盾直接套到亏损情景。实际分红还受准备金、已承诺支出与贷款限制约束。项目融资中的股权与债权顺序不能被“有现金就全部分掉”的假设替代。
偿债覆盖倍数 DSCR 用可用于偿债的现金除以当年本息。本例最低年度约 1.80,但单看长租收入扣 1% 业务变费后,只有 13.959 亿元,已经低于首年本息 14.04 亿元,且尚未支付其他共同费用。长租提供基础收入,不等于它独自保证贷款安全。
退出价格和税不能省
第五年假设出售硬件获得 9.75 亿元、机房获得 5.95 亿元,毛售价合计 15.7 亿元。这是绝对退出价假设,不随更高采购溢价等比例上调。
处置费用按售价 5% 为 0.785 亿元。初始机房外资产已按假设折旧完毕;机房剩余税基 6.375 亿元,加尚未折旧完的维护资产 1.5 亿元,共 7.875 亿元。参照处置应税收益为 7.04 亿元,税额 1.76 亿元,资产净出售款 13.155 亿元。
再收回约 2.935 亿元周转资金、释放 2 亿元最低经营现金,退出净回收约 18.090 亿元。贷款已经在经营期还清,不再扣一次本金。亏损情景须用自身税损重算处置税,不能照搬参照税额。
这一步假定应收按面值收回,资产能够以约定状态成交,也不考虑投资人层面的额外税费。金额不含可及时抵扣的增值税;延迟抵扣、不可抵扣税款或坏账应直接改写现金。若继续经营,必要周转与现金储备不能同时全部释放;若以包含设备的企业价值退出,也不能再加一次设备售价。
回报先看日期再看总额
五年经营自由现金约 129.0 亿元,加退出约 18.1 亿元,减收费前资金约 113.5 亿元,名义净收益为 33.6 亿元。股东名义净收益约 26.3 亿元,与项目差额对应融资成本扣税盾后的影响。
| 现金时点,亿元 | 项目现金 | 股东现金 |
|---|---|---|
| t0,开工 | −54.00 | −54.00 |
| t1,竣工及启动占款 | −59.49 | −5.49 |
| t2,经营第 1 年末 | 24.46 | 11.23 |
| t3,经营第 2 年末 | 24.83 | 12.09 |
| t4,经营第 3 年末 | 26.33 | 14.07 |
| t5,经营第 4 年末 | 26.79 | 15.02 |
| t6,经营第 5 年末及退出 | 44.70 | 33.41 |
内部收益率 IRR 是使这些现金流净现值为零的折现率。项目与股权各用自己的现金序列计算,得到 7.2687% 和 8.7387%。净现值 NPV 分别按本文所设的 10%、12% 门槛计算,为负 9.3666 亿元和负 6.9583 亿元;这两个门槛是评估条件,不是统一适用的行业标准。
股东累计投入 59.4933 亿元、收回 85.8168 亿元,持有期 ROI 为 44.2461%。累计 ROI 不能简单除以五或六充当年化回报,IRR 也不能用几个情景的简单加权替代现金流评价。
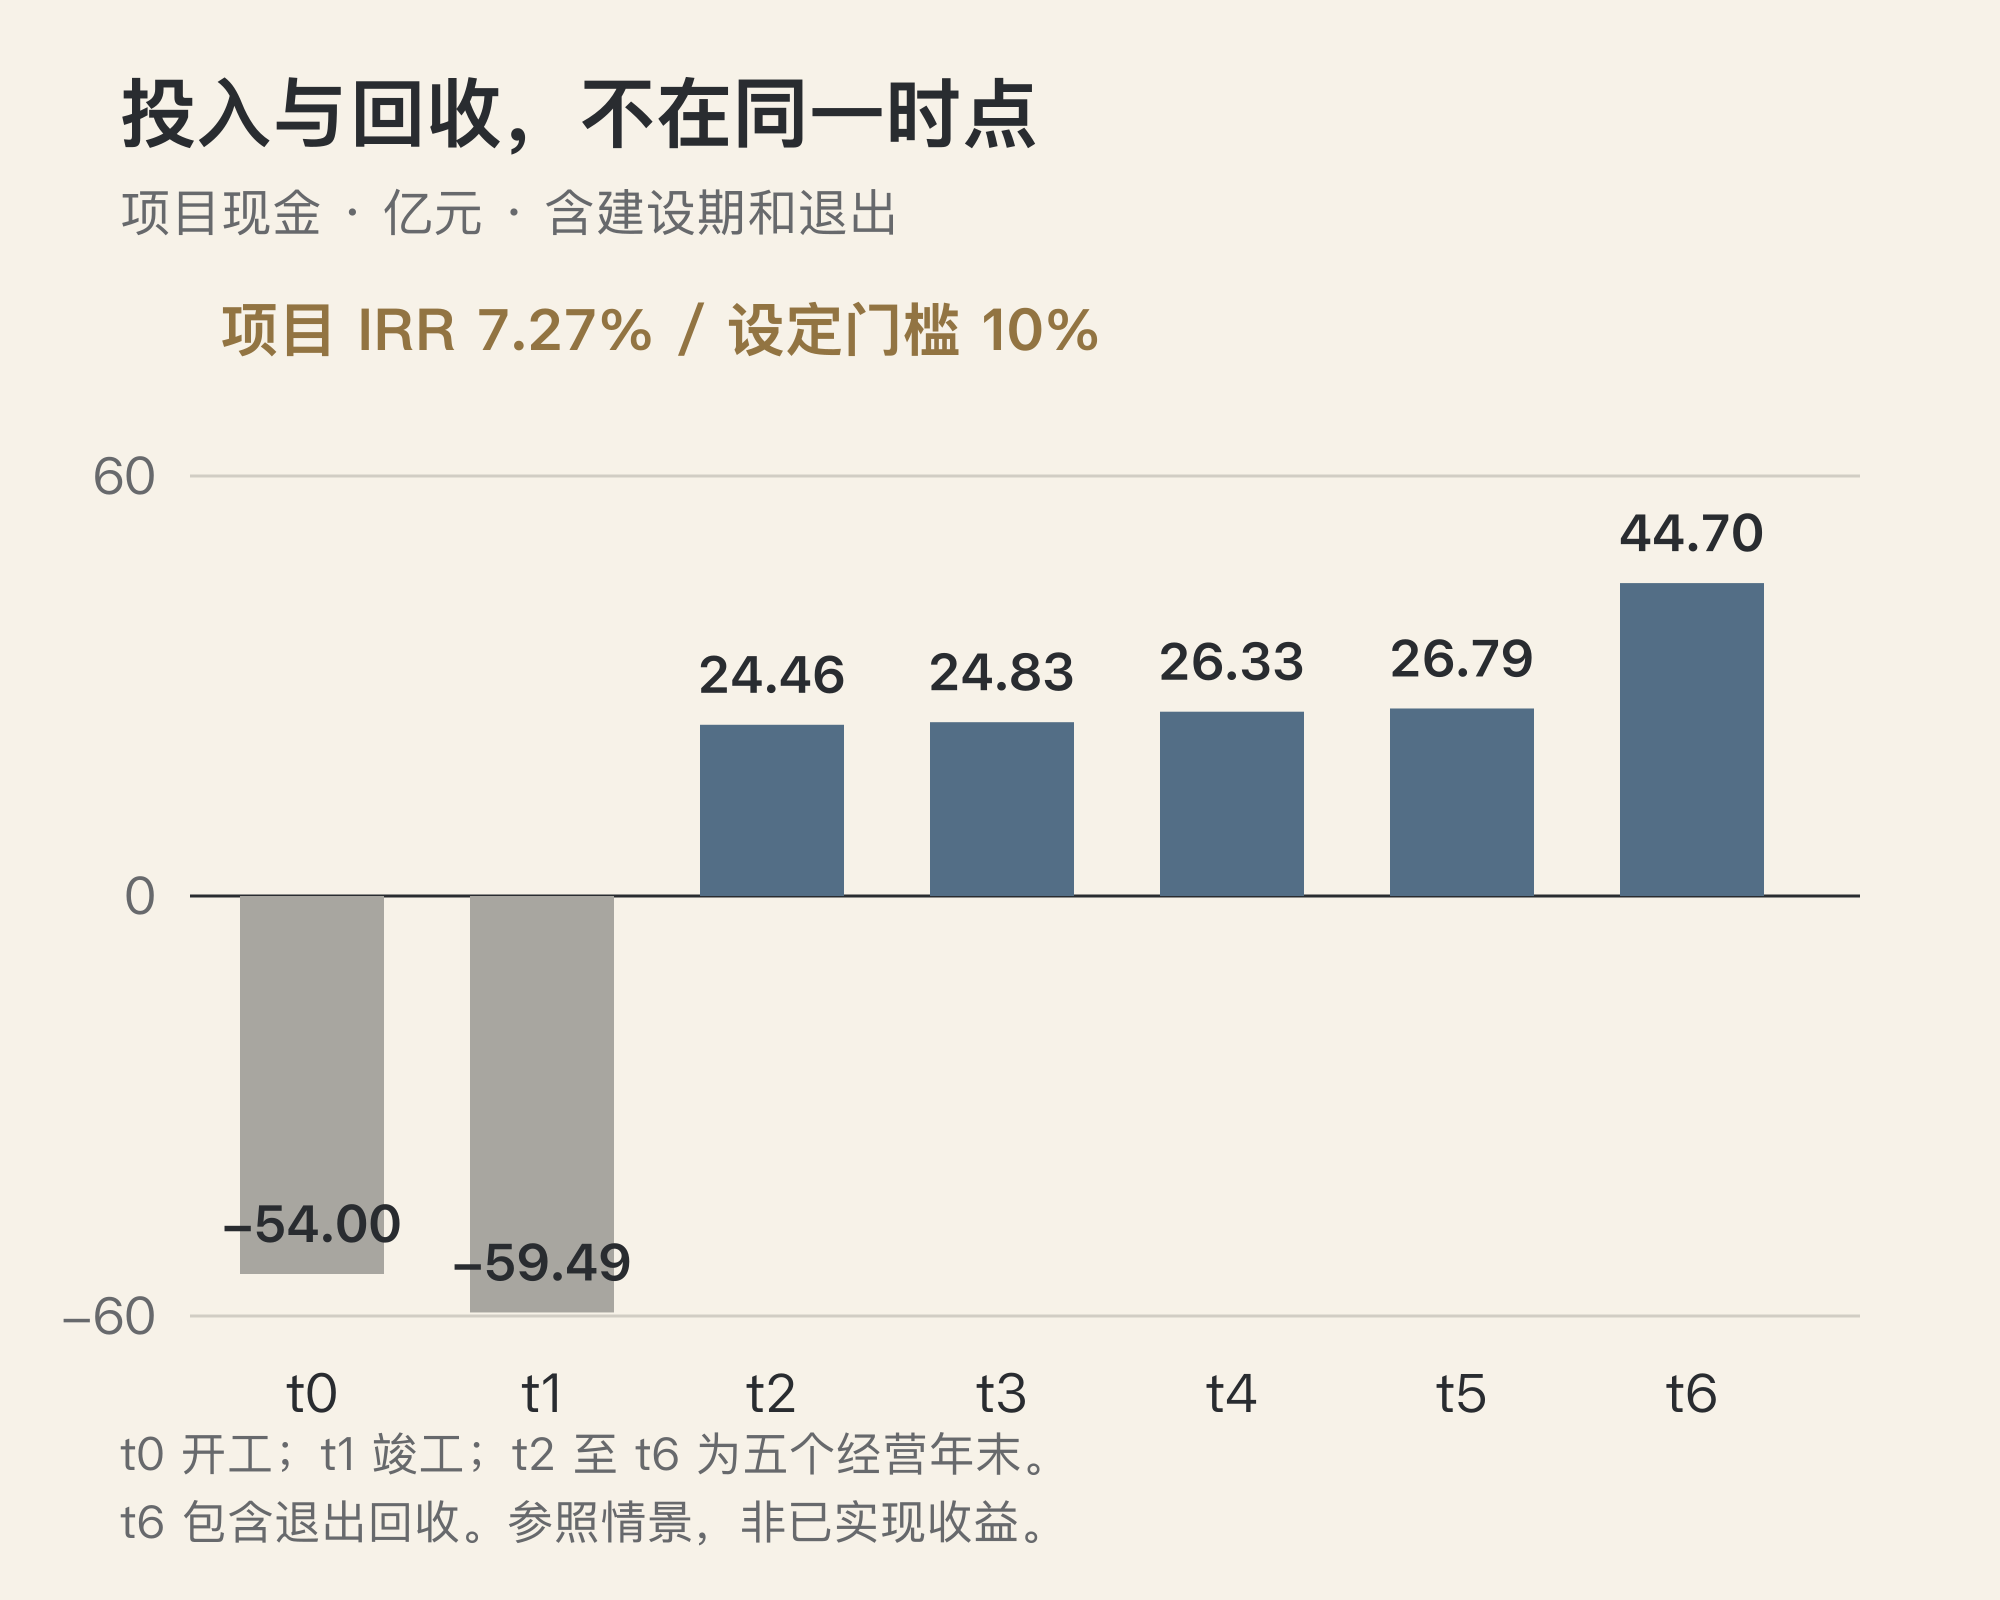
本模型按年末汇总经营现金。从投产算,项目静态回收期约 4.42 年,采用年内均匀形成的插值;严格只观察年末,则在第五经营年末转正。正式投资应改成按真实日期的月度收付款,并使用 XIRR、XNPV。日期改变带来的估值差异,不能称为已实现的经营改善。
采购上限是经营条件的输出
保持同一硬件配置、交付、客户条件和绝对退出价格,仅改变采购单价,并相应更新折旧与融资,结果如下。
| 采购单价,万元/台 | 初始 CapEx,亿元 | 收费前资金,亿元 | 项目 IRR | 股权 IRR |
|---|---|---|---|---|
| 520 | 85.5 | 91.0 | 12.8% | 16.8% |
| 700 | 108.0 | 113.5 | 7.3% | 8.7% |
| 900 | 133.0 | 138.5 | 2.8% | 1.7% |
| 1,450 | 201.8 | 207.2 | −6.7% | −16.5% |
高价情景首年另需追加约 0.56 亿元股权,已进入其回报,不混入“收费前资金”一栏。更便宜的报价若附带更晚交付或更弱支持,必须同时修改对应参数,不能只沿采购价格这一列向下移动。
以 10% 项目门槛反推,参照组合对应约 604.21 万元/台的最高可付价格。输入收费结构改变时,它又会降至前文的 530.13 万或 470.88 万;“这张卡值多少钱”的答案,实际上包括了客户和经营能力。
这三组价格不是市场目标价,也不应被包装成通用买入区间。只有能够取得相关订单、配置与交付条件的项目,才有资格使用相应的现金流。
把下一步验证落到各方责任
投资方需要落实资金与权利,包括提款条件、最大承诺、追加出资机制、分配限制和资产处置权。运营方要把模型中的需求转成客户合同,并提交同一服务条件下的交付与计费证据。建设方和设备供应方则要把预算转成明确的配置、接口、工期、验收与维护责任。
整厂回报不等于任何一家参与方的回报。运营服务费、EPC 合同收益和具体投资人的分配规则,都必须按真实收付款单独计算;若这些费用已经包括在预算内,就替换对应项目,不能再重复增加,也不能把各方内部收款加成全厂的新收入。
比较自建、托管或外租算力时,同样应从一个投资决策日出发,列出真实交付日期、全部最低付款与退出权利。托管不等于不用购买服务器,外租算力不等于没有长期承诺;提前收费的价值也不能被同样的投产日期抹掉。
就这组参照条件,最有意义的下一步是限额验证,而不是把规划规模当作已经成立的投资规模。先确认主要客户的收费结构与增长机会,取得同配置报价,验证关键完整部署,再按真实日期重算首期与扩建现金。验证若不支持原先条件,应允许缩小、推迟或取消尚未承诺的投入。
复算附录
以下参数用于重建本文模型,不增加新的预测条件。
年度参考机会数依次为 100、225、375、449.6、500;Flash 快、Flash 标准、GLM、Pro、K3 的客户权重依次为 8.75%、26.25%、35%、20%、10%。每一产品的绝对输出需求等于其参考速度乘全年 31,536,000 秒、当年机会数与权重。这是定义假设客户需求的方法,不是实际收入份额;改变实测供给速度时,已经定义的需求不能跟着自动增加。
| 产品 | 每台参考输出 Token/s | 输入输出比 | 技术系数 | 完整组台数 |
|---|---|---|---|---|
| Flash 快 | 996.72332 | 142.3432 | 70% | 1 |
| Flash 标准 | 5,149.87724 | 169.9779 | 70% | 1 |
| GLM | 17,647/3 | 144,560/17,647 | 100% | 3 |
| Pro | 6,448.477563044 | 51,591.9838642132/6,448.477563044 | 100% | 2 |
| K3 | 564.57091 | 79,778.29726/564.57091 | 100% | 1 |
技术系数后再乘统一可售上限 80%;按需求上限计算实际输出与匹配输入,应用缓存分类、峰谷系数、δ 与年度价格指数。每年在 687 台内枚举可行整数部署,最大化收入扣业务变费后的总贡献。共同费用暂为固定预算,不能从该结果另行宣称节能收益。
可直接复算的现金流单位为亿元,顺序为 t0 至 t6。小数位用于勾稽,不代表商业预测具有同等精度。
项目:
-54.0000000000, -59.4932873111, 24.4605728790,
24.8301296700, 26.3281905107, 26.7876941214, 44.7001759876

股权:
-54.0000000000, -5.4932873111, 11.2305728790,
12.0861296700, 14.0701905107, 15.0156941214, 33.4141759876
全文采购、业务和财务参数为情景假设;技术记录采用截至 2026 年 10 月 11 日的所选运行点。算术可复现,不表示订单、授权、融资或现场性能已经成立。本文用于讨论投资与经营方法,不构成投资建议。
配套阅读:《Token 工厂投资:高租金,不等于好生意》,讨论高租金之外的采购、客户与融资判断。