
假设一台服务器买价 700 万元,月租 23.5 万元。两数相除,不到三十个月就能收回设备款。若客户愿意签五年,剩下的时间看上去都是利润。
这种算法很容易让一项重资产投资显得诱人。它也漏掉了最重要的问题:租金从哪一天开始收,收租之前还要付多少钱,机器空着的时候谁承担成本,五年之后又能拿回多少现金。
在一个一万张 B300 的参照项目里,加入设施、网络、建设期、税、周转资金和退出以后,即使五年累计产生正的名义收益,项目内部收益率仍只有约 7.3%,低于设定的 10% 门槛。这里的买价、租金与客户增长都是测算条件,不是已签成的交易;完整参数与敏感性分析见《一座万卡 Token 工厂的完整测算:投资、经营与退出》。
我的判断是,Token 工厂的投资理由不能停留在“算力紧缺”。紧缺可以解释今天的报价,却不能替投资人回答设备交付以后,谁持续付钱,以及这些钱是否足以补偿投入和风险。
高报价先证明卖方有议价权
算力紧缺时,采购设备和出售服务往往同时变贵。租金涨了,并不意味着新进入者的回报同比例改善;设备卖方可能先把预期收益收进售价。
对已经持有设备的人,涨租可能直接改善现金流。对准备买设备的人,要比较的却是新的买价、新的交付日和未来能够签下的租金。同一张报价表,对两类投资者可以意味着完全不同的事情。
远期采购也不是天然便宜。低价若伴随较高预付款、较晚交货或不充分的保修,省下的货款就要与等待占款、少收的租金及履约风险一起算。现货与远期不能只比每台多少钱,更不能把今天的高租金平移到一年后的投产日。
万卡规模还会放大这种差异。1,250 台八卡服务器,每台采购价相差 100 万元,就是 12.5 亿元。我们的参照项目五年电量电费合计约 4.26 亿元;把它减少两成,未折现的节约额约为 0.85 亿元。两者发生时间不同,正式比较仍要折现,但这个数量级足以提醒人:设备交易条件值得投入不亚于能效优化的尽调精力。
这不意味着电力和冷却不重要。它们决定能否开工、何时收费,以及承诺的服务能不能稳定交付。只是投资判断必须分清,有些条件决定项目能不能做,有些变量决定做成以后值不值得。
算力出租和 Token 服务各自有难题
出租算力,卖的是一段时间里的资源使用权。主要问题是租约期限、客户信用、可用性承诺,以及到期以后能以什么价格续租。
经营 Token 服务,卖的是模型在约定质量和响应时间下完成的工作。除设备以外,还要有产品、接入、推理工程、计费、客户支持和模型更新能力。客户愿意购买多少,不能从 GPU 数量直接推出来。
所以,闲置设备改做自营,并不会自然形成一个收入底线。没有付费客户,技术产能可以很大,营业收入仍然很小。即使有客户,也要比较扣除新增成本后的现金贡献,而不是拿自营毛收入与租金直接对照。
反过来,自营也不必然比出租差。模型类型、上下文、等待时间、缓存计费和成交净价不同,单位收入可以相差很大。基于固定负载跑出的吞吐,只能证明某个服务配置的能力,不能代表所有客户都接受这项服务,更不能代替账单。
在同一组参照条件下,部分 GLM-5.2、DeepSeek V4 Pro 服务在所设条件下可以比长租获得更高的单位经营利润,而 DeepSeek V4 Flash 产品可能无法覆盖分摊后的全部成本。这不矛盾:Token 服务并不是一种统一商品,不能给它们套一个通用单价,再宣布整个行业能赚或不能赚。
值得研究的经营优势,正是能否找到愿意购买特定服务的客户,并以较低资源成本稳定履约。它比“持有一批热门 GPU”更难建立,也更需要连续验证。
机器很多,不代表已经买到了客户
把长租、短租和 Token 服务放在一起经营,可以增加选择,却不会自动创造订单。
参照项目假设 500 台设备签下五年长租,持续贡献每年 14.1 亿元收入。但这五年共 70.5 亿元,只占全厂参照收入约 42%。其余约 58% 仍要由短租和 Token 客户兑现;长租本身也需要先取得真实合同。
其中,Token 收入要从第一年的 5.12 亿元增长到第五年的 20.32 亿元,跨四个增长间隔,年复合增长约 41%。把这条线画进财务表很容易,现实里对应的是客户签约、接入、验收、放量和续约,每一步都可能晚于计划。
动态调度只能在已经存在的机会之间提高资源利用。客户没有增加,把机器从短租池移到 Token 池,不会凭空增加需求;客户只接受某个模型,也不能因为另一个模型利润高,就把请求随意换过去。
同样,短租设备只有六成时间被计费,不意味着剩下四成一定能再卖一次。合同是否允许,空闲窗口能否连续使用,模型加载和缓存恢复需要多久,都可能让名义空闲与可销售能力不同。
因此,我更关心项目能否说明收入的来历:哪些是有约束力的最低付款,哪些是已经发生的复购,哪些只是待获取的客户机会。比起笼统的“利用率八成”,这样的拆分更能说明经营风险。
有现金流,仍然可能过不了投资门槛
设备前置投入很高,经营期间的现金流看上去就会很厚。忽略前面的购置款,只看后面的收款,会把资产回收误认为利润。
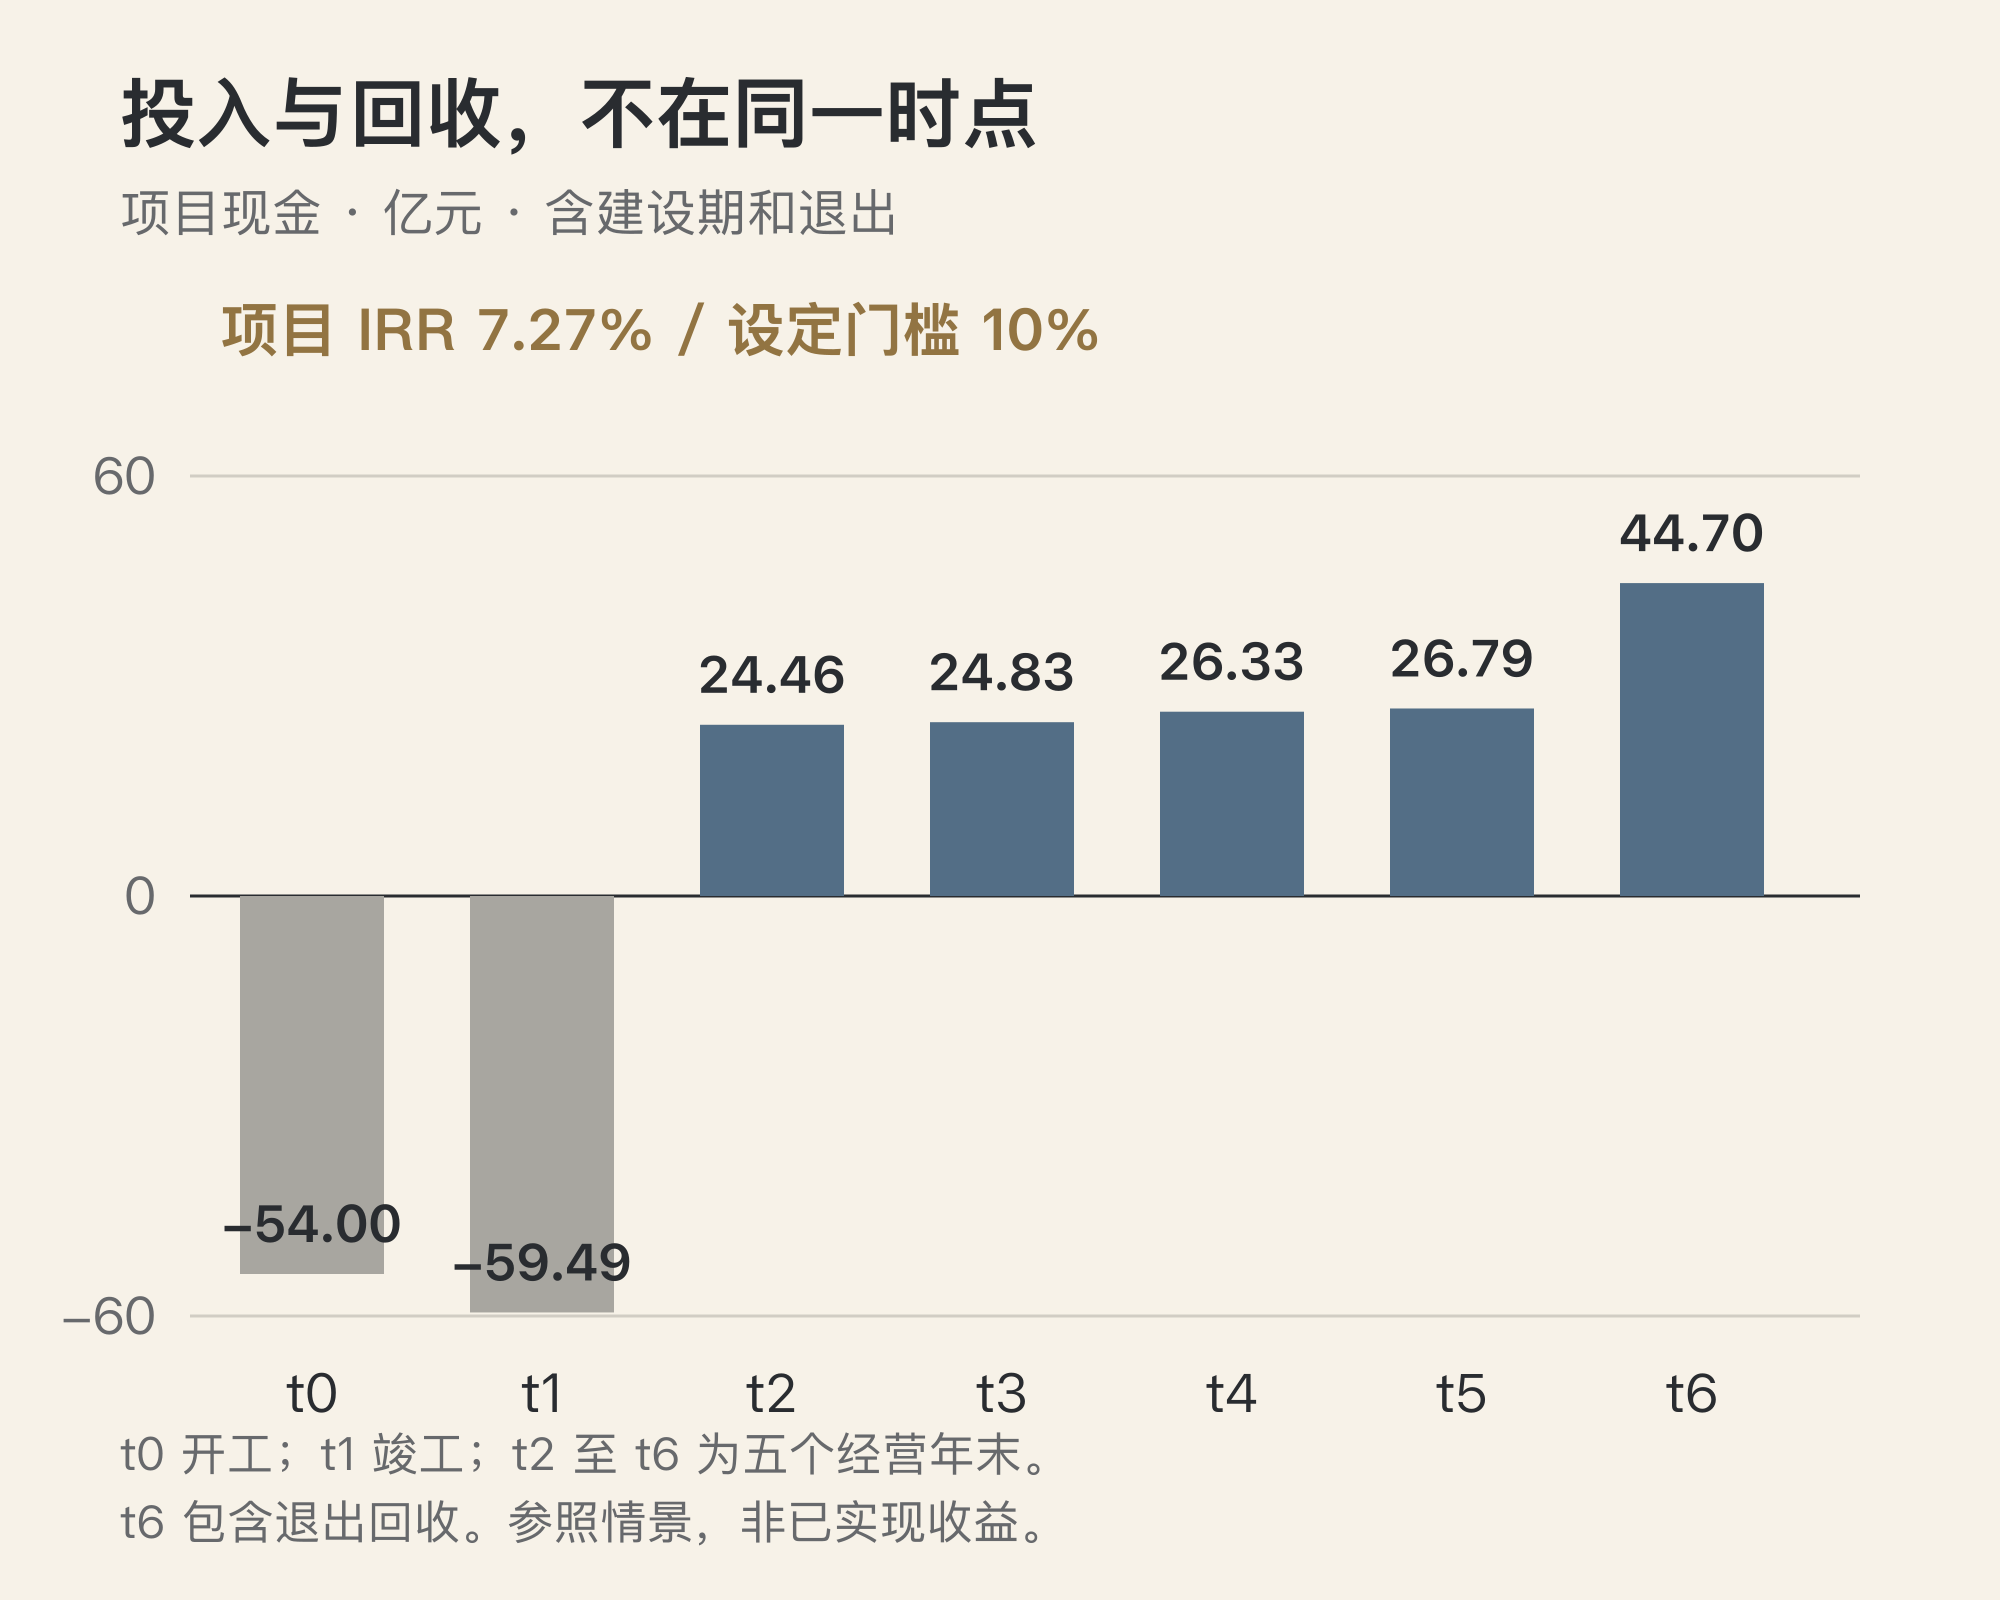
参照项目的初始资本开支为 108 亿元,加启动支出、周转资金和最低经营现金,收费前资金需求约 113.5 亿元。五年经营自由现金约 129.0 亿元,退出与资金释放约 18.1 亿元,扣除投入后,名义净收益约 33.6 亿元。
但这些现金并非同时发生。一年建设、五年经营以后,项目 IRR 约为 7.3%;按 10% 门槛折现,净现值约为负 9.4 亿元。这个结果并不是说经营没有价值,而是说在这组买价、订单和时间条件下,回报还不足以通过设定的要求。
融资不能把这道问题消掉。贷款改变股东什么时候出钱、什么时候拿钱,也带来还本付息和分配限制。利率比项目回报低,不等于股东就可以把经营现金全部分走。融资合同中的现金支付顺序与追加出资责任,会直接改变股东真正收到的回报。世界银行的项目融资说明也将股权放在债权之后讨论,而非将非追索理解为无条件的损失转移。
用参照经营条件反推,达到 10% 项目回报时,整机最高可付价格约为 604 万元。但它不是脱离业务的买入线:若 GLM、Pro 一半输入改按较低缓存价结算,其他条件按同一规则重算,价格上限就降到约 530 万元。
最终能够承受多贵的设备,要由可收回的净现金决定。
在不可逆投入之前保留判断的机会
面对一项尚未通过回报门槛的项目,合理的下一步未必是停止研究,也不应是先把规模做起来。
可以先用有上限的验证预算,把最影响结论的条件拿实:同等配置与交付条件的设备报价,能够验收的完整部署,以及客户实际愿意签的价格、用量和账期。然后再决定首期建设和采购规模。
分期的价值在于,上一阶段没有证明的收入,不必立刻承担下一阶段全部投入。但共享设施、最低采购承诺和扩容费用仍然存在,不能把万卡总账简单除成十份,就当成十个独立的小项目。
什么证据会让我改变判断?更低且能按时履约的采购成本;能够持续回款的客户承诺;在相同质量与服务条件下,确实降低成本或承接新增订单的技术改善。任何一项成立,都应该回到现金流里重新计算。
高租金可以让人注意到这门生意。真正支持投资的,是交付之后仍然成立的客户、成本和回款。 在这些条件还没有足够证据之前,拥有推迟采购、缩小首期和停止扩张的选择,可能比尽快持有更多设备更有价值。
配套阅读:《一座万卡 Token 工厂的完整测算:投资、经营与退出》,展开完整参数、现金流与敏感性分析。本文数字基于同一组参照条件,用于说明决策机制,不代表已成交项目或行业收益预测,不构成投资建议。